La demanda de aluminio está creciendo para impulsar la transición energética mundial.
Pasar a la producción de aluminio secundario, o reciclado, reducirá la elevada carga de emisiones asociada al aluminio primario.
Los sectores automotriz y del embalaje ofrecen las mejores oportunidades para recuperar chatarra de aluminio.
El aluminio es conocido por su reciclabilidad casi infinita; esta característica no solo lo hace ideal para reducir los residuos en general, sino que también ofrece una oportunidad para reducir las emisiones de su propio sector. La publicación reciente de la iniciativa Aluminium for Climate Cerrar la brecha de emisiones del aluminio: tecnologías para acelerar la descarbonización profunda de las emisiones directas destaca la necesidad de tecnologías revolucionarias para mitigar las emisiones directas de la producción de aluminio.
Sin embargo, mientras la industria del aluminio busca descarbonizarse, las emisiones derivadas de la producción son solo una parte de la ecuación. El sector también debe mejorar la circularidad para reducir sustancialmente la demanda de aluminio primario con altas emisiones de carbono. El Instituto Internacional del Aluminio (IAI) proyecta que la demanda mundial de aluminio crecerá más de un 80 % para 2050. Más del 90 % de las emisiones actuales del aluminio están asociadas a la producción primaria. En cambio, el aluminio secundario, o reciclado, utiliza solo el 5 % de la energía necesaria para la producción primaria.
Si las tasas de reciclaje se mantienen igual, el aumento de la producción de aluminio primario supondrá un incremento de alrededor del 45 % en las emisiones del sector. Gran parte de esta demanda se deriva de la transición a una economía verde, ya que el aluminio es un material esencial para sectores como la transmisión de electricidad y las energías renovables. Además, a medida que la población mundial siga creciendo, el aumento de la demanda de bienes de consumo (por ejemplo, embalajes y automóviles) impulsará la necesidad de aluminio.
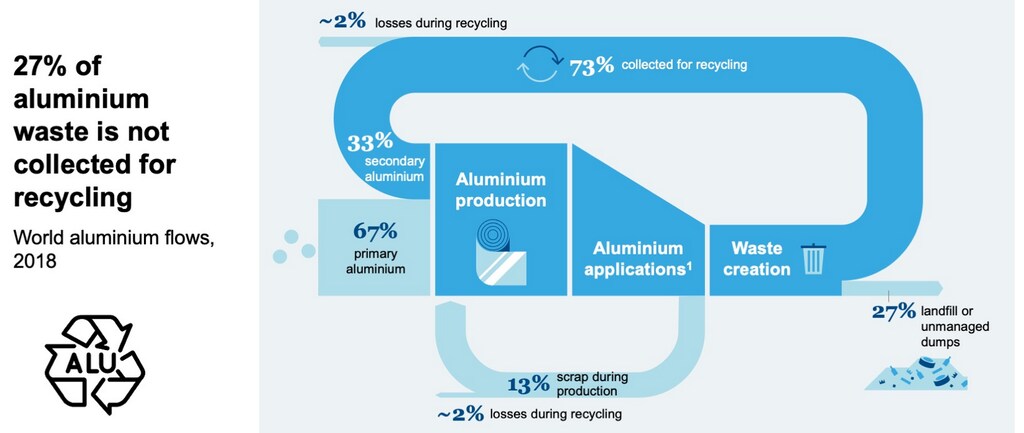
En un modelo de negocio circular, el aluminio se recupera al final de la vida útil de un producto y circula continuamente por la cadena de valor, en lugar de acabar en un vertedero. A escala mundial, las tasas de recogida del aluminio al final de su vida útil rondan el 70 %, aunque varían mucho según la región y el tipo de producto. Cada año no se reciclan alrededor de 7 millones de toneladas de aluminio; si las tasas de reciclaje no cambian, se prevé que esta cifra alcance los 17 millones de toneladas anuales para 2050. Recuperar el 95 % de este material reduciría la demanda de aluminio primario en un 15 % y evitaría cada año 250 millones de toneladas de emisiones de CO2.
La industria tiene la oportunidad de colaborar a lo largo de la cadena de valor y crear modelos de negocio circulares que beneficien a todas las partes. En respuesta al aumento de la demanda de materiales reciclados por parte de los consumidores, las empresas asumen compromisos ambiciosos para elevar el porcentaje de contenido reciclado en sus productos. Esto apunta a un probable aumento de la demanda de aluminio secundario y a una mayor competencia por el acceso a la chatarra.
Entre las fuentes de chatarra de aluminio figuran los embalajes, la tecnología, la construcción y el sector del transporte. Las mayores oportunidades para aumentar la disponibilidad y la calidad de la chatarra se encuentran en los embalajes de consumo y el sector automotriz. En conjunto, el transporte y los embalajes representan alrededor del 58 % de la chatarra de aluminio posconsumo recibida, unos 11,6 millones de toneladas al año.
Chatarra automotriz
En muchas partes del mundo, la recogida de chatarra automotriz es relativamente sencilla, ya que los consumidores están obligados por ley a deshacerse de los automóviles de forma adecuada. El desafío consiste en clasificar las aleaciones de aluminio para conservar la calidad y el valor de los componentes originales.
Actualmente, los automóviles al final de su vida útil pasan por un proceso conocido como fragmentación: los vehículos se trituran y quedan reducidos a muchos fragmentos pequeños de aleaciones mezcladas. La fragmentación genera un flujo único de chatarra de aluminio compuesto por una mezcla de aleaciones; aunque esta chatarra mezclada puede reciclarse para algunos componentes, como los bloques de motor, el mercado de este tipo de chatarra está disminuyendo debido al auge de los vehículos eléctricos (VE).
En cambio, el mercado demanda cada vez más chatarra de alta calidad y bien clasificada. Hoy en día, los fragmentos pueden clasificarse mediante: 1) clasificación robótica, que utiliza la identificación visual de la chatarra para automatizar el proceso; 2) clasificación por infrarrojos, que analiza la composición del material; 3) fluorescencia de rayos X, que clasifica según la composición elemental; y 4) clasificación por corrientes de Foucault mediante campos magnéticos.
La mayor oportunidad para aumentar el valor de la chatarra automotriz comienza desde el principio: diseñar componentes para que sean fáciles de reciclar y que el aluminio conserve su calidad. Para ello será necesaria la colaboración a lo largo de la cadena de valor, desde los fabricantes de automóviles hasta los recolectores y recicladores.
Las empresas de aluminio ya trabajan para mejorar el reciclaje de circuito cerrado. Por ejemplo, Constellium lidera el Proyecto ISA3, una iniciativa francesa en colaboración con Groupe Renault, ESI Group, Institut de Soudure (Instituto de Soldadura) y la Universidad de Lorena. Este proyecto de 7 millones de euros desarrollará soluciones de aluminio ligeras, reciclables y rentables para el mercado automotriz, centrándose en aleaciones y soluciones que permitan el reciclaje de circuito cerrado.
Chatarra de embalajes
Otra oportunidad ineludible para aumentar la recogida de chatarra de aluminio es la chatarra de embalajes posconsumo. A diferencia de la chatarra automotriz, mejorar su recogida y clasificación depende en gran medida del comportamiento de los consumidores, las políticas y la infraestructura local de reciclaje.
En muchas partes del mundo, las tasas de recogida de chatarra de embalajes ya son elevadas (por ejemplo, en Brasil alcanzan el 97,4 %). Para aumentar las tasas de recogida harán falta sistemas de devolución innovadores y cómodos que motiven la participación de los consumidores.
En algunas partes del mundo, especialmente en países en desarrollo, las tasas de reciclaje son extremadamente altas (>90 %), pero dependen de la recogida y clasificación manuales. Esto plantea preocupaciones adicionales sobre el trabajo infantil y las condiciones laborales seguras. Es necesario garantizar que el aumento de la demanda de chatarra no ponga en peligro la seguridad de los trabajadores y, al mismo tiempo, proteger su derecho al trabajo.
Ball Corporation, en colaboración con Novelis, Tomra y otras empresas, publicó una visión para alcanzar una tasa de reciclaje del 90 % y un contenido reciclado del 85 % en las latas de aluminio para 2030. Dado que el aluminio de los embalajes ofrece altos rendimientos de reciclaje y se clasifica con tecnologías económicas, la mayor oportunidad consiste en seguir aumentando la recogida. Los sistemas de depósito y devolución permiten recoger casi el 100 % del aluminio de los embalajes y se implantarán en toda Europa en los próximos años.
Aunque la tecnología es clave para mejorar la recogida, debe contar con el respaldo de políticas eficaces y educación de los consumidores. Estados Unidos ofrece la mayor oportunidad para implantar una ley nacional moderna sobre depósitos de envases, y existe impulso entre los actores de la industria y los recicladores para hacer posible esa ambiciosa política.
Conclusión
El mayor obstáculo para transformar la clasificación y el reciclaje del aluminio sigue siendo el coste de mejorar las tecnologías existentes y crear una infraestructura cómoda e integral. Las empresas deben justificar la viabilidad económica de invertir en tecnologías de clasificación de alto coste; la inversión debe contar con el respaldo de la demanda de aluminio secundario por parte de los consumidores.
Al igual que muchas tecnologías, el reciclaje del aluminio requiere soluciones locales. Factores como la densidad de población, las tendencias de consumo, la vida útil de los productos y el acceso a la chatarra influyen en las tecnologías que deben implantarse. De cara al futuro, la industria del aluminio debería colaborar para compartir las mejores prácticas entre regiones y mejorar la recogida y clasificación a escala mundial.
Con 250 millones de toneladas de emisiones de CO2e (equivalente de dióxido de carbono), es decir, el 15 % de la huella de carbono de todo el sector del aluminio, no se puede subestimar el impacto potencial de la circularidad en la reducción de las emisiones del sector. Especialmente a medida que aumenta la demanda de aluminio primario, es imperativo que los esfuerzos para abordar las emisiones del sector del aluminio vayan de la mano de un esfuerzo mundial por mejorar la clasificación y el reciclaje.