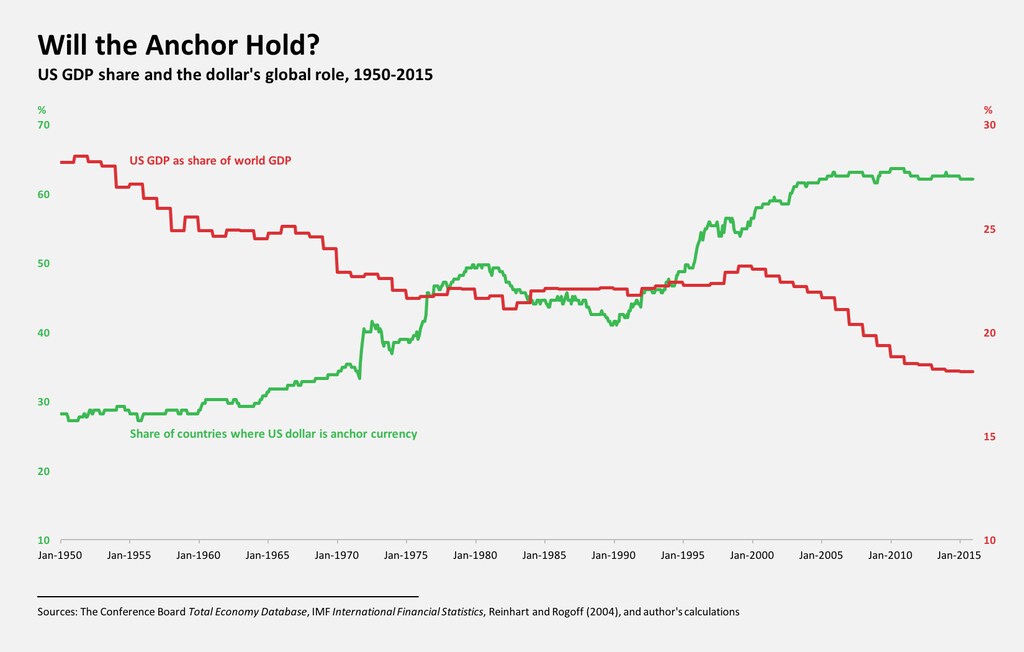
Desde el final de la Segunda Guerra Mundial, la participación de Estados Unidos en el PIB mundial ha caído de casi el 30% a alrededor del 18%. Otras economías avanzadas también han experimentado descensos sostenidos en sus respectivas porciones de la economía mundial. Pero no lo dirías al observar el sistema monetario internacional.
Durante el mismo período, la participación de China en el PIB mundial casi se cuadruplicó, hasta alrededor del 16% (apenas por debajo de la de Estados Unidos), y los mercados emergentes ahora representan cerca del 60% de la producción mundial, frente a aproximadamente el 40% en los años inmediatamente posteriores a la guerra. Dado que las perspectivas de crecimiento de las economías avanzadas siguen siendo moderadas, es probable que estas tendencias continúen, incluso con la desaceleración evidente de China y otros mercados emergentes.
Y, sin embargo, las finanzas mundiales no han reflejado este cambio de equilibrio de las economías avanzadas a las emergentes. Los acuerdos de Bretton Woods de posguerra institucionalizaron el papel del dólar estadounidense como principal moneda de reserva y, hasta la década de 1970, alrededor de dos tercios del PIB mundial estaban vinculados al billete verde. El resto se repartía en gran medida entre la libra esterlina y el rublo soviético.
En un reciente estudio que realicé junto con Ethan Ilzetzki y Kenneth Rogoff, documentamos que el dólar estadounidense ha mantenido su posición dominante como moneda de reserva mundial, y por un margen considerable. Más del 60% de todos los países (que representan más del 70% del PIB mundial) utilizan el dólar estadounidense como moneda de referencia. Otros indicadores, como la proporción del comercio facturado en dólares y la participación de los activos estadounidenses (en particular, los bonos del Tesoro) en las reservas de divisas de los bancos centrales, apuntan a un grado similar de «predominio del dólar».
El euro ocupa un distante segundo lugar. Desde principios de la década de 1980 hasta la introducción del euro en 1999, la influencia del marco alemán (DM) se expandió primero en Europa occidental y luego en Europa oriental. Pero el ascenso del euro, que consolidó las zonas del DM y del franco francés (África), parece haberse estancado. Según algunos indicadores (dada la reducción de la participación de Europa en la producción mundial), su importancia global ha disminuido.
Actualmente, ninguna otra moneda internacional importante ya establecida compite por el liderazgo mundial.
La divergencia entre las tendencias de la producción y las finanzas, que se muestra en la figura, se manifiesta cuando una economía estadounidense relativamente más pequeña suministra activos de reserva al ritmo del aumento de la demanda mundial de estos, principalmente de los mercados emergentes.
Esta divergencia no es del todo nueva. Mientras Europa se recuperaba de la Segunda Guerra Mundial y el comercio mundial se expandía, la demanda de reservas creció rápidamente en la década de 1950 y se mantuvo alta hasta principios de la década de 1970. En aquel momento, el dólar estadounidense estaba respaldado por oro. Como las reservas mundiales de oro no aumentaban tan rápido como la demanda mundial de reservas, la brecha se cubrió con deuda estadounidense (en papel).
Con el tiempo, satisfacer la demanda mundial de reservas provocó un aumento constante de la proporción entre las reservas en «dólares de papel» y las reservas de oro, lo que era incompatible con mantener la paridad oficial entre el dólar y el oro. La incompatibilidad entre el objetivo nacional (mantener la paridad) y el papel internacional de Estados Unidos como único proveedor de la moneda de reserva constituía la esencia del dilema que el economista belga Robert Triffin ya había previsto en 1960 como un riesgo para el sistema de Bretton Woods.
Dos devaluaciones frente al oro, en diciembre de 1971 y febrero de 1973, no bastaron para corregir la «sobrevaloración» del dólar estadounidense. El sistema de Bretton Woods llegó a su fin en marzo de 1973, cuando se permitió que el dólar y otras monedas importantes flotaran y el dólar se depreció aún más.
Ahora, como entonces, Estados Unidos podría satisfacer la demanda de dólares del resto del mundo emitiendo más deuda denominada en dólares. Esto exigiría que Estados Unidos mantuviera déficits sostenidos en cuenta corriente, reflejados en déficits fiscales. Por supuesto, aunque el vínculo con el oro ya pertenece al pasado, cualquier objetivo fiscal interno de frenar el crecimiento de la deuda estadounidense estaría en conflicto con su papel internacional como único proveedor de la moneda de reserva.
De un modo u otro, China tendrá un papel destacado en la resolución de este «dilema de Triffin» moderno. Una posibilidad es que la inevitable reducción de los déficits estadounidenses en cuenta corriente (cuandoquiera que se produzca) se deba a una depreciación sostenida del dólar (como en la década de 1970), lo que implicaría una pérdida de capital para China y otros grandes tenedores de bonos del Tesoro estadounidense. Otra posibilidad es que China se convierta finalmente en un nuevo proveedor de activos de reserva. En este escenario, la oferta del activo de reserva se alinearía con las regiones de crecimiento más rápido del mundo.
Esta conexión podría ser directa, si el renminbi adquiere la condición de moneda de reserva; o indirecta, si los derechos especiales de giro, la unidad de cuenta del Fondo Monetario Internacional, se convierten en un activo preferido por los gestores de reservas, tal como el renminbi ya forma parte de la cesta de monedas de los DEG. La condición de activo de reserva para los DEG es una aspiración del FMI desde hace mucho tiempo, aunque la idea nunca ha logrado gran aceptación.
Pero existe una tercera posibilidad: que disminuya la demanda mundial de activos de reserva estadounidenses. Aunque la fuga de capitales en curso de China está provocando una caída inmediata y considerable de la demanda de bonos del Tesoro estadounidense, un escenario más sostenible supondría la transición de China a un régimen cambiario de flotación gestionada, con un mercado financiero interno más profundo y menos énfasis en mantener un arsenal creíble de reservas de divisas.