Este artículo se publicó originalmente en el blog de Desarrollo del Sector Privado del Banco Mundial.
Dado que más del 50 % de las pequeñas y medianas empresas (pymes) de todo el mundo carece de un acceso adecuado al crédito, la comunidad internacional propone reformas que ayudarán a los países a fortalecer su infraestructura financiera y a facilitar que las pymes obtengan los fondos necesarios para operar y expandirse.
Cerrar la brecha actual de más de 2 billones de dólares en financiamiento para pymes es una cuestión apremiante, fundamental para alcanzar los Objetivos de Desarrollo Sostenible, ya que se estima que las pymes crearán la mayor parte de los 600 millones de nuevos empleos necesarios en los próximos 15 años para absorber una fuerza laboral mundial en expansión.
El Grupo Banco Mundial, junto con el SME Finance Forum y el G20, redactó el Plan de Acción sobre Infraestructura Financiera para las pymes , orientado a reducir las barreras al financiamiento de las pymes, que los líderes del G20 ratificaron la semana pasada.
Las reformas propuestas buscan acercar a los países a las mejores prácticas internacionales al respaldar un crédito moderno y eficiente, lo que permitirá a más pymes acceder al financiamiento y, al mismo tiempo, reducir los costos y riesgos para las instituciones financieras.
El plan de acción se centra en tres áreas prioritarias de reforma:
Mejorar los sistemas de información crediticia para las pymes, lo que ayudará a reducir los riesgos para los prestamistas.
Reformas habilitantes que permitan a las pymes pedir préstamos con garantías muebles – incluidos equipos, cuentas por cobrar, inventario y derechos de propiedad intelectual – en lugar de limitarse a activos fijos (terrenos y edificios), que la mayoría de las pymes no posee.
La reforma de las leyes de insolvencia reducirá la incertidumbre jurídica que aumenta el riesgo para los prestamistas y limita la oferta de financiamiento.
Estas reformas de la infraestructura del mercado financiero beneficiarán especialmente a las empresas más pequeñas y jóvenes que tradicionalmente no tienen un perfil crediticio consolidado ni activos fijos, así como a las pymes de propiedad femenina, a los jóvenes emprendedores y a las pymes agrícolas, que a menudo deben superar obstáculos adicionales para acceder al crédito.
Los avances tecnológicos (TIC) y la recopilación de datos hacen posibles estas reformas, ya que han abierto nuevos enfoques para acceder a la financiación y han permitido que nuevos actores ofrezcan servicios financieros, como las operadoras de telecomunicaciones, las empresas de pagos y la financiación colaborativa (crowdfunding). Dado que estas innovaciones seguirán influyendo en el acceso a los servicios financieros, el plan de acción recomienda seguir explorando su potencial como parte de su agenda de conocimiento.
La industria fintech, que reduce los costos para que los bancos reciban información y datos sobre sus clientes, ofrece canales alternativos para reducir los costos de prestación de servicios (teléfonos móviles, tarjetas, internet) y ayuda a las pymes a gestionar mejor sus negocios mediante servicios asequibles en tiempo real.
También ha contribuido a diversificar los datos utilizados para determinar la solvencia de las pymes y a ir más allá del crédito bancario, hacia la deuda no bancaria (a corto y largo plazo), e incluso hacia datos no financieros sobre los prestatarios.
Por último, las TIC están mejorando nuestra comprensión del papel que desempeñan distintos instrumentos a largo plazo (como las garantías y las estructuras respaldadas por activos y basadas en activos), cómo se utilizan y qué desafíos plantean para el financiamiento de las pymes.
En otras palabras, la fintech ha permitido a los países en desarrollo dar un salto adelante y crear productos y enfoques de financiamiento sin precedentes.
En las finanzas tradicionales, por lo general, las economías desarrolladas aportan sus experiencias a los mercados emergentes. Las fintech ofrecen a los países desarrollados la oportunidad de conocer innovaciones, como las finanzas digitales o la banca móvil, procedentes de las economías emergentes. De hecho, en materia de finanzas digitales, algunos países ya desempeñan un papel de liderazgo.
En el Grupo Banco Mundial desempeñamos una función de convocatoria. Mediante las finanzas tradicionales y la fintech, podemos crear un espacio para situar en primer plano estas experiencias e innovaciones de los mercados emergentes e impulsar a los reguladores a adoptarlas. Incorporar estas innovaciones como parte de las mejores prácticas internacionales de definición de normas ayudará a las pymes a despegar y crecer.
Asimismo, buscamos poner en práctica el Plan de Acción para las pymes y apoyar a los países clientes en la implementación de reformas y el seguimiento de los avances.
Ya estamos ayudando a las pymes al respaldar los esfuerzos de información crediticia, tanto públicos como privados, en 60 países emergentes. Nuestro Programa Mundial de Información Crediticia ha facilitado más de 6 000 millones de dólares en nuevo financiamiento para unos 6 millones de clientes minoristas y pequeñas empresas.
Además, en Ghana, China y México hemos trabajado con los gobiernos para desarrollar marcos jurídicos e institucionales adecuados que permitan utilizar activos muebles como garantía de préstamos. En Letonia, Mauricio y Moldova hemos contribuido a aumentar la recuperación de los acreedores de préstamos morosos, lo que, a su vez, se traduce en más préstamos con primas de riesgo más bajas, así como en mayores oportunidades para los emprendedores.
Las reformas de infraestructura financiera señaladas en el plan de acción conjunto beneficiarán por igual a los países del G20 y a los que no forman parte del G20 y, en colaboración, podrían recibir apoyo en los países en desarrollo de bajos ingresos.
Sin embargo, debemos tener presente que estas reformas pueden llevar tiempo. Algunos países les encontrarán facilidad para implementarlas, mientras que otros tardarán más y necesitarán más cambios para adaptar las leyes y los sistemas existentes.
La publicación no implica el respaldo de las opiniones por parte del Foro Económico Mundial.
Para mantenerse al día con la Agenda suscríbase a nuestro boletín semanal.
Autora: Gloria M. Grandolini es directora sénior de la Práctica Mundial de Finanzas y Mercados del Grupo Banco Mundial, y presidenta del Grupo de Trabajo Mundial sobre Remesas.
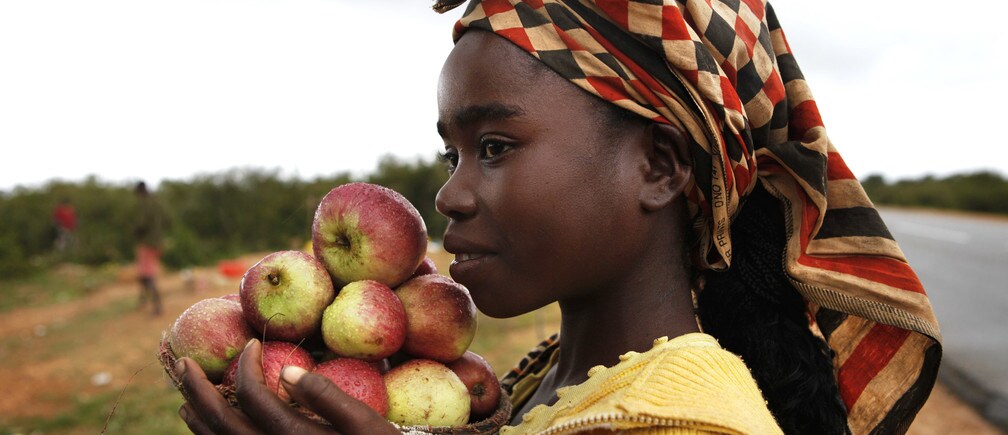
Imagen: Una niña vende manzanas al borde de la carretera y espera clientes justo a las afueras de la ciudad angoleña de Lubango. REUTERS/Finbarr O’Reilly.




