El mundo se enfrenta a disrupciones geopolíticas y a cambios económicos y tecnológicos.
Esto plantea interrogantes sobre las consecuencias para el gasto de los consumidores.
El Center for Customer Insight de The Boston Consulting Group encuestó a 21 000 consumidores de 21 países de distintos continentes sobre múltiples categorías de gasto, y reveló algunas sorpresas.
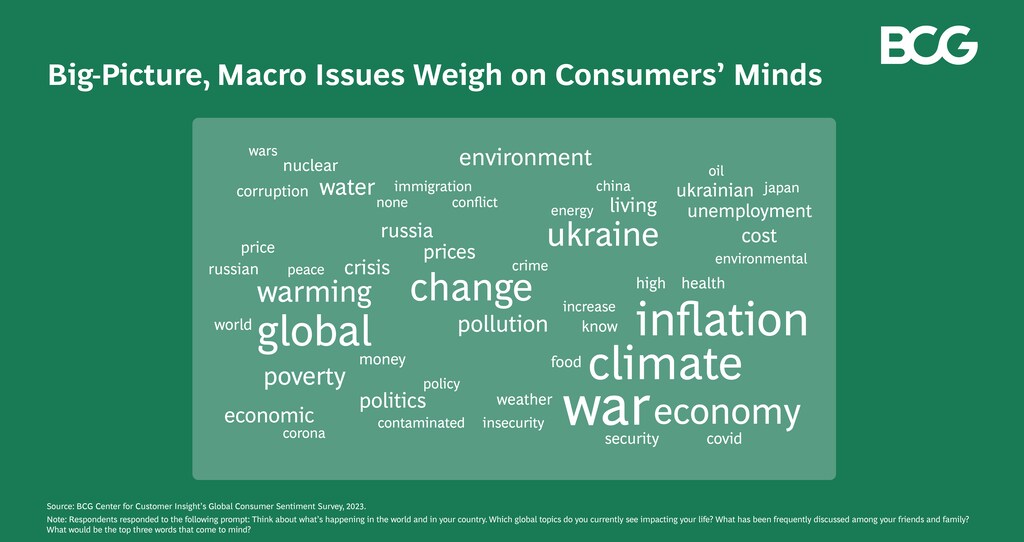
El mundo se enfrenta a importantes disrupciones geopolíticas, desafíos económicos y cambios tecnológicos. Estas cuestiones de gran alcance han copado los titulares. También han llegado a la narrativa de los consumidores (véase la Figura 1). En medio de este ruido surgen preguntas: ¿Qué consecuencias podrían tener estas cuestiones: recortes de gasto, presiones inflacionistas sobre los bolsillos, recesión? ¿Podrían verse restringidos el gasto y el ahorro de los consumidores? ¿Podría esto anunciar el fin del crecimiento económico impulsado por el consumidor?
Ir más allá del ruido y dirigirse directamente a los consumidores ofrece respuestas.
El Boston Consumer Group (BCG) Center for Customer Insight encuestó a 21 000 consumidores de 21 países de distintos continentes sobre múltiples categorías de gasto entre agosto y septiembre de 2023. Comprobamos que, aunque las preocupaciones «macro» dominan las noticias y el ruido, no son los principales impulsores del gasto de los consumidores ni de su capacidad y disposición a ahorrar.
Más bien, el gasto y el ahorro de los consumidores se mantienen resilientes cuando los consumidores se sienten bien con sus circunstancias personales y cercanas.
Medimos el dinamismo económico en términos de resiliencia del consumidor. Es decir, consideramos cuánto (o cuán poco) gastan los consumidores y cuánto están dispuestos y en condiciones de ahorrar. Un consumidor resiliente mantiene o aumenta su gasto sin tener que comprometer su ahorro.
Asimismo, consideramos cómo influyen, individual y conjuntamente, las consideraciones macro y micro en la resiliencia.
¿Cómo fomenta el Foro Económico Mundial una economía digital sostenible e inclusiva?
En conjunto, el 83 % de la resiliencia del consumidor está impulsada por factores micro: preocupaciones más cercanas a la situación personal y financiera de los consumidores. En términos generales, los consumidores se preocupan por cuestiones económicas y geopolíticas, pero actúan según su situación personal. Y esas situaciones varían mucho según el perfil demográfico, el país y la categoría.
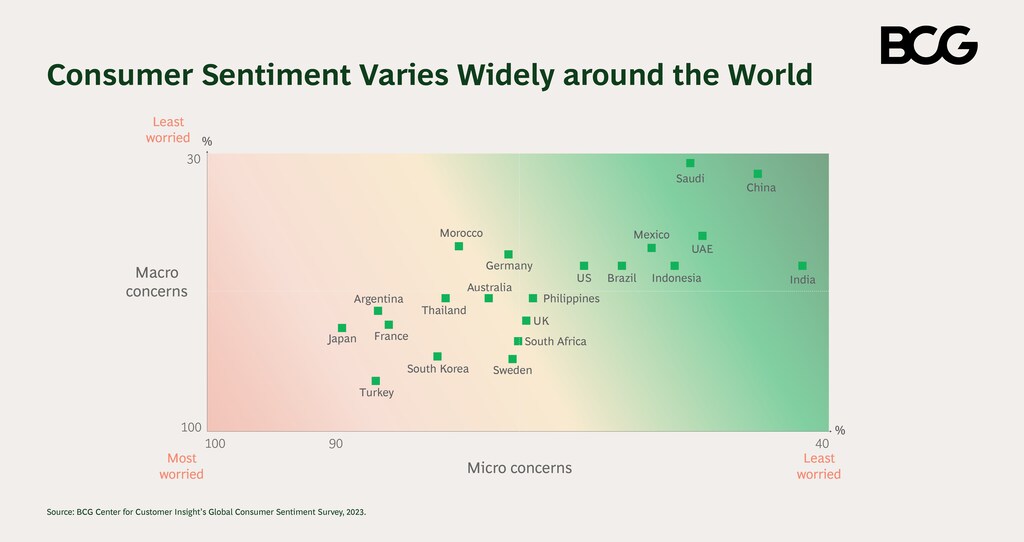
Entonces, ¿cómo se sienten los consumidores de todo el mundo? No hay una única respuesta. Las preocupaciones tanto por cuestiones macro como micro son elevadas, desde menos del 50 % de los consumidores indios y chinos preocupados por sus finanzas personales e ingresos hasta más del 80 % de preocupados en Japón, Argentina y Francia (véase la figura 2).
Perspectivas positivas por perfil demográfico
Las perspectivas de gasto son relativamente positivas entre los adultos jóvenes que trabajan, es decir, los de 18 a 34 años. Además, los hogares acomodados y de mayores ingresos siguen queriendo gastar. Aunque estos consumidores no son individuos extremadamente acaudalados ni de alto patrimonio neto, sus ingresos les sitúan, como mínimo, entre los consumidores de ingresos medio-altos en los países en los que residen. En China, por ejemplo, los consumidores acomodados prevén seguir aumentando su gasto; los consumidores de clase media se mantienen más conservadores.
Perspectivas positivas por país
Ciertos países siguen registrando un sentimiento positivo y buenas perspectivas de gasto, en particular India, China, los Emiratos Árabes Unidos y Arabia Saudí. Estas naciones seguirán siendo mercados de crecimiento durante el próximo uno o dos años.
Perspectivas positivas por categoría
• Categorías innegociables, como los alimentos para bebés, los alimentos frescos y los alimentos envasados, han registrado un fuerte gasto recientemente y se espera que su gasto aumente aún más en el futuro. Los consumidores se niegan a transigir en cuanto a calidad en estas categorías importantes y están dispuestos a optar por productos de gama superior si es necesario, incluso ante la inflación.
• Resulta alentador comprobar que los productos sostenibles también se han convertido en una prioridad para los consumidores, a medida que el cambio climático y el calentamiento global se instalan en la mentalidad general.
• Los consumidores siguen priorizando los artículos de experiencia, como los viajes aéreos, las vacaciones y las marcas de lujo; las personas consideran que invertir en buenas experiencias merece la pena, a menudo para aliviar la presión de su vida diaria y recuperar el tiempo perdido durante la COVID-19. Curiosamente, el gasto en seguros también está en alza, quizá otro legado de la era de la pandemia.
Sin embargo, el gasto disminuye en ciertas categorías discrecionales que llevan unos años en declive. Una de ellas es la electrónica de consumo de gran tamaño, que los consumidores consideran compras funcionales, puntuales y de alto coste. Asimismo, categorías como el reparto de comida a domicilio y el alcohol, cuyas ventas se dispararon durante la pandemia, registran una menor demanda como consecuencia del enfriamiento posterior a la COVID.
La historia del crecimiento general del consumo está lejos de terminar, pero requiere una lectura más detallada por parte de todas las organizaciones para que puedan aprovechar la narrativa de crecimiento relevante para su negocio.




