La región de Oriente Medio y Norte de África (MENA) afronta la tarea urgente de crear empleo para los 20 millones de jóvenes que se prevé que se incorporen a la fuerza laboral de aquí a 2025. Las pequeñas y medianas empresas (pymes) podrían desempeñar un papel fundamental para hacer frente a este desafío, dado su potencial para crear empleo e impulsar la innovación. Lamentablemente, las pymes de la región siguen enfrentándose a importantes obstáculos, entre ellos el acceso limitado a la financiación, un ámbito en el que la región presenta la mayor brecha del mundo.
Una prioridad cada vez mayor
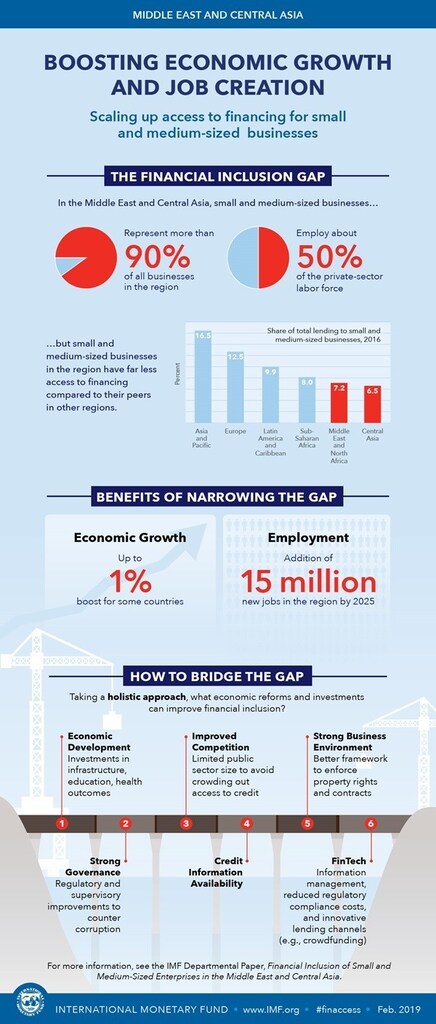
Diversas encuestas señalan el acceso a la financiación como el principal obstáculo para las pymes de la región. Los resultados no sorprenden. Aunque las pymes de MENA representan cerca del 96 % de las empresas registradas y alrededor de la mitad del empleo, reciben solo el 7 % del total de los préstamos bancarios, el nivel más bajo del mundo. A modo de comparación, los préstamos a pymes representan el 16 % de todos los préstamos bancarios en Asia-Pacífico. La buena noticia es que los responsables de políticas de MENA reconocen cada vez más la importancia de la inclusión financiera y buscan soluciones normativas para cerrar la brecha.
Beneficios potenciales
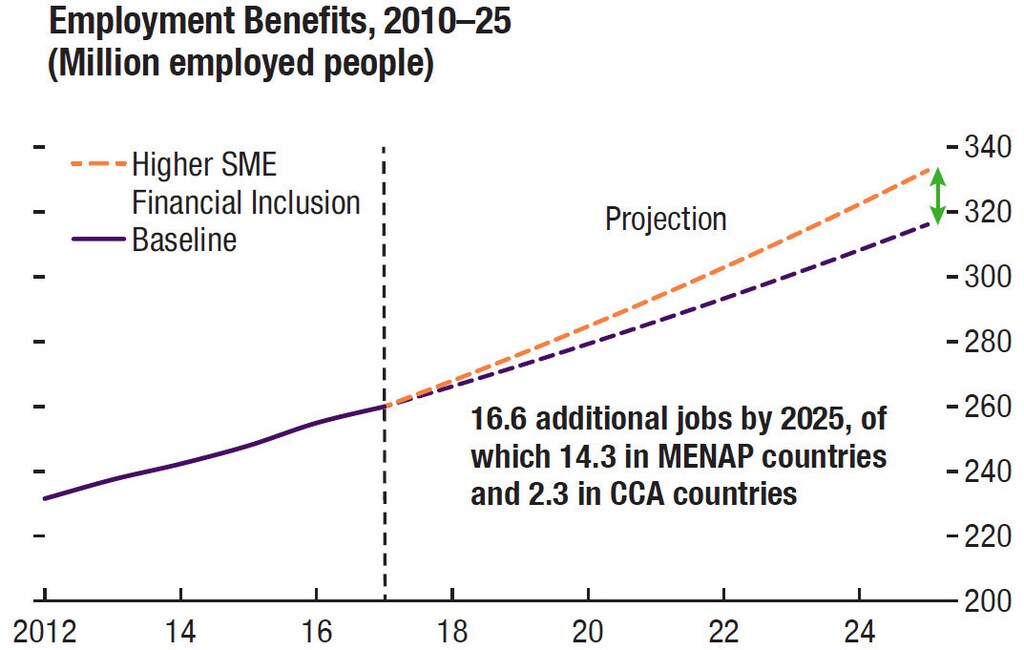
Un reciente análisis del Fondo Monetario Internacional muestra que existe un margen considerable para ampliar el acceso de las pymes a la financiación en la región de MENA y que hacerlo aportaría importantes beneficios macrofinancieros. El análisis concluye que cerrar la brecha de inclusión financiera de la región con respecto al promedio de las economías de mercados emergentes y en desarrollo podría aumentar las tasas de crecimiento anual hasta en un 1 % a medio plazo.
Las estimaciones de las mejoras en el empleo y el crecimiento de la productividad laboral, basadas en datos de empresas, apuntan a posibles aumentos aún mayores del crecimiento del PIB. Esto ayudaría a crear unos 15 millones de nuevos empleos de aquí a 2025. Además, el informe muestra que una mayor inclusión financiera de las pymes puede mejorar la eficacia de las políticas macroeconómicas, incluida la eficiencia de la recaudación fiscal y la transmisión de la política monetaria.
Fomentar el crédito bancario para las pymes
El análisis muestra que las pymes tendrían un mayor acceso a la financiación cuando haya:
- Mayor estabilidad macroeconómica, asociada a una mayor confianza del sector privado y a un aumento de la demanda y la oferta de crédito, también para las pymes
- Mayor solidez y resiliencia del sector bancario, ya que la baja calidad de los activos bancarios parece obstaculizar la inclusión financiera de las pymes
- Menor tamaño del sector público, dado el riesgo de que un sector público grande desplace el crédito destinado a las pymes o genere condiciones desiguales para ellas, exponiéndolas a una competencia injusta
- Mayor competencia económica en general, ya que la concentración de la actividad económica en el sector público o en un número reducido de grandes empresas probablemente genere barreras de entrada y reduzca la productividad de las pymes
- Mayor disponibilidad de información crediticia de calidad, un elemento esencial para gestionar las exposiciones al riesgo de crédito de las pymes
- Marcos jurídicos e institucionales más sólidos en materia de derechos de propiedad, cumplimiento de contratos y regímenes de garantías e insolvencia, todos ellos requisitos clave para que los bancos ofrezcan préstamos con condiciones razonables
Fuentes alternativas de financiación para las pymes
Aunque el crédito bancario sigue siendo la principal fuente de financiación de las pymes, otros canales también pueden contribuir a atender sus necesidades. Entre ellos figuran los mercados de capitales, como los segmentos bursátiles específicos para pymes, y la tecnología financiera. Esta última podría cambiar las reglas del juego, tanto al reducir algunas de las limitaciones mencionadas para los préstamos bancarios como al abrir nuevas fuentes de financiación para las pymes, por ejemplo mediante la financiación colectiva, el capital semilla y las plataformas electrónicas entre pares.
Egipto, Jordania, Líbano y los Emiratos Árabes Unidos, donde se concentra tres cuartas partes de las empresas emergentes de Oriente Medio, Norte de África, Afganistán y Pakistán, ya han creado grandes aceleradoras de tecnología financiera. Todos estos canales alternativos de financiación para las pymes requieren establecer entornos jurídicos y regulatorios específicos.
Adoptar una perspectiva integral de las políticas
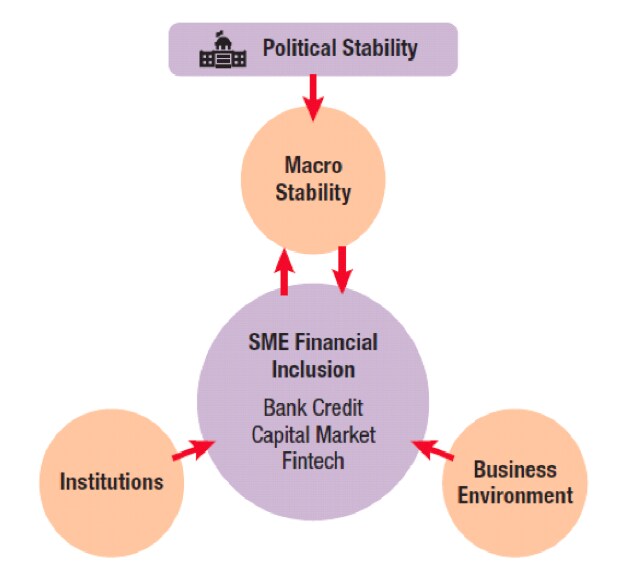
La inclusión financiera ocupa un lugar prioritario en las agendas de políticas de varios países, entre ellos Egipto, Jordania y Túnez. Sin embargo, los gobiernos y los bancos centrales han recurrido a menudo a la intervención pública directa para ampliar el acceso de las pymes a la financiación. Cada vez se reconoce más que impulsar la inclusión financiera de las pymes exige una serie de reformas que abarquen desde las condiciones macrofinancieras y el tamaño del sector público hasta cuestiones institucionales y regulatorias relacionadas con la competencia, la información crediticia, los derechos de propiedad y los marcos de solvencia.
En otras palabras, se necesitan estrategias de políticas integrales, en lugar de medidas parciales, para establecer las condiciones necesarias para una inclusión financiera de las pymes significativa, segura y sostenible. Estos enfoques integrales pueden poner en marcha un círculo virtuoso de mayor transparencia de las pymes y menor informalidad, que genere beneficios económicos más amplios.
Sobre esta base, el FMI, junto con otras partes interesadas, incluido el Foro Económico Mundial, seguirá apoyando a los responsables de políticas de MENA en sus esfuerzos por mejorar la inclusión financiera de las pymes.




