El balance global (la suma de todos los activos y pasivos de la economía mundial) se ha expandido de forma continua durante las últimas dos décadas.
Pero, aunque su crecimiento ha sido más rápido que durante este auge de la «riqueza en papel» mundial, la productividad se ha frenado y la inversión ha disminuido.
Impulsar la productividad es imperativo, y para ello se requiere que el ahorro fluya hacia la inversión productiva y que se acelere la adopción de tecnologías digitales.
Durante dos décadas, el balance global –la suma de todos los activos y pasivos de la economía mundial y, por tanto, probablemente la mejor medida de la reserva mundial de valor– se ha expandido de forma continua.
Su crecimiento fue mucho más rápido que el del producto interior bruto (PIB) y, durante este período de auge de la «riqueza en papel», el crecimiento de la productividad se ralentizó y la inversión disminuyó en un contexto de bajos tipos de interés.
¿Ese desajuste entre la riqueza y la economía real, estirado hasta el punto de romperse, es motivo de preocupación? ¿O podría representar una oportunidad para una nueva edad de oro de la productividad? Todo depende de lo que ocurra a continuación.
Nueva investigación del McKinsey Global Institute (MGI) ha modelizado cuatro escenarios económicos y de balance plausibles hasta 2030. Estos son: retorno a la era anterior, tipos altos durante más tiempo, reinicio del balance y aceleración de la productividad.
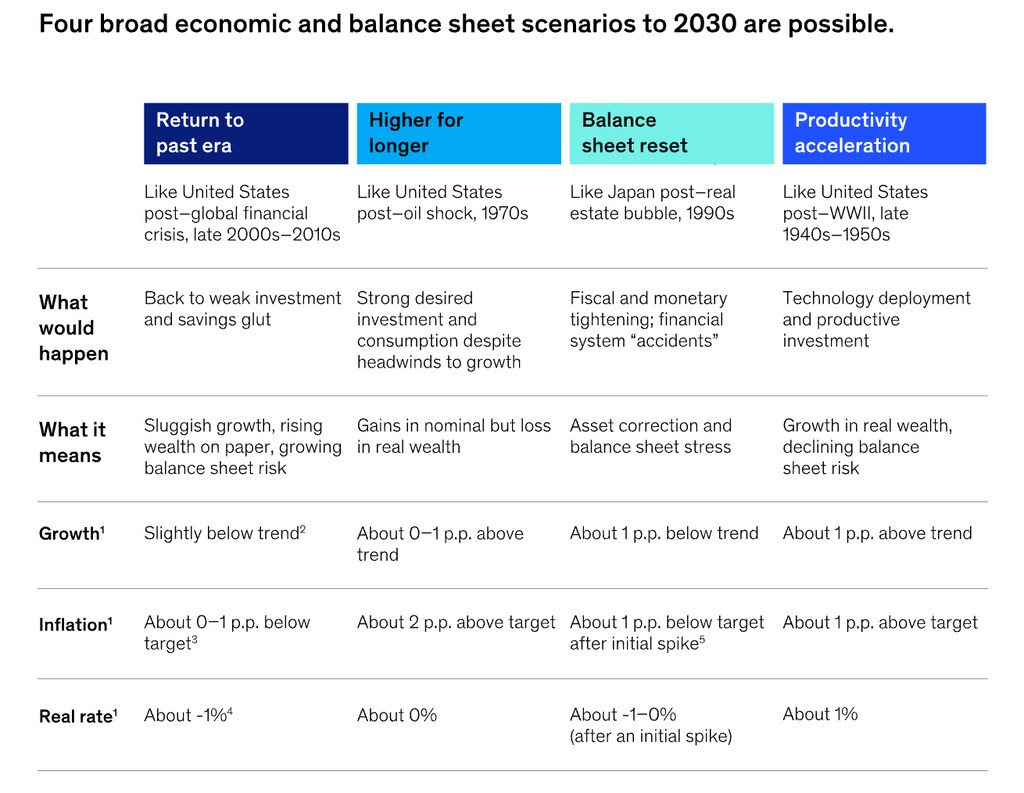
Solo uno de los cuatro implica un regreso a la subida de los precios de los activos (y de la deuda). Una pequeña minoría de directivos encuestados por McKinsey apuesta por esta posibilidad. Otros dos escenarios alternativos son menos atractivos y podrían provocar, por primera vez en mucho tiempo, una reducción de la riqueza en términos reales.
Sin embargo, una parte razonable de la opinión cree que es posible que el escenario de aceleración de la productividad sea el más probable. De los cuatro escenarios, este es el único que ofrece un crecimiento sólido del PIB, una riqueza creciente y un balance más saludable.
Con los tipos de interés y la inflación elevados, y con señales de tensión financiera en muchos lugares, parece haber pocos motivos para el optimismo. Pero si se avecina un cambio, se restablece la relación entre la riqueza y la economía real y el crecimiento de la productividad se acelera, el optimismo podría estar justificado.

Repasemos lo que fueron décadas muy inusuales. En los últimos 20 años, la inflación de los precios de los activos creó unos 160 billones de dólares en riqueza en papel. Por cada 1 $ de inversión se generaron 1,90 $ de deuda. Durante este período, el crecimiento fue lento y la desigualdad aumentó. La productividad en los países del G-7 cayó del 1,8 % anual entre 1980 y 2000 al 0,8 % entre 2000 y 2018.
La crisis financiera mundial de 2008 fue un duro recordatorio de que la economía real debe mantener el ritmo de la expansión financiera. Pero los problemas financieros que salieron a la superficie debían abordarse. Se añadió más deuda al sistema, lo que impulsó al alza los precios de los activos, todo ello para resolver una crisis que había surgido de una burbuja de activos y de un exceso de deuda.
Durante la pandemia, un tipo de crisis muy distinto, el desequilibrio entre la economía financiera y la economía real volvió a ampliarse. En 2020 y 2021, los dos primeros años intensos de la pandemia, la riqueza mundial en relación con el PIB creció más rápido que en cualquier otro período de dos años de los últimos 90 años. La creación de nueva deuda se aceleró hasta 3,40 $ por cada 1,00 $ de inversión neta. Los bancos comerciales y centrales emitieron 39 billones de dólares en nueva moneda y depósitos.
Existe el peligro de que se repita el mismo guion. Pero hay una alternativa. Un escenario de aceleración de la productividad proporcionaría por sí solo a los hogares estadounidenses 11 billones de dólares adicionales en riqueza real hasta 2030.
En cambio, nuestra investigación muestra que los hogares estadounidenses perderían 8 billones de dólares en términos reales si el apoyo monetario y fiscal permite que la inflación elevada persista y erosione sus ahorros; y hasta 31 billones de dólares si, por el contrario, un endurecimiento excesivo desencadena un reinicio del balance mundial con correcciones significativas de los activos y una desapalancamiento prolongado.
Aumentar la productividad, un objetivo que ha resultado esquivo en la era de las finanzas, es claramente el camino que debe seguirse con determinación. Eso requiere, sobre todo, que el ahorro fluya hacia la inversión productiva y que la adopción de tecnologías digitales se amplíe y acelere. Es posible que ahora haya vientos favorables para ambos esfuerzos.
La inversión débil y el ahorro excesivo han prevalecido durante varias décadas, sustentando la expansión del balance global. Había una relativa escasez de opciones productivas para los ahorradores, y el precio de las viviendas y las acciones existentes subió en consecuencia, ya que la deuda se utilizó para financiar transacciones en lugar de la formación de capital.
La productividad podría impulsarse mediante la profundización del capital
Pero es posible que las fuerzas estructurales detrás del alto ahorro y la débil inversión cambien. Es posible que el crecimiento de la productividad se impulse mediante la profundización del capital, es decir, el crecimiento del stock de capital por trabajador. De hecho, por contraintuitivo que pueda parecer, la inflación y los tipos de interés altos podrían ser un gran incentivo para dicha profundización.
En cuanto al ahorro, el envejecimiento de la población podría dar lugar a un cambio de ahorrar para la jubilación a gastar durante la jubilación. Si los mercados laborales siguen siendo tensos, el poder de negociación de los trabajadores podría aumentar. En cuanto a la inversión, en Estados Unidos, al menos, se están empezando a abordar décadas de infrainversión en infraestructuras, la inversión relacionada con la transición energética parece estar ganando impulso, y la inversión en activos intangibles, como la digitalización y la investigación y el desarrollo, está aumentando.
La digitalización también parece tener un impulso considerable. Ya hemos visto cómo la pandemia impulsó una aceleración en la adopción de tecnologías digitales. Una continuación de esa aceleración podría, la investigación de MGI ha concluido que añadiría un punto porcentual completo tanto a la productividad como al PIB. Ahora la inteligencia artificial generativa está ganando impulso y debería tener un impacto significativo en la productividad.
La turbulencia actual en los mercados financieros podría, y debería, ser una oportunidad para volver a poner el foco no en las finanzas en expansión, sino en la economía real y en el crecimiento de la productividad que siempre la ha sustentado.




