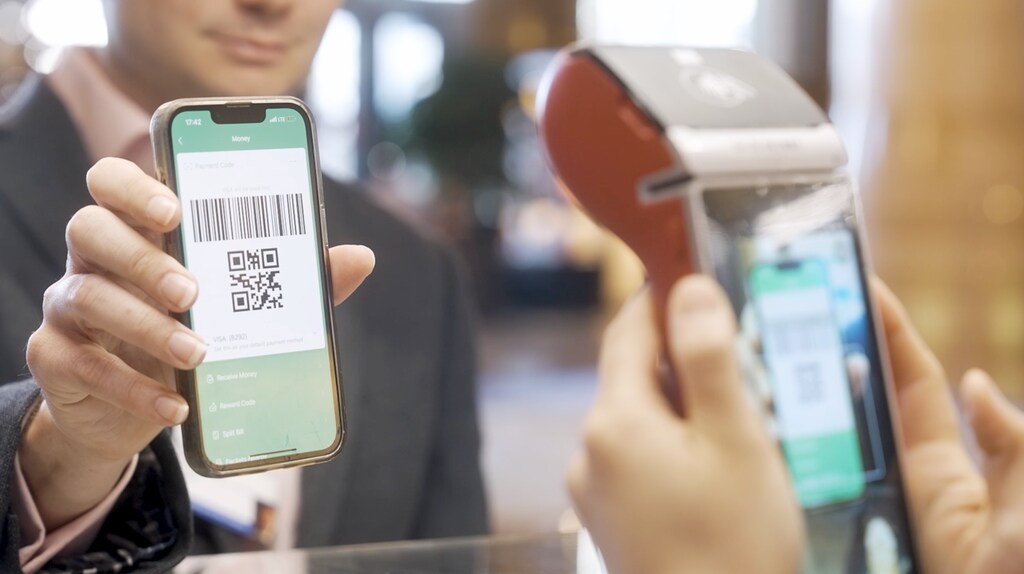
A pesar de los avances en los pagos digitales, los usuarios suelen perder acceso a sus métodos de pago preferidos al cruzar fronteras, lo que obstaculiza la conectividad global.
La mayoría de las principales economías cuentan con sólidos sistemas de pago nacionales, pero a menudo les falta el elemento que los conecta; por eso, la interoperabilidad es el siguiente paso hacia unos pagos transfronterizos fluidos.
Ninguna empresa puede resolver por sí sola los pagos transfronterizos; se necesita la cooperación entre proveedores de pagos, socios de monederos digitales, comercios, redes de tarjetas y organismos reguladores.
China está a punto de acoger dos importantes encuentros internacionales y regionales.
En primer lugar, la Reunión Anual de los Nuevos Campeones del Foro Económico Mundial, también conocida como «Davos de Verano», tendrá lugar este junio. Mientras tanto, APEC China 2026, que acogerá durante todo el año reuniones de Cooperación Económica Asia-Pacífico, culminará en noviembre con la reunión de sus líderes económicos.
Es probable que ambos encuentros aborden el comercio mundial, los negocios transfronterizos y el estrechamiento de vínculos. Sin embargo, quienes cruzan fronteras probablemente han comprobado que pagar bienes y servicios no siempre es una tarea tan uniforme. Hay, no obstante, un plan para aliviar este dilema y hacer que las compras transfronterizas sean más fluidas.
Por qué la «regresión técnica» supone un desafío para los pagos transfronterizos
A medida que ha avanzado la tecnología, las opciones de compra digital han proliferado en todo el mundo. Sin embargo, este progreso trae consigo una paradoja: cruzar una frontera suele significar dejar atrás el método de pago preferido.
Cuando los viajeros chinos habituados al uso del móvil viajan al extranjero, tienen que volver a utilizar cajeros automáticos, tarjetas bancarias y efectivo. Del mismo modo, los turistas internacionales que visitan China suelen descubrir que sus monederos móviles habituales o sus tarjetas de crédito de su país no funcionan en el mercado nacional, optimizado en torno a los ecosistemas móviles.
Paradójicamente, pese a contar con tecnología digital avanzada y accesible, ahora tenemos una experiencia menos uniforme que cuando todos usábamos efectivo y tarjetas de crédito y débito.
En 2020, el Grupo de los Veinte puso en marcha una hoja de ruta para que los pagos transfronterizos fueran más rápidos, baratos y transparentes para finales de 2027. El sector ha estado trabajando en los problemas más evidentes: comisiones opacas, liquidaciones lentas y costes elevados. Sin embargo, bajo estas molestias subyace un problema estructural más profundo que podemos llamar «regresión técnica».
El problema fundamental radica en la falta de estándares, tecnología y experiencia de usuario unificados. Por ejemplo, los pagos con códigos QR son habituales en China y los países del Sudeste Asiático, mientras que en Europa y América se prefieren los pagos con tarjeta y sin contacto.
Los métodos de depósito, las normas nacionales de conocimiento del cliente y los protocolos contra el blanqueo de capitales (AML) varían según la región.
Cuando distintas arquitecturas regionales de monederos digitales intentan interoperar, las instituciones deben afrontar nuevos obstáculos en la prevención del fraude, el blanqueo de capitales transfronterizo y la resolución de disputas internacionales. Las redes mundiales de tarjetas tardaron décadas en establecer estos marcos, que aún no existen para la era de los monederos digitales.
Tres desafíos de los pagos transfronterizos y sus soluciones
En los últimos años, hemos resuelto tres desafíos para reducir las fricciones en los pagos y ofrecer un acceso fluido.
1. Lograr la interoperabilidad con más de 100 millones de comercios para los consumidores de Hong Kong
En 2018, fuimos pioneros en la interconexión entre WeChat Pay HK, un monedero digital distinto, regulado en Hong Kong y destinado a sus residentes, y Weixin Pay, la solución de pago de la China continental. Esto permitió a los habitantes de Hong Kong pagar en la China continental con su moneda local.
Al principio, la experiencia era irregular: los grandes comercios aceptaban pagos, pero las tiendas pequeñas y los taxis a menudo no. Nuestro equipo dedicó meses a trabajar en toda la cadena de pagos, los requisitos AML y los controles de riesgo, hasta cerrar las brechas.
El año pasado ampliamos la compatibilidad a los códigos QR personales, de modo que el monedero de Hong Kong ahora funciona en los mismos lugares que el de la China continental. Así, los residentes de Hong Kong pueden viajar, desplazarse y consumir sin trabas en más de 130 ciudades.
Tras la reanudación total de los viajes transfronterizos, las transacciones presenciales de WeChat Pay HK en la China continental se multiplicaron por más de diez; durante la Fiesta Nacional de China de 2025, las transacciones aumentaron más de un 120 % interanual.
2. Ofrecer a los visitantes extranjeros en China una sola aplicación para comprar sin contratiempos
Durante la pandemia, años de crecimiento de los pagos móviles habían reducido el número de terminales de punto de venta con lector de tarjetas en toda China. Por ello, los visitantes extranjeros llegaron después de la pandemia esperando pagar con tarjeta y descubrieron que era casi imposible.
En respuesta, abrimos la red de comercios de Weixin Pay y habilitamos la vinculación con WeChat de tarjetas de siete grandes redes internacionales, incluidas Visa y Mastercard, para pagar en toda China.
En vez de alternar entre distintas aplicaciones, los visitantes internacionales pueden usar solo WeChat para desplazarse por China, sin tener que lidiar con servicios fragmentados ni barreras lingüísticas.
De cara a APEC China 2026, también hemos eximido a los usuarios que utilizan el servicio por primera vez de las comisiones por procesamiento de tarjetas internacionales durante sus primeros 90 días consecutivos, hasta 1.000 RMB al día; todos los usuarios disfrutan de transacciones sin comisión en pagos de 200 RMB o menos, para que la primera transacción de cada visitante resulte tan natural como pagar en casa.
3. Crear una «pasarela unificada» para facilitar los pagos transfronterizos
Como algunos viajeros no quieren descargar una aplicación nueva, mejoramos los servicios «Paga con tu monedero electrónico habitual» a través de la pasarela unificada de códigos QR transfronterizos de China. TenPay Global, la plataforma de pagos transfronterizos de Tencent, ha habilitado más de 40 monederos digitales y redes de pago internacionales de más de 13 países y regiones, incluido PayPal, para que los usuarios paguen en China con sus monederos habituales.
Como «traductor digital», TenPay Global convierte en tiempo real las transacciones entrantes de monederos extranjeros en transacciones estandarizadas de Weixin Pay y muestra los tipos de cambio y los importes deducidos en la moneda y el idioma locales de cada usuario.
Esta infraestructura solo funciona porque se ha diseñado teniendo en cuenta tanto los estándares mundiales como las raíces locales: socios regionales de monederos que conocen a sus usuarios, comercios de cada ciudad cuyos códigos QR sirven de puntos de contacto físicos y organismos reguladores locales que ayudan a llevar las políticas a la práctica.
Cómo crear una red de pagos globales más interconectada y segura
La mayoría de las regiones ya han creado sus propios sistemas de pago rápido, como UPI en India, Pix en Brasil y FedNow en Estados Unidos. Falta el elemento que permita que funcionen como una red interconectada: eso es lo que estamos construyendo.
Weixin Pay ya presta servicio a viajeros chinos en 78 mercados y a 6 millones de comercios en el extranjero, y está integrado con sistemas nacionales de pago como PayNet de Malasia, PromptPay de Tailandia y SGQR de Singapur. Para cerrar la brecha en las regiones donde los códigos QR son menos habituales, también estamos explorando soluciones de comunicación de campo cercano.
La magnitud de lo que está en juego es considerable. En 2025, China recibió 154,5 millones de visitantes internacionales, un 17,1 % más; los turistas extranjeros alcanzaron los 35,17 millones (+30,5 %) y el gasto total de los visitantes internacionales llegó a 131.100 millones de dólares (+39,2 %).
Las llegadas sin visado por sí solas aumentaron un 49,5 %, hasta superar los 30 millones. En sentido inverso, los viajeros chinos realizaron 167,92 millones de viajes al extranjero y gastaron más de 250.000 millones de dólares.
A medida que la conectividad acelera los flujos mundiales de dinero, se necesitan mejores mecanismos para proteger a usuarios y comercios. El uso de modelos de lenguaje de gran tamaño junto con el aprendizaje profundo y la computación gráfica nos permite analizar a diario patrones complejos de transacciones.
También usamos «modelos de ontología» para trazar las relaciones entre entidades digitales, detectar redes de fraude y adaptarnos a las amenazas en tiempo real. Así mantenemos nuestra tasa de fraude en uno por cada millón, con una seguridad entre varias decenas y casi 100 veces mayor que la de los sistemas de pago habituales en el extranjero.
Ninguna empresa puede construir por sí sola una infraestructura mundial de pagos. La Pasarela Unificada, nuestras alianzas regionales con monederos digitales y la colaboración con los organismos reguladores demuestran que la cooperación abierta es el único camino sostenible.
Mientras los líderes se reúnen en Davos de Verano y en APEC, esta infraestructura invisible sustenta cada punto de la agenda. El comercio, los viajes y las remesas dependen de que los pagos fluyan sin trabas a través de las fronteras. La verdadera inclusión global exige que esa experiencia sea sencilla, y estamos construyendo ese futuro.




