El sector de los seguros está evolucionando: los seguros integrados ofrecen una cobertura cómoda que podría representar un tercio de todos los productos de seguros en 2028.
El sector de los seguros vende confianza, pero las investigaciones muestran que las generaciones más jóvenes no confían en sus productos.
La verdadera prueba no es el crecimiento, sino si los nuevos modelos pueden cerrar la «brecha de protección» de los seguros y recuperar a toda una generación que ha perdido la confianza.
Cada año, los asegurados pagan miles de millones en primas, cruzan los dedos para no tener que presentar nunca una reclamación y, cuando lo hacen, a menudo se quedan confundidos por la letra pequeña.
Una industria diseñada para proteger a las personas, en cambio, las ha sepultado bajo un mar de complejidad jurídica, exclusiones ocultas e incentivos que anteponen los beneficios. Se ha construido para proteger los balances más que a las personas a las que promete cubrir. Además, hasta ahora han faltado la innovación centrada en el cliente y una evolución real durante décadas.
En el centro de esta transformación hay un concepto conocido habitualmente como «seguro integrado». En lugar de obligar a las personas a superar obstáculos al tratar directamente con aseguradoras o corredores, los seguros integrados incorporan la cobertura directamente en los productos y servicios que ya utilizan.
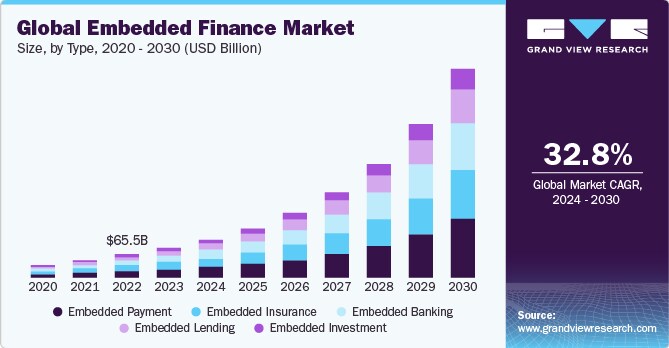
Según Boston Consulting Group, se prevé que las primas brutas emitidas de los seguros integrados crezcan de 13.000 millones de dólares a más de 70.000 millones para 2030. No se trata de un crecimiento gradual, sino de una industria que se reinventa.
Cómo funcionan en la práctica los seguros integrados
Varias empresas, incluidas marcas de gran renombre, están haciendo que sus productos de seguros sean más accesibles y estén mejor integrados en el proceso de compra.
Airbnb de AirCover ofrece automáticamente a los anfitriones hasta 3 millones de dólares en protección frente a la responsabilidad civil y los daños en cada reserva. Está integrado en el proceso de reserva, sin necesidad de registrarse por separado ni contratar una póliza independiente.
Wanda de Avios es una protección de viaje que los viajeros pueden añadir fácilmente al finalizar la compra al reservar vuelos u hoteles. Está totalmente integrada en el proceso de reserva y se gestiona con facilidad desde la aplicación Wanda, de modo que la protección pasa a formar parte de la experiencia de viaje en vez de ser algo que se considera a última hora.
AppleCare puede añadirse al comprar un iPhone, Mac o iPad por internet o en una tienda. Es un seguro integrado para dispositivos que cubre daños accidentales, reparaciones e incluso robo o pérdida (en algunas regiones).
En definitiva, la pregunta no es si crecerán los seguros integrados, sino si pueden reparar lo que está roto.
Por qué están en auge los seguros integrados
La aparición de los seguros integrados en este momento se explica por un hecho ineludible: el mundo atraviesa una creciente «brecha de protección», es decir, la diferencia entre la cobertura que tienen las personas y la que realmente necesitan.
Según Fintech Ventures, entre 2000 y 2020 esta brecha se duplicó, impulsada por la urbanización, las perturbaciones climáticas y una crónica falta de innovación genuina. Millones de personas han quedado con una protección insuficiente o pagan de más por pólizas que ni siquiera entienden.
Lo más llamativo es que los seguros tradicionales no logran atraer precisamente a quienes más necesitan: las generaciones más jóvenes.
Un estudio de LIMRA de 2023 reveló que solo el 48 % de los millennials y el 40 % de la generación Z tienen un seguro de vida, y que casi la mitad considera que su cobertura es insuficiente. Muchos jóvenes adultos señalan el costo percibido, la falta de claridad y la desconfianza como razones para no contratarlo. No es solo un problema de ventas del sector: es una crisis generacional. Si la próxima generación se retira, el modelo de seguros podría colapsar.
Cómo cerrar la «brecha de protección»
Los seguros integrados 2.0 podrían ser la mejor oportunidad del sector para cambiar el relato, pero integrar seguros por sí solo no bastará. La verdadera moneda de cambio aquí es la confianza. EY estima que, para 2028, más del 30 % de todas las transacciones de seguros se realizarán a través de canales integrados. Sin embargo, esa cifra no significará nada si las personas no confían en lo que están comprando.
Aquí es donde la personalización en tiempo real basada en datos se convierte en un factor decisivo, sobre todo para una generación más joven y experta en tecnología que espera que todo se adapte a sus necesidades y sea instantáneo. Mejores datos pueden generar una protección personalizada.
La investigación de Accenture muestra que seis de cada diez consumidores estarían dispuestos a compartir una cantidad significativa de datos personales si eso se tradujera en precios más justos y una cobertura que se adaptara mejor a sus vidas.
Sin embargo, la confianza no depende únicamente de los datos, sino de cómo se utilizan. Las carteras digitales pueden ayudar a cerrar las brechas de cobertura. Por ejemplo, plataformas como Rehuman ponen al alcance de las personas información clara sobre sus seguros, sin jerga, mediante inteligencia artificial generativa, para mostrar a los asegurados qué cubre su póliza y dónde hay brechas.
La verdadera ventaja, sin embargo, es que los seguros integrados prosperan gracias a la colaboración, no al aislamiento. Las aseguradoras tradicionales aportan experiencia en suscripción, y la tecnología de seguros aporta avances tecnológicos. Las marcas de consumo ofrecen puntos de contacto cotidianos que generan confianza y datos, algo que los actores tradicionales nunca podrían conseguir.
Si se logra la combinación adecuada, no solo se amplía el alcance: también se obtienen información más valiosa y mejores productos que se integran perfectamente en la vida de las personas.
Mucho está en juego en materia de protección
EY prevé que las transacciones de seguros integrados pronto representarán casi un tercio de todo el mercado. Sin embargo, estas cifras no valen nada si la experiencia no ofrece un valor real.
En definitiva, la pregunta no es si crecerán los seguros integrados, sino si pueden reparar lo que está roto. ¿Pueden cerrar la brecha de protección? ¿Pueden hacer que los seguros vuelvan a parecer humanos? Y, sobre todo, ¿pueden recuperar a una generación desencantada?
Lo que está en juego no podría estar más claro: reinventarse o volverse irrelevante. Una nueva ola de tecnología ya está en manos de las personas. El futuro de los seguros lo definirán las marcas dispuestas a actuar con transparencia, asociarse con innovadores, usar los datos de forma responsable y anteponer a las personas, y no solo los beneficios.




