Persiste una brecha de protección aseguradora tanto en el Norte como en el Sur Global, lo que pone en riesgo la resiliencia mundial.
Fortalecer la asegurabilidad implica invertir en la reducción del riesgo de desastres desde su origen.
La industria aseguradora tiene un papel fundamental que desempeñar tanto en la planificación de la resiliencia en sentido amplio como en la movilización de capital.
En un mundo cada vez más configurado por riesgos interconectados y acumulativos —desde el cambio climático y las ciberamenazas hasta la inestabilidad geopolítica—, existe una necesidad renovada de reforzar la cooperación internacional y multisectorial para construir sociedades y economías resilientes.
El aumento de los riesgos climáticos, la evolución de las condiciones económicas y la insuficiente inversión en la reducción del riesgo están poniendo en entredicho la asequibilidad y la disponibilidad de la cobertura aseguradora, especialmente en las zonas donde más se necesita. Este panorama cambiante plantea interrogantes importantes sobre cómo mantener la asegurabilidad, cerrar las brechas de protección y movilizar inversiones para crear sociedades más adaptables y conscientes del riesgo.
Solo en 2024, los fenómenos meteorológicos extremos causaron daños por valor de 320 000 millones de dólares, y menos de la mitad de esas pérdidas estaban aseguradas. La crisis tiene dos caras: una brecha de protección persistente en el Sur Global y un retroceso de la cobertura aseguradora en el Norte Global. A medida que se reducen la asequibilidad y la disponibilidad, también disminuye la capacidad colectiva de la sociedad para gestionar el riesgo.
Esto no es solo un desafío para las aseguradoras: es una amenaza sistémica para la resiliencia mundial, el desarrollo y el crecimiento inclusivo. Si no se aborda, desestabilizará los mercados, ahondará la desigualdad y frenará el avance hacia los objetivos climáticos y de desarrollo.
Entonces, ¿qué debe cambiar?
Esa pregunta centró los debates en la reciente cumbre por el décimo aniversario del Foro de Desarrollo de Seguros (IDF), donde líderes del sector, responsables de políticas e instituciones de desarrollo se reunieron no para celebrar, sino para afrontar lo que está en juego y trazar un nuevo camino. Surgió un llamamiento convincente a redefinir el papel futuro del seguro en un mundo que cambia rápidamente, centrado en tres prioridades urgentes:
1. Fortalecer y preservar la asegurabilidad en un mundo que se calienta
Como se ha mencionado, los fenómenos meteorológicos extremos causaron pérdidas económicas por valor de 320 000 millones de dólares en 2024, pero solo 140 000 millones de dólares estaban asegurados. Esta marcada brecha refleja tanto la falta de cobertura asequible en los países de ingreso bajo y mediano como la creciente retirada de los seguros de zonas de alto riesgo en economías avanzadas, donde las aseguradoras alegan el aumento de las pérdidas, la incertidumbre regulatoria y la mayor exposición.
Cuando la cobertura se encarece o deja de estar disponible, los hogares y las empresas se quedan sin seguro, lo que reduce el grupo de riesgo y eleva las primas de quienes siguen asegurados. Este círculo vicioso socava el acceso a las hipotecas, desalienta la inversión en regiones vulnerables, acelera la migración motivada por el clima y amenaza la estabilidad económica a largo plazo.
En la raíz de esta crisis está la persistente insuficiencia de inversión en la reducción del riesgo de desastres (RRD), es decir, las medidas proactivas adoptadas para reducir la exposición antes de que se produzca un desastre, como la prevención, la mitigación y la preparación. El argumento económico es claro: el Departamento de Comercio de Estados Unidos calcula que cada dólar invertido en resiliencia previa a los desastres genera 13 dólares en beneficios económicos a largo plazo. Sin embargo, pese a este rendimiento, el 88 % de la financiación mundial para desastres sigue destinándose a la respuesta posterior. Además, uno de cada tres países en desarrollo gasta más en la respuesta posterior a los desastres que en educación o salud, lo que significa que los fondos destinados al desarrollo esencial se desvían sistemáticamente hacia la respuesta a desastres.
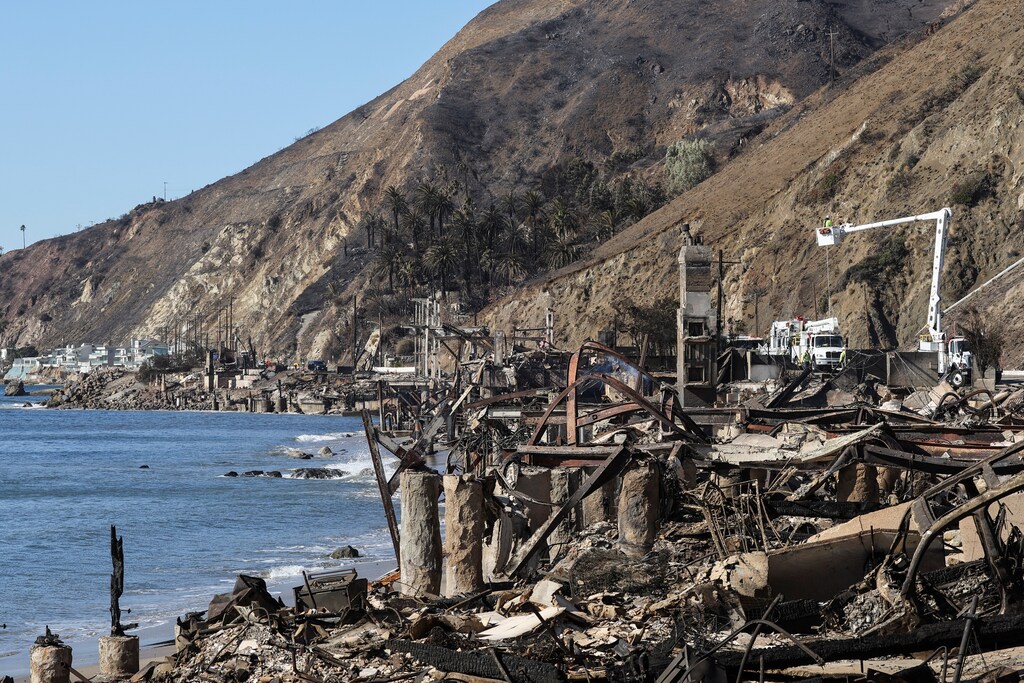
Las alianzas público-privadas serán esenciales para revertir esta tendencia, al crear las políticas, los incentivos y las vías de inversión necesarios para reducir el riesgo y acelerar la adaptación climática. Por ejemplo, las Normas Fortified del IBHS, elaboradas en colaboración con aseguradoras, responsables de políticas y el sector inmobiliario, permiten a los propietarios y a las comunidades construir estructuras más resilientes. Con eficacia demostrada para mejorar la resiliencia frente a inundaciones en el sureste de Estados Unidos, estas normas se aplican ahora a las viviendas reconstruidas tras el incendio de Palisades en California, lo que garantiza que la reconstrucción reduzca el riesgo futuro de incendios y mantenga los seguros más accesibles.
La cumbre del IDF dejó claro que preservar la asegurabilidad en un mundo que se calienta exigirá una integración mucho mayor de la RRD en la política climática, la toma de decisiones financieras y la inversión en infraestructuras. Aseguradoras, gobiernos, supervisores e instituciones financieras internacionales deben trabajar juntos para alinear la reducción del riesgo con la transferencia del riesgo, construyendo un sistema mundial más resiliente que proteja a las comunidades, mantenga la estabilidad de los mercados y garantice la asequibilidad a largo plazo de la cobertura.

2. Redefinir el seguro como socio estratégico en materia de resiliencia
Durante mucho tiempo, el seguro se ha considerado un respaldo que paga las indemnizaciones tras la llegada de un desastre. Pero el potencial del sector va mucho más allá. Con un acceso inigualable a datos sobre riesgos climáticos, capacidades de modelización y capital a largo plazo, las aseguradoras pueden desempeñar un papel catalizador en la transformación de la forma en que las sociedades se preparan para las crisis y responden a ellas.
En todo el mundo ya se ven ejemplos de ello: desde asegurar manglares y arrecifes de coral que amortiguan las costas, hasta desarrollar productos paramétricos para agricultores afectados por la sequía, o ampliar el seguro inclusivo para trabajadores informales y pequeñas empresas. Las aseguradoras empiezan a actuar no solo como pagadoras de indemnizaciones, sino también como corresponsables del diseño de la resiliencia.
A nivel sistémico, el seguro también influye en los comportamientos a través de la fijación de precios, las evaluaciones de riesgos y las decisiones de inversión. Esa influencia debe aprovecharse ahora de forma más deliberada. Al incorporar la inteligencia sobre riesgos en la planificación de infraestructuras, las cadenas de suministro y los sistemas financieros, las aseguradoras pueden ayudar a orientar a los mercados y a los gobiernos hacia decisiones más adaptables e inteligentes desde el punto de vista climático.
3. Movilizar a gran escala la inversión en infraestructuras resilientes
Un tema clave que surgió de los debates fue el papel vital del sector asegurador para desbloquear capital destinado a infraestructuras resilientes al clima, especialmente en economías emergentes y en desarrollo que afrontan riesgos climáticos agudos pero carecen de recursos suficientes para adaptarse.
Para ayudar a cerrar esta brecha, el Foro de Desarrollo de Seguros (IDF) puso en marcha el Fondo de Desarrollo de la Resiliencia de Infraestructuras, una nueva iniciativa respaldada por importantes aseguradoras y gestoras de activos de la base de miembros del IDF. El fondo tiene como objetivo alinear el capital del sector asegurador con proyectos de infraestructura de alto impacto en sectores como la energía limpia, los sistemas hídricos y el transporte resiliente al clima.
Mediante la aportación de capital, análisis de riesgos y conocimientos técnicos, las aseguradoras están ayudando a reducir el riesgo de las inversiones y a atraer capital privado mediante financiación combinada y mecanismos de reparto del riesgo. La iniciativa ya avanza de la fase conceptual a la ejecución y ofrece un modelo replicable para ampliar la inversión en infraestructuras resilientes, especialmente en los mercados donde la necesidad es mayor. Pone de relieve el papel cada vez más amplio del sector, no solo como gestor de riesgos, sino también como catalizador del desarrollo sostenible en un momento en que los sistemas de infraestructuras están sometidos a una presión creciente por los choques climáticos.
Este impulso refleja también la evolución de las expectativas de consumidores y clientes, tanto corporativos como particulares, que exigen cada vez más soluciones alineadas con los objetivos de resiliencia y sostenibilidad. La presencia de más de 30 altos funcionarios gubernamentales, entre ellos representantes de ministerios de finanzas, subrayó el creciente reconocimiento de la capacidad de la industria aseguradora para informar la planificación nacional y orientar decisiones de inversión difíciles pero necesarias en un contexto de incertidumbre creciente y choques sistémicos.
Impulsar proactivamente la resiliencia
A medida que el mundo entra en una nueva era de riesgos acumulativos, el papel de la industria aseguradora debe evolucionar: de funcionar como una red de seguridad pasiva a convertirse en un impulsor proactivo de la resiliencia. Mediante la movilización de capital, el aprovechamiento de los datos y el fomento de la innovación, el sector puede ayudar a las sociedades a anticipar, absorber y adaptarse mejor a los crecientes efectos del cambio climático y otros choques sistémicos.
Este imperativo está ganando impulso político, como demuestran los recientes debates del G20 sobre la ampliación de la brecha de protección, que subrayan la urgencia de soluciones tanto escalables como inclusivas. Alentadoramente, la cumbre del IDF mostró avances concretos y un ecosistema creciente de colaboración. Desde nuevos modelos de financiación hasta mecanismos de reparto del riesgo, existen pruebas claras de que la industria empieza a asumir un papel más catalizador.
¿Cómo está mejorando el Foro Económico Mundial el sistema financiero mundial?
El Centro de Sistemas Financieros y Monetarios reúne a líderes para comprender la transformación de los sistemas financieros mundiales, desde la sostenibilidad y la resiliencia hasta la innovación y la digitalización.
Al fomentar la cooperación y el conocimiento, el Centro ayuda a los socios a alinear los sistemas financieros con la estabilidad económica a largo plazo y la prosperidad compartida.
Partiendo de este impulso, el Foro Económico Mundial y el Foro de Desarrollo de Seguros profundizarán su colaboración para dar mayor visibilidad al tema, acelerar su implementación y garantizar que la resiliencia no sea un privilegio, sino una base para el desarrollo sostenible en todas las regiones del mundo.




