La valoración de impactos aporta información objetiva y cuantitativa y ayuda a orientar las nuevas exigencias de los requisitos europeos de información sobre sostenibilidad.
La traducción de los impactos en términos monetarios permite una comprensión común de la relevancia empresarial de la sostenibilidad.
Un análisis estratégico más profundo y los debates dentro de las organizaciones son beneficios adicionales de la valoración de impactos que ayudan a transformar los modelos de negocio.
Mientras las empresas afrontan la aplicación de normativas como la Directiva sobre Información de Sostenibilidad Corporativa (CSRD) y la Taxonomía de la UE, muchas cuestionan los mayores costes de estos nuevos requisitos de información sobre sostenibilidad.
Pese a estas preocupaciones, sigue siendo importante tener presente la intención original de estas normativas. Es decir, exigir a las empresas que informen sobre sostenibilidad con el objetivo de dar a los inversores y a las partes interesadas acceso a información sólida y completa para tomar decisiones más informadas, y establecer una mayor transparencia sobre el impacto de una empresa en el planeta y las personas.
Sin embargo, ¿el aumento de los requisitos de información cumple estas expectativas originales y respalda la transformación de las empresas hacia la sostenibilidad? Y, en tal caso, ¿cómo puede contribuir la valoración de impactos a este esfuerzo?
Doble materialidad en virtud de la CSRD
La CSRD establece un análisis de doble materialidad (DMA, por sus siglas en inglés), que exige que las empresas evalúen tanto el efecto financiero de los temas de sostenibilidad en su negocio como el impacto externo de sus actividades empresariales en el medio ambiente y la sociedad.
Esto abarca una serie de temas de sostenibilidad a lo largo de toda la cadena de valor pertenecientes a los pilares ambiental, social y de gobernanza. Desde la perspectiva del impacto, la empresa debe evaluar la gravedad de los impactos reales y potenciales de su actividad sobre el medio ambiente y las personas, en función de su escala, alcance e irremediabilidad, así como la probabilidad de que estos impactos se produzcan.
Comprender la valoración de impactos
Las metodologías existentes, como la utilizada por la Value Balancing Alliance (VBA) de Fráncfort, emplean técnicas de valoración ampliamente aceptadas para traducir en términos financieros los impactos positivos y negativos de las actividades de las empresas. El enfoque de la VBA abarca una amplia gama de impactos ambientales, sociales y económicos que dan lugar a valores de impacto (por ejemplo, para el cambio climático, la contaminación o los derechos humanos) que alimentan el DMA.
La valoración de impactos también ofrece perspectivas adicionales, al proporcionar a las empresas una mejor comprensión de sus impactos reales y potenciales, así como de los riesgos y oportunidades financieros resultantes sobre los que deben informar en virtud de la CSRD:
Comprensión de la causalidad. Las metodologías disponibles ofrecen una descripción completa de los temas ambientales y sociales, así como de las relaciones de causa y efecto subyacentes de las vías de impacto descritas. La información resultante es un buen punto de partida para que las empresas impulsen debates más productivos con las partes interesadas durante el proceso de DMA.
Perspectivas sobre las etapas de la cadena de valor. El DMA exige evaluar los impactos a lo largo de toda la cadena de valor. Las empresas pueden tener una buena visión general de sus propias operaciones, pero la información sobre las actividades aguas arriba y aguas abajo suele ser limitada. La valoración de impactos puede ayudar en este aspecto mediante técnicas consolidadas, como los modelos de insumo-producto y el análisis del ciclo de vida, para proporcionar puntos de datos de todas las etapas de la cadena de valor.
Evaluación de la gravedad de los impactos. El análisis subyacente realizado durante la valoración de impactos proporciona información sobre la escala del impacto (por ejemplo, datos locales sobre escasez de agua o contaminación atmosférica), así como sobre su alcance (por ejemplo, basado en un análisis geográfico).
Comparabilidad de los distintos temas. La valoración de impactos traduce los temas de sostenibilidad en unidades monetarias, lo que permite la comparación directa de temas de impacto previamente difíciles de comparar, por ejemplo, el consumo de agua frente a los residuos.
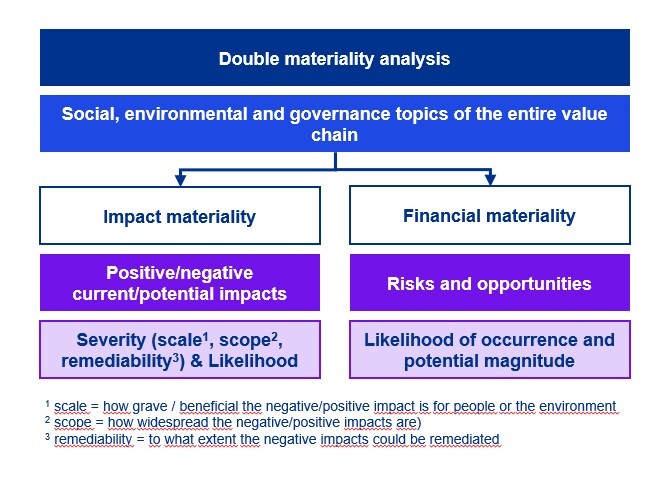
Uso de la valoración de impactos en el análisis de doble materialidad
Aunque la mayoría de las empresas que aplican por primera vez la CSRD utilizan un enfoque cualitativo y, a menudo, descriptivo para el DMA, basado en evaluaciones de partes interesadas externas o internas, algunas empresas están trabajando actualmente para integrar la valoración de impactos en su DMA, lo que aporta ventajas como perspectivas adicionales sobre la cadena de valor, datos neutrales y externos, y objetividad y comparabilidad en el proceso.
Existen distintos enfoques para evaluar la materialidad de los impactos mediante la valoración de impactos:
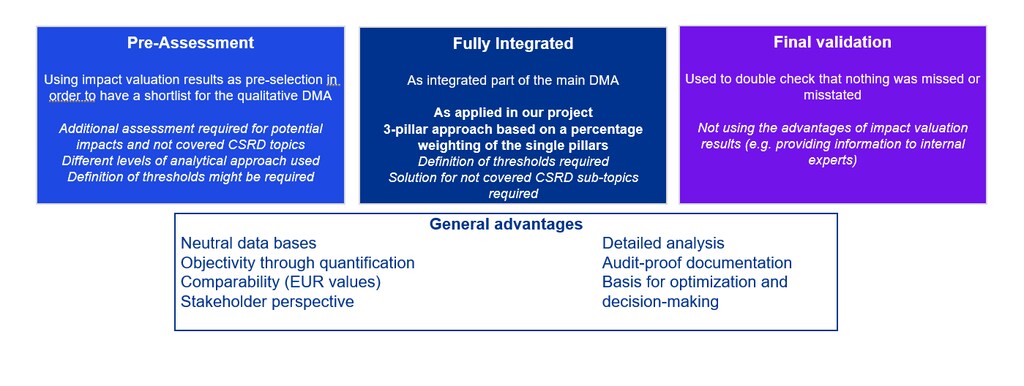
Evaluación previa. Algunas empresas utilizan la valoración de impactos para apoyar las evaluaciones cualitativas. Este enfoque puede resultar ventajoso para algunas organizaciones, por ejemplo, para entidades financieras con escasez de datos detallados y una amplia gama de inversiones, a fin de centrarse desde el principio en los temas materiales de la CSRD por sector o clase de inversión. Independientemente de las circunstancias, deben cumplirse los requisitos de doble materialidad de la CSRD y, en la mayoría de los casos, la valoración de impactos solo aborda los impactos actuales, y no la gama completa de temas y subtemas de la CSRD. Para cumplir plenamente con la CSRD, los temas que falten y los impactos futuros también deben evaluarse en el enfoque de evaluación previa.
Totalmente integrada. Las limitaciones observadas en el enfoque de evaluación previa pueden superarse mediante un enfoque de múltiples pilares que combine la valoración de impactos con encuestas a partes interesadas externas y talleres con expertos internos, el enfoque que se adoptó en nuestro proyecto.
Adoptamos un enfoque analítico para la integración de los tres pilares, aunque también podría haberse utilizado una combinación cualitativa. Si se aplica un enfoque cualitativo, los criterios de integración deben indicarse claramente y aplicarse de manera coherente a todos los temas.
Nuestro enfoque analítico incluyó la ponderación de los resultados de los distintos pilares y su combinación para obtener una puntuación final de evaluación. Los temas (subtemas) de la CSRD que faltaban y la consideración de los impactos futuros se incluyeron mediante la integración de las evaluaciones de las partes interesadas y de los expertos. Una validación final garantizó la coherencia general.
Validación final: Una tercera opción sería utilizar la valoración de impactos como mecanismo de control para una validación final, garantizando que no se declaren erróneamente los impactos importantes.
Si la valoración de impactos puede utilizarse o no para el análisis de materialidad financiera, que se centra exclusivamente en las implicaciones financieras dentro de una organización, sigue siendo un debate abierto. La CSRD establece claramente que la materialidad de impacto y la financiera son dos perspectivas distintas y, por tanto, deben llevarse a cabo dos análisis separados. Una mejor comprensión de los impactos y su gravedad, así como de las dependencias relacionadas con los recursos naturales, humanos y sociales, resulta útil para identificar riesgos u oportunidades financieras. La valoración de impactos puede utilizarse como punto de partida para la evaluación de materialidad financiera. Pero, incluso cuando se determina un impacto bajo en toda su cadena de valor, las empresas pueden verse muy afectadas por los impactos negativos producidos por terceros, con efectos tangibles en su propio rendimiento financiero.
Nuestra experiencia en el proyecto conjunto demuestra que la valoración de impactos no solo proporcionó una herramienta adicional objetiva y cuantitativa para el DMA, sino que también enriqueció los debates cualitativos que tuvieron lugar en los talleres internos con partes interesadas y expertos. Ofreció una visión general de la magnitud de los impactos en temas muy diversos, como las emisiones de gases de efecto invernadero, la contaminación y los temas sociales, lo que nos ayudó a mantener la objetividad. Se obtuvieron perspectivas adicionales valiosas sobre el análisis de la etapa aguas arriba de la cadena de valor en relación con los niveles regionales, de materiales adquiridos y de contaminantes.
Aún más importante fue que el uso de la valoración de impactos abrió el debate a los colegas con una formación más sólida en control de gestión y finanzas. La traducción de los impactos en términos monetarios facilitó alcanzar una comprensión común sobre la relevancia empresarial de la sostenibilidad. Establecer una narrativa común, que alimentara directamente los requisitos del DMA, fue un catalizador para obtener perspectivas estratégicas más profundas y debates dentro de la organización, lo que es importante para la transformación del modelo de negocio.
La participación colectiva de toda la organización, desde las operaciones hasta las finanzas, puede orientar y posibilitar la transformación sostenible de los modelos de negocio. Para nosotros, el proyecto de DMA respaldó un compromiso positivo y continuo en toda la organización, y la valoración de impactos sirvió como una herramienta poderosa para proporcionar un lenguaje objetivo y común.




