A pesar del aumento de los daños causados por eventos relacionados con el clima, la proporción de pérdidas mundiales no aseguradas ha descendido a un mínimo histórico del 38 %.
Esto refleja la creciente madurez del mercado estadounidense, pero la brecha persiste fuera de los países de ingresos altos.
El sector asegurador debe pasar de simplemente transferir el riesgo a gestionarlo y mitigarlo.
La primera mitad de 2025 marca un nuevo punto de inflexión en el panorama mundial de riesgos climáticos. Según la destacada firma de servicios profesionales Aon, las pérdidas aseguradas mundiales derivadas de catástrofes naturales alcanzaron los 100 000 millones de dólares, el segundo total más alto registrado para el primer semestre, superado únicamente por los 140 000 millones de dólares registrados en 2011.
Impulsadas en gran medida por los incendios forestales de Los Ángeles y una serie de tormentas convectivas severas en Estados Unidos, las pérdidas ponen de relieve el creciente impacto financiero de la volatilidad meteorológica relacionada con el clima, junto con la mayor exposición en zonas propensas a eventos extremos. Este momento representa una oportunidad poderosa para que el sector asegurador no solo se adapte a la creciente volatilidad climática, sino que lidere el camino, impulsando la innovación, la resiliencia y soluciones proactivas que redefinan la forma en que se comprende y gestiona el riesgo en un mundo cambiante.
El creciente coste de los fenómenos climáticos extremos
Los nuevos datos revelan que la cifra de pérdidas aseguradas del primer semestre de 2025, de 100 000 millones de dólares, es un 40 % superior a la del primer semestre de 2024 (71 000 millones de dólares) y más del doble de la media del siglo XXI, de 41 000 millones de dólares.
Las pérdidas económicas mundiales totales derivadas de catástrofes naturales, incluidas las pérdidas aseguradas y no aseguradas, aumentaron hasta los 162 000 millones de dólares en el primer semestre de 2025 (frente a 156 000 millones de dólares el año anterior).
Solo Estados Unidos representó una cifra sorprendente de 126 000 millones de dólares de ese total, lo que supone el primer semestre más costoso registrado para el país. Esta cifra representa el primer semestre más costoso registrado en Estados Unidos y es aproximadamente el triple de la pérdida media del primer semestre, de 41 000 millones de dólares, desde 2000.
La frecuencia e intensidad crecientes de los riesgos climáticos en todo el mundo ponen de relieve preguntas y preocupaciones clave en la respuesta al impacto del clima:
Las inundaciones notables en Queensland y Nueva Gales del Sur, junto con el ciclón Alfred, generaron un gran volumen de reclamaciones, lo que subraya la necesidad de comprender mejor el impacto del clima en las lluvias extremas.
El desprendimiento del glaciar en Blatten, Suiza, causó daños significativos, pero las evacuaciones tempranas limitaron las víctimas mortales. Este suceso plantea preguntas críticas sobre el cambio climático y el poder de la preparación.
A pesar de un inicio tranquilo, se prevé una actividad ciclónica superior a la normal en el Atlántico, mientras que el Pacífico oriental ya ha registrado seis tormentas con nombre. La intensificación rápida y las alertas tempranas muestran la creciente importancia de la analítica avanzada en la respuesta a desastres.
Estados Unidos lidera tanto en riesgo como en resiliencia
De las 100 000 millones de dólares en pérdidas aseguradas mundiales, más del 90 % se produjo en Estados Unidos. Si bien la magnitud de las pérdidas es preocupante, los datos de Aon también reflejan una historia más matizada. A pesar del enorme impacto financiero, la brecha de protección aseguradora, es decir, la parte de las pérdidas económicas totales que no está asegurada, alcanzó un mínimo histórico del 38 % a escala mundial. Esta cifra está muy por debajo de la media del siglo XXI, del 69 %, debido en gran medida a la sólida penetración del seguro en el mercado estadounidense.
Esto significa que, por primera vez, la mayoría de las pérdidas relacionadas con el clima fueron absorbidas por aseguradoras, en lugar de ser asumidas íntegramente por gobiernos, empresas o particulares. Refleja una creciente madurez del mercado asegurador estadounidense, pero también apunta a la persistencia de lagunas de protección fuera de los países de ingresos altos.
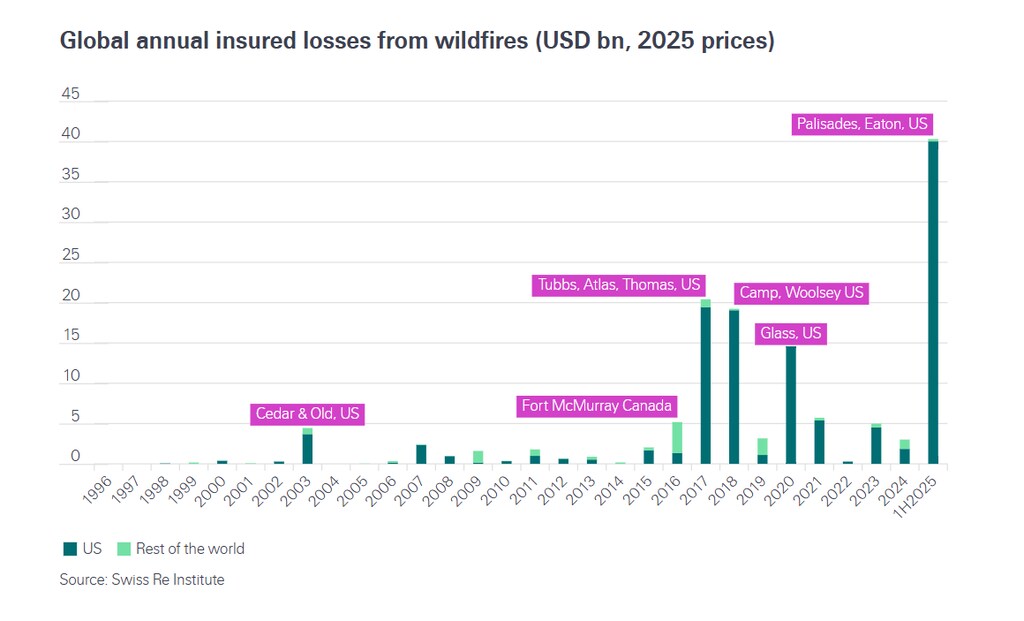
Los incendios forestales cada vez más frecuentes e intensos están impulsando el aumento de las pérdidas económicas en Estados Unidos. El incendio de Palisades de 2024, que actualmente se estima que es el incendio forestal más costoso de la historia, ha causado pérdidas económicas de hasta 275 000 millones de dólares. El riesgo de incendios forestales está evolucionando debido a la expansión de los patrones de asentamiento y a las temporadas de incendios más largas, y el cambio climático agrava la amenaza. Esto aumenta la volatilidad de las pérdidas globales por catástrofes naturales y dificulta aún más su predicción.
La brecha de protección: un imperativo mundial de resiliencia
La reducción de la brecha de protección en Estados Unidos pone de relieve la capacidad de los sistemas aseguradores bien desarrollados para absorber los shocks económicos. Pero el panorama mundial sigue siendo desigual. Muchos países que enfrentan crecientes riesgos climáticos, en particular en Asia, África y América Latina, todavía carecen de infraestructura aseguradora adecuada y de capacidades de modelización de riesgos.
Los expertos en catástrofes insisten en la necesidad de ampliar la protección aseguradora y las estrategias de mitigación de pérdidas en las regiones desatendidas. Hacerlo no solo reduciría los futuros shocks económicos, sino que también mejoraría la resiliencia a largo plazo y los resultados en materia de desarrollo.
Este esfuerzo requerirá algo más que la suscripción tradicional y subraya la importancia de los datos y la analítica. Herramientas como el conjunto de modelización de catástrofes Impact Forecasting de Aon, que abarca 12 riesgos en 90 territorios, aplican la ciencia climática más reciente para ayudar a las organizaciones a cuantificar sus riesgos y tomar mejores decisiones en reaseguro, suscripción y gestión de la exposición.

De la transferencia del riesgo a su reducción
Cada vez se pide más al sector asegurador que no se limite a transferir el riesgo, sino que ayude a anticiparlo, mitigarlo y gestionarlo. En este sentido, el sector está en condiciones de desempeñar un papel catalizador en la agenda mundial de resiliencia.
Para ello de forma eficaz, las aseguradoras deben colaborar más estrechamente con los gobiernos, las instituciones multilaterales y el sector privado para integrar la resiliencia en la planificación de infraestructuras, la zonificación y la regulación financiera. La modelización de riesgos con información climática, las asociaciones público-privadas escalables y las normas de construcción resistentes al clima tienen todas un papel que desempeñar. Abordar los crecientes costes de los desastres climáticos ya no es una preocupación futura, sino un desafío presente de gobernanza, inversión y equidad.
Un momento decisivo para los sistemas de riesgo climático
La primera mitad de 2025 ofrece tanto una advertencia como una ventana de oportunidad. Con pérdidas por catástrofes en niveles históricos, pero con una brecha de protección en reducción en mercados clave, el momento es propicio para acelerar la innovación y la reforma en la forma en que las sociedades y las empresas gestionan el riesgo climático.
Si el sector asegurador sigue evolucionando de una red de seguridad financiera a un motor de resiliencia proactiva, podría ayudar a redefinir la forma en que las economías resisten los shocks de un mundo en calentamiento. Pero garantizar que este cambio beneficie a todas las comunidades, y no solo a aquellas con sistemas financieros maduros, sigue siendo un desafío central.
¿Cómo está mejorando el Foro Económico Mundial el sistema financiero mundial?
El Centro para los Sistemas Financieros y Monetarios reúne a líderes para comprender la transformación de los sistemas financieros mundiales, desde la sostenibilidad y la resiliencia hasta la innovación y la digitalización.
Al fomentar la cooperación y la comprensión, el Centro ayuda a sus socios a alinear los sistemas financieros con la estabilidad económica a largo plazo y la prosperidad compartida.
El camino a seguir requerirá transparencia de datos, coordinación mundial e inversiones específicas en modelos, mercados y personas. A medida que avanza la era climática, la resiliencia no se medirá solo en dólares, sino en la capacidad de los sistemas para anticipar, absorber y adaptarse a lo que viene.




