Los pagos transfronterizos impulsan la economía mundial al facilitar el comercio, las transacciones comerciales y los viajes, y al conectar a consumidores y comerciantes.
Sin embargo, persisten desafíos relacionados con la fragmentación regulatoria, los requisitos de localización de datos y las licencias.
La innovación del sector privado puede ayudar a afrontar estos desafíos, pero las alianzas con los gobiernos serán cruciales para mejorar los pagos transfronterizos.
Los pagos transfronterizos son importantes para el crecimiento económico mundial. Tanto si viaja al extranjero como si compra un bien o servicio a un comerciante internacional o envía una remesa a un familiar, los pagos transfronterizos seguros contribuyen a facilitar una experiencia de pago fluida.
Reconociendo la importancia de los pagos transfronterizos en 2020, el G20 respaldó una hoja de ruta diseñada para mejorar la coordinación entre los sectores público y privado y establecer objetivos compartidos que aborden las fricciones existentes en los pagos transfronterizos. Las economías del G20 han logrado avances en la hoja de ruta, pero aún persisten desafíos relacionados con las fricciones regulatorias y la fragmentación de la infraestructura de liquidación. Para afrontar estos y otros desafíos, es esencial la colaboración continua entre los sectores privado y público.
¿Qué son los pagos transfronterizos y por qué son importantes?
En pocas palabras, los pagos transfronterizos implican la transferencia de valor entre un remitente y un destinatario en distintas jurisdicciones. Respaldan el turismo personal y empresarial, el comercio y las transacciones comerciales en todo el mundo, al conectar a consumidores y comerciantes a escala global. Los tres factores clave que impulsan los pagos transfronterizos son:
1. Viajes internacionales
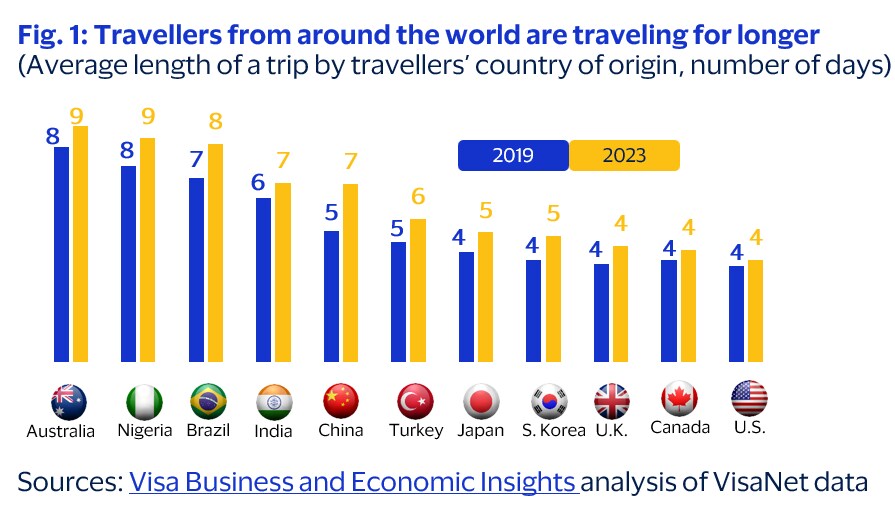
Tras años de confinamiento por la pandemia de COVID-19, los viajes a nivel mundial han aumentado de forma constante. La UN Tourism informa de que el turismo internacional alcanzó el 96% de los niveles previos a la pandemia durante los primeros siete meses de 2024. Y los datos de Visa muestran que los viajeros de todo el mundo viajan durante periodos más largos en comparación con el periodo previo a la pandemia.
2. Comercio electrónico mundial
Si bien el comercio electrónico crecía a un ritmo acelerado antes de 2019, la pandemia mundial cambió radicalmente la forma en que interactuamos con el mundo. Nos hemos acostumbrado a hacer nuestras compras en línea, y el comercio electrónico mundial ha crecido en los últimos años. Según la Administración de Comercio Internacional de Estados Unidos, se prevé que las ventas de comercio electrónico entre empresas (B2B) a nivel mundial alcancen $36 billones en 2026, frente a algo menos de $10 billones en 2017.
3. Remesas mundiales
Las remesas, es decir, el dinero que envían las personas que trabajan en el extranjero a sus países de origen, son una fuente vital de ingresos para cientos de millones de familias en todo el mundo. En muchos países en desarrollo, las remesas representan una parte significativa del PIB y son fundamentales para la estabilidad económica. En 2021, las remesas alcanzaron un récord de $773 mil millones, de los cuales $605 mil millones se destinaron a países de ingreso bajo y mediano (PIBM). Si bien las remesas mundiales se desaceleraron en 2023, se prevé que crezcan con mayor rapidez en 2024, según el Banco Mundial.
Innovación en los pagos y pagos transfronterizos
A medida que aumenta la demanda de pagos transfronterizos, el sector privado desarrolla soluciones innovadoras para seguir realizando pagos seguros, protegidos y coherentes. Tomemos como ejemplo las remesas. Imagínese intentar recibir efectivo en una ubicación remota, lo que a menudo implica acudir a un cajero automático o a un agente. Para ayudar a resolver este problema, las remesas transferidas digitalmente, que pueden mover dinero a través de las fronteras desde un teléfono inteligente o un ordenador, contribuyen a que las remesas sean más rápidas y seguras. Los datos del Banco Mundial muestran que el costo de las remesas digitales es sistemáticamente inferior al de las remesas no digitales.
Detrás del auge de las remesas digitales y de otros casos de uso transfronterizos existen capacidades innovadoras de movimiento de dinero. Por ejemplo, Visa Direct permite realizar pagos entre pares (P2P) y transferencias de cuenta a cuenta (A2A) a particulares o pequeñas empresas de todo el mundo. Tiene el potencial de llegar a más de 11 mil millones de tarjetas, cuentas bancarias y monederos digitales en más de 195 países y territorios. Para facilitar las transacciones transfronterizas entre empresas, Visa desarrolló B2B Connect que actualmente está disponible en 100 países y territorios y ofrece servicios de pago en el mismo día.
Se necesita más trabajo
A pesar de estas soluciones lideradas por el sector privado, sigue existiendo fricción en el proceso de pagos transfronterizos. La hoja de ruta del G20 del Consejo de Estabilidad Financiera (FSB) reconoce explícitamente el papel crucial del sector privado para alcanzar los objetivos de pagos transfronterizos más eficientes e inclusivos. Pero la innovación es solo una parte de la historia. La otra pieza del rompecabezas es reducir la fricción regulatoria. Para ponerlo en perspectiva, el impacto de la divergencia regulatoria en el sector financiero es significativo, con un total de unos $780 mil millones al año. La regulación es de vital importancia y ayuda a abordar cuestiones como el blanqueo de capitales y la financiación del terrorismo; sin embargo, los países de todo el mundo aplican las políticas de forma diferente, lo que puede aumentar los costos para las empresas, especialmente para las pequeñas empresas.
¿Cómo está mejorando el Foro Económico Mundial el sistema financiero mundial?
El Centro para los Sistemas Financieros y Monetarios reúne a líderes para comprender la transformación de los sistemas financieros mundiales, desde la sostenibilidad y la resiliencia hasta la innovación y la digitalización.
Al fomentar la cooperación y el conocimiento, el Centro ayuda a sus socios a alinear los sistemas financieros con la estabilidad económica a largo plazo y la prosperidad compartida.
¿Qué pueden hacer los gobiernos para ayudar?
Los datos son un pilar fundamental de los pagos transfronterizos. Los gobiernos deberían facilitar, en lugar de restringir, la libre circulación de datos. En su informe más reciente, el FSB reconoció que cierta fricción es inevitable, pero que la fragmentación de los marcos de datos sigue lastrando la eficiencia de los pagos transfronterizos. Esto significa que los gobiernos deberían evitar los requisitos regulatorios que exijan el almacenamiento o el uso de datos en un único país y garantizar que las políticas no discriminen entre proveedores nacionales y extranjeros. Pero también implica garantizar una mayor cooperación regulatoria entre los países, incluso mediante una mayor interoperabilidad.
En el caso de los pagos transfronterizos, sería clave garantizar que las transacciones cumplan los requisitos de cumplimiento normativo en las distintas jurisdicciones, incluidos los requisitos relativos a la privacidad de los datos, la protección del consumidor y la resolución de controversias. La interoperabilidad regulatoria depende de la cooperación internacional mediante acuerdos bilaterales y multilaterales, con el fin de facilitar las transacciones.
Por último, los gobiernos deberían trabajar para agilizar y armonizar los procesos de concesión de licencias a fin de facilitar el movimiento de dinero. Mejorar la coherencia de los requisitos de licencia ayudaría a los proveedores de movimiento de dinero del sector privado (tanto los participantes consolidados como los nuevos entrantes) a introducir innovaciones en las distintas jurisdicciones de forma más rápida e inclusiva.
¿Qué viene después?
Aunque todavía queda trabajo por hacer, se están logrando avances en el camino hacia pagos transfronterizos más eficientes. La innovación liderada por el sector privado está contribuyendo. Pero la innovación por sí sola no resolverá todos los problemas. Para ello, los gobiernos deberían encontrar formas de estandarizar y aumentar la interoperabilidad entre jurisdicciones, a fin de reducir la carga regulatoria. Hacerlo garantizará que los pagos transfronterizos sigan siendo un motor de crecimiento para la economía mundial.




