Hace siete años, en la región de MENA, las pymes —pequeñas y medianas empresas— estaban de moda.
Casi todas las instituciones financieras estaban creando una división para atender a las pymes; las instituciones financieras de desarrollo (IFD) patrocinaban investigaciones para identificar las barreras que dificultaban su acceso a la financiación, se organizaban conferencias y se emitían programas de debate sobre el tema. Los gestores de inversiones se planteaban crear fondos para pymes, mientras que los asesores de inversión les aconsejaban cómo establecerlos. De repente, todo el mundo decidió atender a este mercado «recién descubierto», desatendido y sin explotar.
Siete años después, la región de MENA sigue muy lejos de atender eficazmente a las pymes, debido a una serie de obstáculos que aún no se han superado con éxito. Esto no pretende minimizar los desafíos inherentes al segmento: sin duda, la financiación y la inversión en pymes no son para todo el mundo. Sin embargo, este segmento sigue siendo un auténtico motor de crecimiento económico; su contribución al PIB representa el 30% en los Emiratos Árabes Unidos, el 28% en Baréin, el 22% en Arabia Saudita y el 30% en Egipto, y sirve de base para la creación de empleo y la innovación. Es preciso identificar y abordar claramente los desafíos para aprovechar el enorme potencial que ofrecen las pymes. Con la cuarta revolución industrial en marcha y la era digital transformando los negocios, la flexibilidad de las pymes, su capacidad innovadora y su aptitud para crear empleo son cruciales para la competitividad económica mundial de los países de MENA.
Tiempo y esfuerzo
Está claro que el esfuerzo y el tiempo necesarios para cerrar una operación con una pyme son iguales a los que requieren las grandes empresas, o incluso mayores. Las pymes tienen estructuras menos desarrolladas que las empresas más grandes, por lo que la diligencia debida antes de la financiación es fundamental; se necesita un análisis financiero más profundo para identificar áreas de mejora y creación de valor. En el caso de los productos de deuda, hay que preparar estados financieros debidamente auditados y con datos complementarios. El proceso previo a la financiación puede ser largo y costoso; y, si se calcula el costo como proporción del tamaño de la operación, representa una parte significativa de esta en comparación con las operaciones de empresas más grandes. Esto debe tenerse en cuenta al calcular la rentabilidad de las operaciones pequeñas frente a las grandes, pues afecta a la rentabilidad de las operaciones con pymes en general. Se recomienda tener presentes estos costos al buscar operaciones con pymes y evaluar si la operación es lo bastante rentable para absorberlos.
Gestión
No es ningún secreto que el talento directivo escasea en toda la región, pero aún más en las pymes. Las pequeñas empresas no pueden permitirse contratar a los mejores directivos; por ejemplo, su posible capitalización bursátil es baja, por lo que ofrecen un potencial de revalorización limitado mediante opciones sobre acciones para atraer a directivos competentes. Las pymes compiten por el talento con grandes empresas que ofrecen prestaciones adicionales, remuneraciones más altas, bonificaciones en acciones, redes más amplias y mayor exposición. Por otro lado, las pymes ofrecen entornos de trabajo más flexibles, estilos más relajados y oportunidades de desarrollo profesional más rápidas. También dan a los empleados margen para desarrollar sus habilidades creativas y directivas, al margen de los modelos tradicionales de gestión.
Contabilidad y finanzas
La mayoría de las pymes carece de un departamento financiero con personal suficiente y una estructura adecuada. Esto no solo es habitual entre las pymes, sino también en la mayoría de las empresas familiares de todo el mundo. El problema es que la falta de responsables financieros competentes y con experiencia en cualquier empresa perjudica, por ejemplo, su capacidad para calcular los costos de los productos, lo que impide fijar precios correctos y determinar los márgenes reales. Además, los estados financieros auditados por empresas de auditoría reconocidas permiten a las pymes solicitar crédito bancario. En una región donde el capital de riesgo y el capital privado aún están en una etapa incipiente, la deuda convencional es crucial para financiar el crecimiento. Los gobiernos de la región han intentado motivar a los bancos para que financien a las pymes; las recientes regulaciones de Egipto son un ejemplo.
Aun así, se estima que solo el 5% de la actividad bancaria comercial en Oriente Medio se dirige a las pymes. También podría ser necesario centrarse en animar a las pymes a recurrir a firmas de auditoría acreditadas y desarrollar mecanismos para externalizar el asesoramiento financiero tan necesario. En vez de limitarse a alentar a las instituciones financieras a financiar a las pymes, quizá los gobiernos deban adoptar un enfoque distinto y encontrar formas de ayudarlas a cumplir los requisitos para acceder a esa financiación.
Rendimientos y recuperación de la inversión
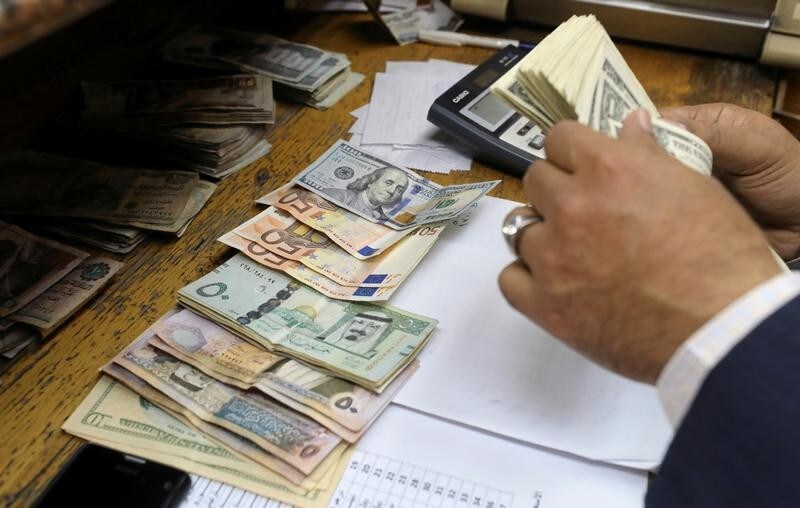
Otro problema de las pymes es que, por altos que sean sus rendimientos, el efectivo que generan en total sigue siendo escaso. Por ejemplo, si una operación promedio con una pyme es de 20 millones de dólares y la inversión se duplica al salir, la ganancia estimada es de 10 millones de dólares. En cambio, una operación de 500 millones de dólares con un rendimiento de 1,5 veces genera una ganancia estimada de 250 millones de dólares. Por ello, tanto los inversores como los bancos y los gestores prefieren las operaciones de mayor tamaño. Las limitaciones al tamaño de las operaciones afectan a la recuperación de la inversión tanto para los bancos como para los inversores. El tamaño de la operación es un requisito previo para la mayoría de las ofertas públicas y, en algunos casos, para que los bancos de inversión presten servicios de asesoría para la colocación. En este caso, la innovación financiera es crucial para superar el desafío: podría recurrirse a la integración vertical y horizontal para crear entidades más grandes o desarrollar instrumentos financieros creativos que permitan diversos mecanismos de venta de vuelta a la dirección.
Obstáculos legales
Los marcos jurídicos, la regulación y su aplicación representan un gran desafío en la mayoría de las economías de MENA. El problema no se limita a los marcos jurídicos ni a la falta de regulaciones para nuevos productos financieros e instrumentos híbridos que protejan a quienes financian y, al mismo tiempo, motiven a los emprendedores; la ejecución de las sentencias judiciales en caso de disputas también plantea un gran desafío. Muy pocos tribunales económicos de la región comprenden las obligaciones contractuales financieras. Hacer cumplir una sentencia judicial es un proceso engorroso y prolongado. Otro importante obstáculo legal es la criminalización de la deuda: los emprendedores se enfrentan a largas penas de cárcel si no pueden pagar sus deudas. No existen leyes de quiebra adecuadas que delimiten la responsabilidad correspondiente, sobre todo cuando los emprendedores no han cometido fraude. Se necesitan con urgencia leyes claras de insolvencia que permitan rescatar empresas con rapidez, así como marcos para reestructurar y reorganizar activos.
Datos e información
La disponibilidad de datos precisos es un gran desafío en la mayoría de los países en desarrollo. La financiación se basa sobre todo en la precisión de los datos; tomar la decisión correcta sin datos precisos y representativos se parece más a disparar a ciegas. A veces hay datos disponibles, pero están dispersos, son aleatorios y resulta laborioso recopilarlos y verificarlos. Los organismos gubernamentales que se ocupan de las pymes deben filtrar y consolidar estos datos mediante portales en línea o publicaciones periódicas.
Cadenas de suministro
Uno de los principales desafíos para las pymes es la falta de cadenas de suministro adecuadas a sus necesidades. Las cadenas de suministro profesionales requieren economías de escala; los contratos pequeños hacen que no sea rentable para los proveedores de servicios profesionales trabajar con pymes, por lo que prefieren a las grandes empresas. Algunos países asiáticos han iniciado esfuerzos para agrupar los pedidos de compra de varias empresas y aprovechar las economías de escala, y luego subcontratarlos a proveedores de primer nivel.
Escalabilidad
La escalabilidad comienza cuando los emprendedores convierten sus ideas en empresas emergentes, pero no termina ahí: el mayor desafío es llevarlas al siguiente nivel, «Más allá de la empresa emergente», y luego al siguiente, «Empresa en crecimiento». En general, no todas las ideas y empresas son escalables, pero parece haber obstáculos inherentes al crecimiento de las empresas en la región, debido a diversos factores culturales y de competencias que quedan fuera del alcance de este artículo. El principal consejo para los fundadores y proveedores de capital semilla es asegurarse de que la empresa incorpore desde el principio las bases necesarias para crecer a escala.
Irónicamente, a veces las pymes de la región tienden a hacer justo lo contrario: se centran demasiado en crecer a escala demasiado pronto y demasiado rápido. Personalmente, lo llamo el «síndrome de las pirámides». Parece que la región está atrapada en la euforia de construir «grandes pirámides» —enormes centros comerciales y altos rascacielos— en lugar de proyectos más corrientes. Parece que olvidamos que primero hay que construir pirámides pequeñas; las grandes vendrán después.
El argumento a favor de las pymes, ahora más que nunca
En la región de MENA, donde las pymes representan entre el 80% y el 90% de las empresas —según estudios del Banco Mundial—, el desempleo entre los jóvenes menores de 25 años se acerca al 40%. Estos jóvenes activos y llenos de energía e ideas nuevas necesitan cumplir sus aspiraciones con empleos que les permitan prosperar y realizarse creativamente. Esto solo puede lograrse mediante un sector de pymes innovador y flexible. La región debe dejar atrás el discurso de que las pymes impulsan el crecimiento, crean empleo, contribuyen a la innovación de productos y mejoran la competitividad, porque este hecho ya está demostrado. En cambio, debe afrontar los diversos desafíos, eliminar obstáculos, fomentar el emprendimiento y establecer marcos normativos que vayan más allá de las palabras y se traduzcan en acciones.
El mayor desafío de las pymes no es la falta de financiación, sino cómo emplearla para crecer y crear valor. Los gobiernos de toda la región de MENA deben centrarse más en este enfoque y aunar esfuerzos para ofrecer la formación profesional necesaria, destacar estudios de casos, formalizar programas de mentoría, asesorar sobre planes y estrategias empresariales y, en resumen, proporcionar a las pymes los conocimientos especializados que necesitan para crecer y desarrollarse.
Sin embargo, en la región a veces parecemos olvidar que todas las grandes empresas del mundo fueron alguna vez pequeñas. Las empresas de pequeña capitalización y las emergentes son, sin duda, arriesgadas: requieren dedicación, compromiso y esfuerzo. Se apoyan en la innovación, crecen mediante varias rondas de financiación y, más importante aún, son fruto tanto de la suerte como del ingenio. Pero cualquier financiador que se precie dirá que, cuando estas empresas y las emergentes encuentran oro, todos esos riesgos y desafíos merecen la pena.