Prácticamente todos los directores ejecutivos se están preparando para una posible desaceleración económica en su principal mercado de operaciones.
Las intenciones de cerrar acuerdos siguen siendo sólidas, pero los planes de empresas conjuntas superan a las fusiones y adquisiciones.
La mayoría de los directores ejecutivos están integrando la inteligencia artificial (IA) en productos o servicios, o planean hacerlo en un plazo de 12 meses.
Los directores ejecutivos están adoptando la IA como una fuerza para el bien, pero tienen preocupaciones significativas por las consecuencias no deseadas.
¿Cómo se prepara uno para una recesión que nunca termina de llegar? Pasada más de la mitad de 2023, los economistas y los analistas de mercado de Estados Unidos empiezan a considerar seriamente la posibilidad de un “aterrizaje suave” nacional, impulsado por la resiliencia del mercado laboral, la moderación de la inflación y una desaceleración gradual de la demanda final. Pero los líderes empresariales no pueden permitirse suponer el mejor escenario posible. Nuestra última encuesta a directores ejecutivos revela que los máximos responsables de las empresas estadounidenses están reforzando sus organizaciones a largo plazo, dando por hecho un entorno de crecimiento alcanzable, pero más moderado que el que vimos inmediatamente después de la pandemia.
Tal como están las cosas, las alta direcciones ya operan en un contexto de costes de capital más elevados, un mercado de operaciones limitado y una volatilidad persistente del mercado tras una crisis bancaria que se evitó en primavera. A estos factores hay que sumar el rápido desarrollo de las tecnologías de inteligencia artificial, así como el debate en curso sobre la forma que adoptará la IA generativa y sobre cómo aprovecharla de manera constructiva. Por todo ello, los directores ejecutivos son comprensiblemente cautelosos ante las iniciativas de transformación.
Si tuviéramos que resumir el sentimiento empresarial estadounidense a partir de estos últimos resultados de la encuesta, podríamos decir que las empresas están creando su propio clima: buscan vientos favorables, se preparan para un entorno en constante cambio y se posicionan para crecer cuando vuelvan los cielos despejados.
¿Qué está haciendo el Foro Económico Mundial en relación con el futuro del trabajo?
Sentimiento macroeconómico cauteloso, pero con leves mejoras
A primera vista, nuestros encuestados parecen pesimistas sobre las perspectivas macroeconómicas. El 97 % de los directores ejecutivos estadounidenses planea prepararse para una posible desaceleración económica en su principal mercado de operaciones. Sin embargo, ahora es mayor el porcentaje de quienes esperan un descenso más leve en comparación con nuestra encuesta de enero de 2023: la proporción de quienes prevén una caída “moderada y temporal” en Estados Unidos se ha casi cuadruplicado desde nuestra encuesta de enero, al pasar del 10 % al 37 %; la proporción de quienes prevén una caída “severa y persistente” se ha desplomado del 22 % al 3 %.
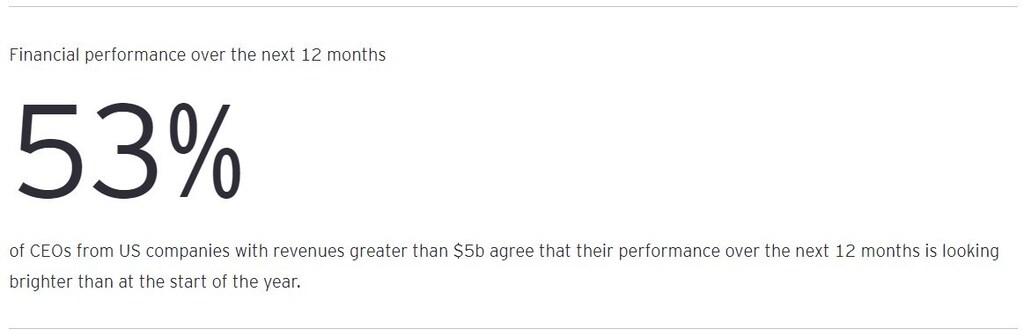
Además, casi la mitad de los encuestados tiene una percepción más positiva del desempeño financiero de su organización que hace seis meses, y otra quinta parte afirma que su opinión se ha mantenido estable. Entre las empresas con ingresos de 5000 millones de dólares o más, la mayoría (53 %) afirma ser más optimista.
Este optimismo moderado se traduce en acción en el ámbito de la asignación de capital, donde los directores ejecutivos estadounidenses parecen estar aplicando una estrategia de apostarlo todo a varias opciones. En los próximos 12 meses, las empresas afirman que se dedicarán principalmente a invertir en crecimiento orgánico (30 %) o a mantener reservas de efectivo (29 %), aunque la búsqueda de fusiones y adquisiciones (M&A) no queda muy atrás (22 %). Dado el mayor coste de capital tras una serie de agresivas subidas de tipos por parte de la Reserva Federal de Estados Unidos, esta cautela refleja no solo prudencia, sino también la realidad de los balances; incluso con esta salvedad, el crecimiento inorgánico claramente sigue sobre la mesa.
Intenciones robustas de fusiones y adquisiciones, pero marcadas por la diligencia debida junto con las desinversiones
Centrándonos específicamente en las fusiones y adquisiciones, el 64 % de los directores ejecutivos estadounidenses planea cerrar una operación en los próximos 12 meses, una cifra prácticamente igual a la de nuestra encuesta de enero. Como ocurrió a principios de año, las intenciones de crear empresas conjuntas (JV) o alianzas estratégicas son más altas, con un 71 %, y los planes de desinversión son notablemente sólidos, con un 45 %.
Un gráfico interactivo que muestra que el 99 % de los directores ejecutivos estadounidenses espera emprender iniciativas de transacción en los próximos 12 meses, con casi dos tercios de los encuestados (64 %) planeando una adquisición, el 45 % planeando una desinversión y el 71 % planeando una empresa conjunta o una alianza estratégica.
El tema parece ser la planificación a largo plazo: ante la duda, una operación puede esperar. Los directores ejecutivos llevan mucho tiempo considerando las desinversiones como una herramienta estratégica, y las escisiones y las separaciones están liberando capital para otros fines corporativos en el futuro. De forma similar, las empresas conjuntas pueden servir como vía de acceso a una operación: las alianzas estratégicas sitúan a un posible adquirente en primera posición para una fusión o adquisición cuando llegue el momento oportuno, incluso si los costes, la competencia y la regulación no son inmediatamente favorables.
Una respuesta reveladora surgió cuando preguntamos a los directores ejecutivos sobre su enfoque para la transformación de la cartera, que abarca adquisiciones, desinversiones y escisiones. Apenas una quinta parte (21 %) afirmó estar acelerando su nivel de cambio transformador en general; incluso sumando a los encuestados que mantienen los niveles actuales de transformación (28 %), menos de la mitad de los directores ejecutivos estadounidenses busca activamente transformar sus carteras. De los 49 % de encuestados que aceleran o mantienen los niveles actuales de transformación de la cartera, la principal fuente de financiación de la transformación será la mejora del desempeño (56 %). Esto indica además un entorno cambiado: los directores ejecutivos han pasado del crecimiento a cualquier precio a inversiones que deben mostrar un camino claro hacia la rentabilidad o la creación de valor.
Estas respuestas coinciden con nuestras propias observaciones del mercado de fusiones y adquisiciones. Los directivos de alto nivel que consideran operaciones se centran intensamente en afinar la diligencia debida, especialmente en un entorno de reducción de costes. Las operaciones de consolidación están aumentando más que las de crecimiento estratégico o las transformadoras, y en todos los casos se dedica más tiempo al caso de negocio. Los plazos rápidos que vimos en 2021 y a principios de 2022 son un recuerdo lejano; un mayor coste de capital conlleva inevitablemente más prudencia.
La IA todavía está por definirse
Ningún líder empresarial puede ignorar la IA en 2023, por lo que no sorprende que el 80 % de los encuestados estadounidenses afirme haber integrado la IA en sus productos y servicios o que planee hacerlo en el próximo año. Pero los beneficios potenciales de la IA dependen de la perspectiva de cada cual. Los directivos no solo analizan las diferencias entre la IA generativa y el aprendizaje automático, sino que también evalúan cómo puede emplearse de forma útil en el contexto del desarrollo corporativo.
Un gráfico que muestra cuál consideran los directores ejecutivos estadounidenses que es su enfoque actual de asignación de capital para la IA. La cifra más alta, el 42 %, afirma haber integrado ya plenamente los cambios de productos o servicios impulsados por la IA en el proceso de asignación de capital y estar invirtiendo activamente en innovación impulsada por la IA; el 38 % afirma no haber realizado inversiones de capital significativas hasta la fecha, pero planea hacerlo en los próximos 12 meses; y el 20 % afirma que no planea ninguna inversión de capital significativa en innovación de productos o servicios impulsada por la IA.
Cuando se les preguntó si utilizaban la IA en el proceso de diligencia debida de las transacciones, el 30 % de los directores ejecutivos estadounidenses respondió que ya lo hacía, pero un porcentaje mayor (37 %) indicó que solo se encontraba en las primeras etapas, y el resto no utilizaba todavía la IA o no tenía planes de hacerlo. El uso del aprendizaje automático como parte del proceso de diligencia debida en las operaciones ya está bien establecido; más allá de eso, las altas direcciones aún intentan familiarizarse con estas nuevas herramientas. Por ahora, el mayor riesgo parece ser la percepción de quedarse atrás.
En todo caso, los principios tradicionales de estrategia empresarial basados en el valor, la estructura de capital y la estrategia corporativa son los que están imponiéndose. Incluso si Estados Unidos evita una recesión importante —y en el momento de redactar este texto, el resultado sigue siendo objeto de debate—, es poco probable que los tipos de interés se moderen durante bastante tiempo, y las empresas trabajan con sus asesores para construir una agenda de capital equilibrada, con reservas de liquidez disponibles para adquirir cuando llegue el momento oportuno. En otras palabras, una ola de transformación acelerada ha dado paso a una de consolidación empresarial. Este año, y durante bastante tiempo, el equipo para todo tipo de clima es la opción preferida para navegar con tranquilidad.




