Durante la mayor parte de un siglo, ser propietario de una vivienda ha sido la base del aumento del patrimonio neto de la familia estadounidense promedio y una piedra angular de la política de vivienda del Gobierno. Sin embargo, 70 años de aumento sostenido del valor de la vivienda, combinado con un crecimiento estancado de los salarios reales, han provocado una crisis nacional de asequibilidad en las principales ciudades y una intensificación de la desigualdad económica y racial.
En apenas dos generaciones, la tasa de propiedad de vivienda en Estados Unidos ha aumentado 20 puntos porcentuales, según datos del censo estadounidense. Sin embargo, los jóvenes de hoy tienen dificultades para permitirse las mismas viviendas que sus padres podían comprar a su edad. En ciudades como San Francisco y Nueva York, una apreciación anual sostenida del 2,5 % por encima de la inflación en los precios de la vivienda y los alquileres ha cuadruplicado los costes de la vivienda desde 1950 y ha llevado las tasas de personas sin hogar a niveles que no se veían desde la Gran Depresión.
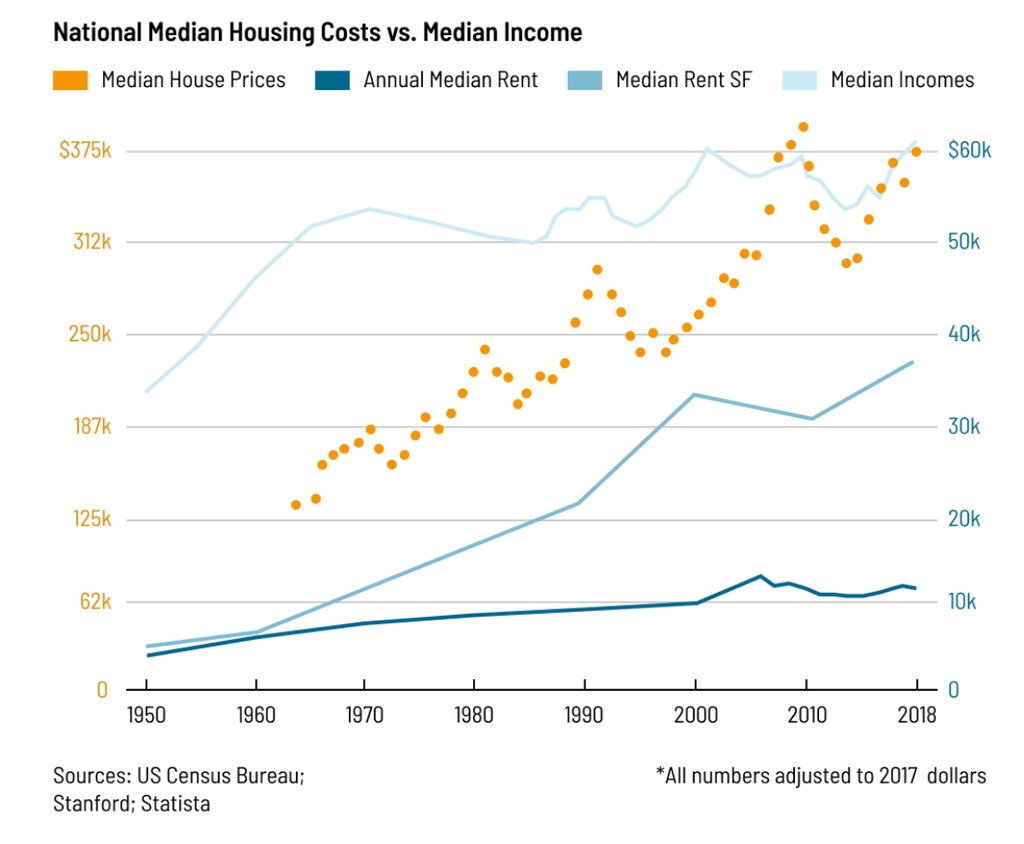
La vivienda, al igual que los préstamos estudiantiles y el seguro médico, ha caído en la trampa del libre mercado. La demanda es inelástica: todo el mundo necesita vivienda, educación y estar sano, y la gente pagará casi cualquier precio para cubrir estas necesidades básicas. En 1950, el precio medio de una vivienda equivalía a 2,2 veces el ingreso anual promedio. En 2013, unos años después de la peor caída del mercado inmobiliario en un siglo, los precios medios de la vivienda ya habían subido a 3,7 veces el ingreso promedio. En gran medida, este coste inflexible se ha pagado con un mayor endeudamiento privado. Entre 1949 y 2018, la deuda hipotecaria como porcentaje del PIB pasó del 15 % al 80 %.
Al igual que en la educación superior y la medicina preventiva, quienes partieron con ventaja y se enfrentaron a menos barreras de acceso obtuvieron las mayores recompensas. Mientras que la tasa de propiedad de vivienda entre los estadounidenses blancos ha aumentado del 50 % al 70 % desde 1950, entre los afroamericanos solo ha subido del 30 % al 40 %. Como resultado, el patrimonio neto de la familia blanca estadounidense mediana es ahora 12 veces el de la familia afroamericana mediana, y dos tercios de ese patrimonio neto corresponden al valor neto de la vivienda. La brecha patrimonial racial sigue creciendo: para 2053, el patrimonio mediano de los hogares afroamericanos habrá caído a cero, simplemente por haber salido perdiendo con la apreciación de la vivienda.
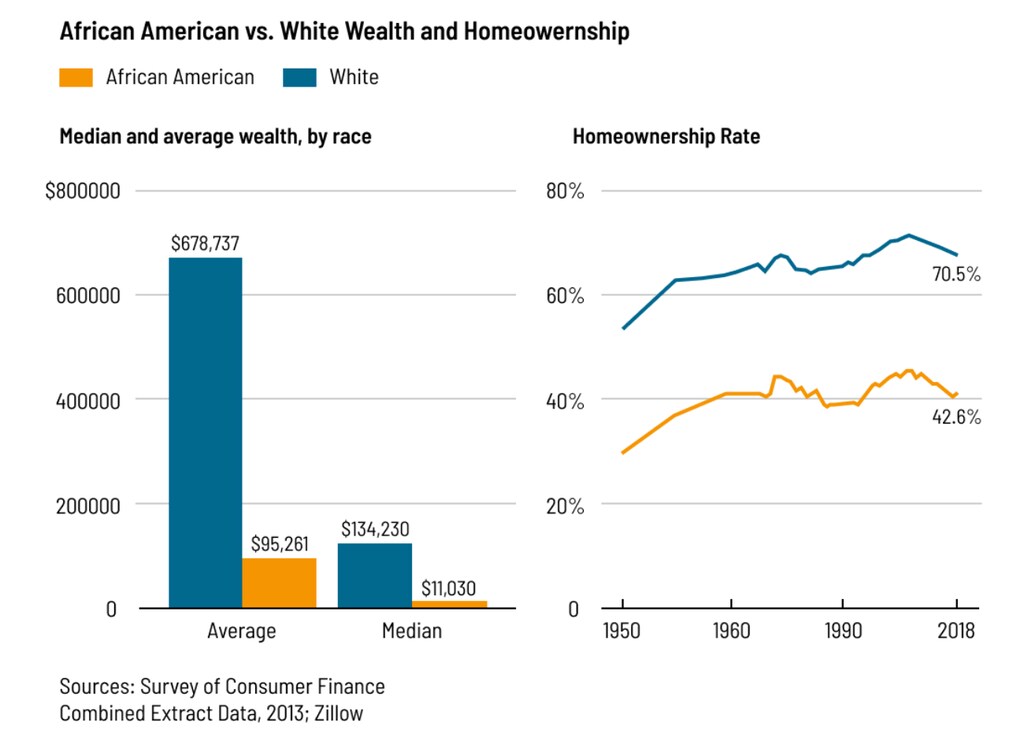
Las consecuencias reales de la desigualdad racial de ingresos se manifiestan en San Francisco, donde los afroamericanos representan el 34 % de las personas sin hogar, pese a constituir solo el 6 % de la población de la ciudad.
El señor D, afroamericano originario del área de la bahía de San Francisco, trabajaba en la construcción en uno de los prósperos barrios de la ciudad. Construyó allí una vida y formó una familia, pero en 2015 perdió su empleo debido a una lesión en una pierna. Como suele ocurrir, la combinación del desempleo y los crecientes gastos asociados a la lesión pronto agotó sus ahorros y acabó con su desahucio. A los 55 años, se quedó sin un hogar propio; vivía entre refugios y, a veces, dormía en coches o en los garajes de amigos, tan lejos como Sacramento.
Durante esta etapa difícil, el señor D nunca perdió la esperanza. Participó en varios programas de formación laboral, puso en marcha un negocio de catering, se presentó a un cargo público y colaboró como voluntario con organizaciones comunitarias que ayudan a las personas sin hogar. Pero, tras pasar tres años sin encontrar una vivienda asequible, decidió hacer las maletas y volver a Texas, dejando a sus hijos y nietos en California.
Las dos instituciones que más se benefician de la apreciación de la vivienda —los bancos y el Gobierno— han impulsado el mercado inmobiliario privado desde que se reformularon las condiciones de las hipotecas tras la Gran Depresión. Los bancos han sabido convertir la necesidad humana de tener un hogar estable en beneficios de billones de dólares. En Estados Unidos, más del 90 % de las viviendas se compran con una hipoteca, y la hipoteca promedio equivale al 90 % del valor de la vivienda.
Para los bancos, el monopolio del mercado hipotecario les ha permitido desencadenar una carrera por elevar el valor de las viviendas: cuanto mayor es el valor de una propiedad, mayores son los pagos de intereses y los beneficios potenciales. Incluso después del estallido de las burbujas inmobiliarias, los rescates gubernamentales y las normas favorables sobre quiebras han limitado el riesgo que afrontan los bancos ante una apreciación ilimitada del valor de la vivienda.
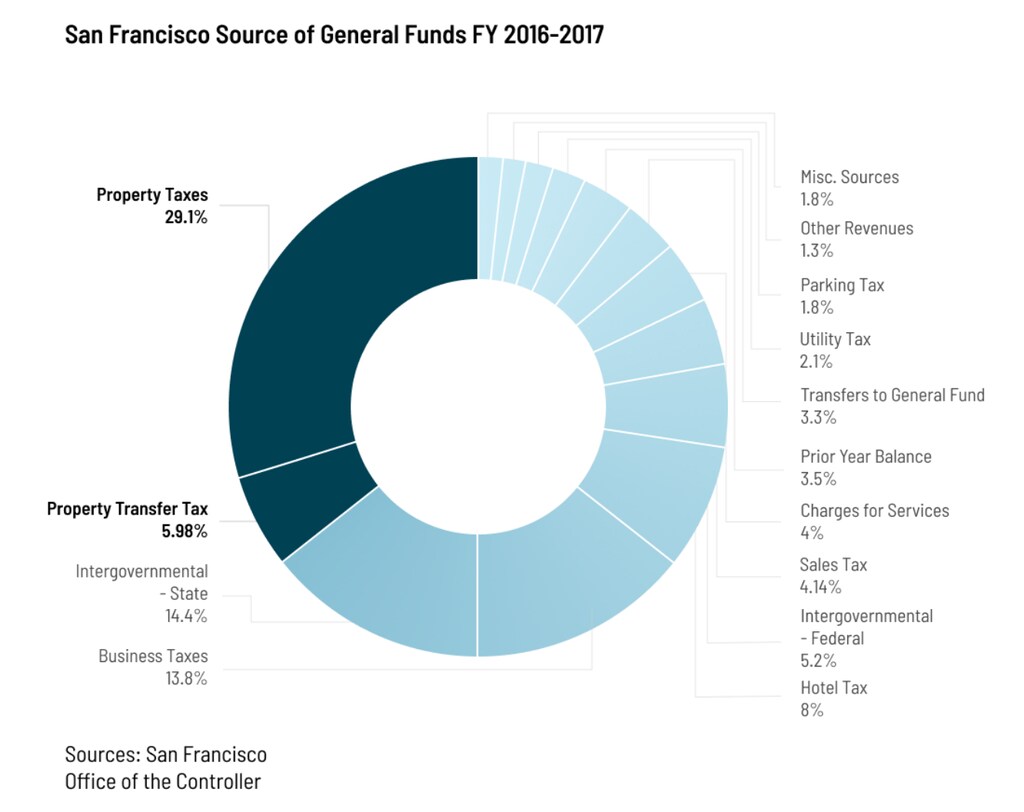
Los gobiernos, en especial los locales, tienen un interés particular en maximizar el valor de las propiedades. Un mercado de vivienda en auge supone un aumento del patrimonio neto de la población y una fuente constante de ingresos fiscales. Para los gobiernos locales y estatales, el impuesto sobre la propiedad es más importante que el impuesto sobre la renta. En San Francisco, el impuesto sobre la propiedad representó el 29 % del fondo general de la ciudad en 2017. Al restringir la reurbanización, construir apartamentos y condominios a precios de mercado y permitir que miles de viviendas por debajo del precio de mercado se conviertan en viviendas a precio de mercado, los ingresos por impuestos sobre la propiedad se han disparado.
Estudio de caso: San Francisco
ShelterTech es una organización sin ánimo de lucro con sede en San Francisco que conecta a las personas sin hogar con viviendas y recursos humanos. Desarrolla herramientas digitales para comunidades desatendidas y estudia la crisis de vivienda de la ciudad desde que su fundador vivió en primera persona la falta de hogar en 2014. Los precios de las viviendas, así como los alquileres medianos de la ciudad, han aumentado de forma bastante constante un 6,6 % durante los últimos 60 años —un 2,5 % si se ajusta por inflación.
Para el señor A, asesor de ShelterTech y sanfranciscano de toda la vida que hace poco vivía en la calle, eso significa que el apartamento de tres dormitorios que alquilaba con un compañero de piso en 1980 por 750 dólares al mes cuesta ahora 6.476 dólares: un aumento del 182 % en 38 años, ajustado por inflación. Ahora, a los 63 años, jubilado y viviendo de sus prestaciones de la Seguridad Social, se mudará a una vivienda subvencionada que le cuesta el 58 % de sus ingresos mensuales. Sin embargo, para él esto sigue siendo una mejora respecto a las condiciones de los alojamientos temporales y refugios donde vivía.
Quienes promueven el desarrollo sostienen que construir masivamente nuevas viviendas a precios de mercado es clave para aliviar la crisis habitacional. Es cierto que la construcción de viviendas no ha seguido el ritmo del crecimiento de la población a escala regional. Sin embargo, en San Francisco la población de 2010 era solo un 3,85 % mayor que la de 1950, mientras que los costes de la vivienda son casi un 400 % mayores. Los costes de la vivienda han seguido aumentando, independientemente del número de viviendas construidas en un año o de las fluctuaciones de la población.
En pocas palabras, la apreciación y la inflación por sí solas impulsan tanto el coste de la vivienda que San Francisco tendría que duplicar el número de nuevas viviendas que añade cada año para mantener estables esos costes, sin tener en cuenta el crecimiento de la población, los aumentos salariales, la reducción del desempleo y otros factores que encarecen la vivienda. Para volver a los costes de la vivienda de 1981, la ciudad tendría que añadir 200.000 viviendas nuevas o sufrir una caída del empleo del 51 % o una caída del 44 % en los salarios medianos.
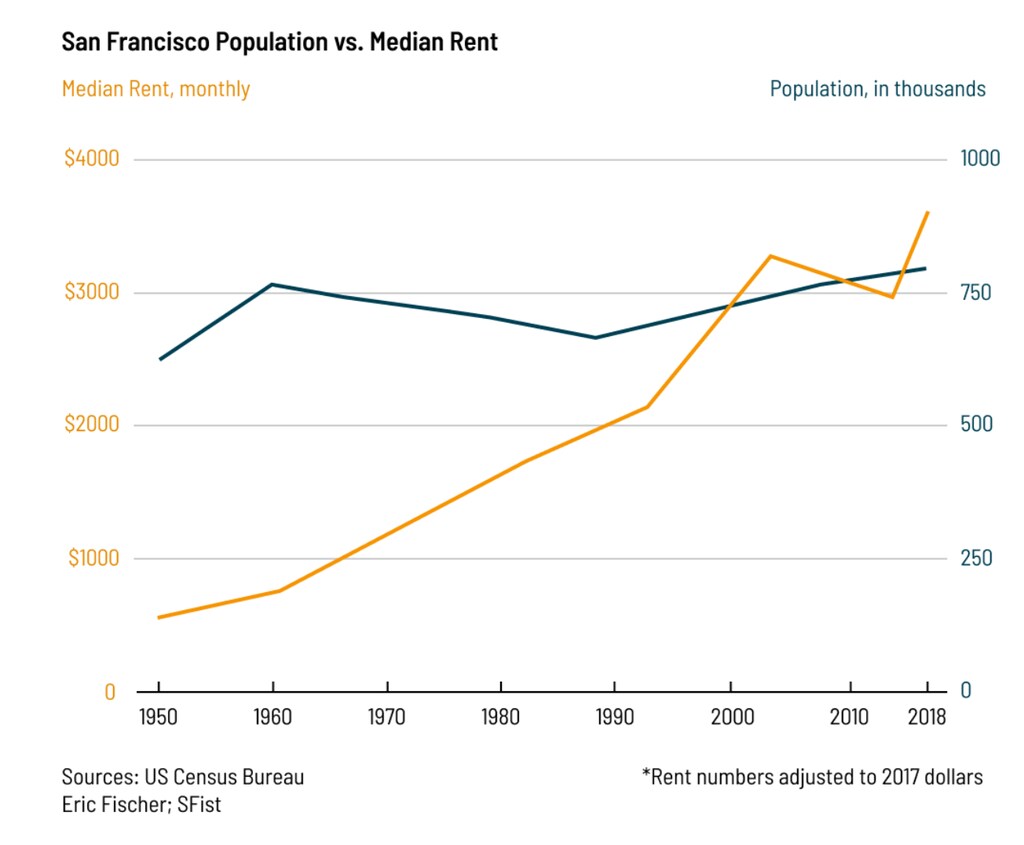
Otro problema que la construcción de viviendas a precios de mercado no resuelve es la extrema desigualdad de ingresos, agravada por la relativa rigidez de los costes de alquiler. En San Francisco, el 5 % más pobre de la población gana apenas 650 dólares al mes, mientras que el 5 % de los alquileres más bajos sigue siendo de 1.500 dólares al mes. En los últimos 10 años, la ciudad ha construido unas 6.500 viviendas asequibles nuevas, pero también ha perdido más de 4.000 viviendas asequibles debido a mudanzas de los propietarios a sus inmuebles, desahucios, demoliciones y conversiones. En 2017, la ciudad organizó sorteos para asignar viviendas asequibles y recibió más de 85.000 solicitudes para solo 1.210 viviendas.
¿Qué podemos hacer ahora?
Reforzar la protección de los inquilinos, ampliar la vivienda social y regular más estrictamente el mercado hipotecario ralentizaría la apreciación de la vivienda. Reducir los alquileres de corta duración y las viviendas vacacionales también tiene un gran impacto en la asequibilidad de la vivienda. En un estudio reciente, el MIT, UCLA y USC concluyeron que por cada aumento del 10 % en los anuncios de Airbnb, el alquiler promedio de un código postal aumentaba un 0,4 %.
Otra solución sería limitar la inversión extranjera y la especulación. Cuando Vancouver aprobó un impuesto del 15 % sobre todas las ventas a compradores extranjeros de viviendas, el precio de las viviendas unifamiliares cayó un 20 % antes de volver a subir, lo que dio un respiro temporal a la apreciación de la vivienda.
Una intervención más drástica consistiría en revertir la tendencia de las empresas a entrar en el mercado de la vivienda y recuperar la propiedad pública del suelo. Entre 2013 y 2015, las empresas compraron terrenos y edificios por un valor cercano a los 2 billones de dólares en las 100 principales ciudades del mundo. Las familias de clase media y baja no pueden competir con los inversores inmobiliarios corporativos, pero los gobiernos locales y las organizaciones comunitarias podrían aprovechar su poder de compra colectivo para participar activamente en la recompra de grandes cantidades de viviendas.
La Constitución neerlandesa contiene una disposición que garantiza una vivienda adecuada a sus residentes. Como resultado, los Países Bajos tienen actualmente la mayor proporción de vivienda social de la UE, que representa aproximadamente el 32 % de la oferta total de viviendas y el 75 % del mercado de alquiler. Como mayor proveedor de vivienda, el sistema público de vivienda neerlandés está bien posicionado para fijar los precios de mercado y responder a las crecientes necesidades de vivienda del país. Es un ejemplo interesante de un sistema de vivienda social a gran escala que funciona en un país desarrollado.



