Estuve en Boston la semana pasada. Aparte del frío que calaba hasta los huesos, lo que más me llamó la atención fue su sistema de transporte público, mucho mejor que el de la mayoría de las ciudades estadounidenses. Los carteles omnipresentes con la «T» de la Autoridad de Transporte de la Bahía de Massachusetts me guiaron hacia una multitud de líneas de metro, autobuses y trenes de cercanías que hacían que el coche fuera mucho menos imprescindible que en muchas otras partes de Estados Unidos. De hecho, Boston planea mejorar aún más su sistema de transporte explorando el uso de vehículos autónomos en una iniciativa con el Foro Económico Mundial.
Aunque el transporte de Boston es bueno, quizá todavía no sea tan bueno como podría. Una razón es que, como muchas otras ciudades, Boston no evalúa el valor de mercado de sus activos económicos. Liberar el valor público de los bienes inmuebles infrautilizados o monetizar sus activos de transporte y servicios públicos —en otras palabras, gestionar los activos de forma más inteligente— generaría un rendimiento que le permitiría más que duplicar sus inversiones en infraestructura. Con una gestión más inteligente de sus activos, Boston podría mejorar su sistema de transporte público y otros servicios sin tener que optar por la privatización, subir los impuestos ni recortar el gasto en otras áreas.
¿Cuál es el inconveniente? En realidad, no lo hay.
Abrir las cuentas de Boston
Durante los últimos 50 años, la titularidad pública de vastas propiedades comerciales ha provocado una falsa guerra entre la propiedad privada y la pública, sobre todo en Europa y, más recientemente, también en Estados Unidos. Lo más importante es la calidad de la gestión de los activos, no que sean públicos o privados.
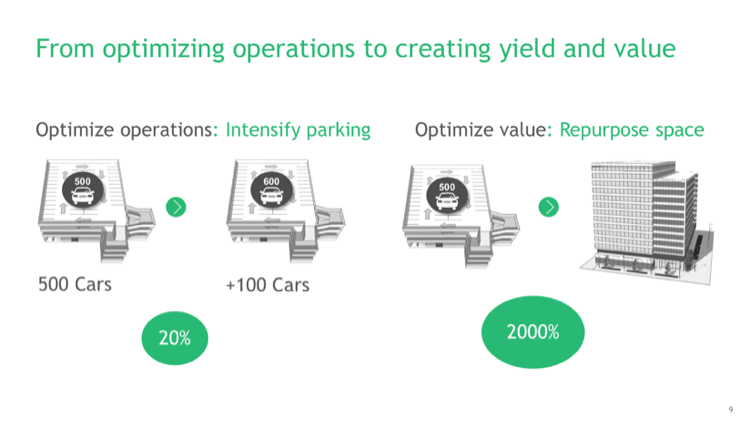
Elaborar un balance preciso —algo que, pese a su importancia, es sorprendentemente poco frecuente en la mayoría de las ciudades— es un paso crucial para adoptar un enfoque centrado en la gestión. Con una lista de activos y un conocimiento adecuado de su valor de mercado, los contribuyentes, los políticos y los inversores pueden evaluar mejor las consecuencias a largo plazo de las decisiones políticas.
Veamos el caso de Boston. A primera vista, la ciudad no parece especialmente rica. Sus estados financieros subestiman el valor real de los activos públicos: declaran activos totales por valor de 3.800 millones de dólares, de los cuales 1.400 millones corresponden a bienes inmuebles. Esa cifra es ligeramente inferior a sus pasivos, que ascendían a 4.600 millones de dólares en 2015.
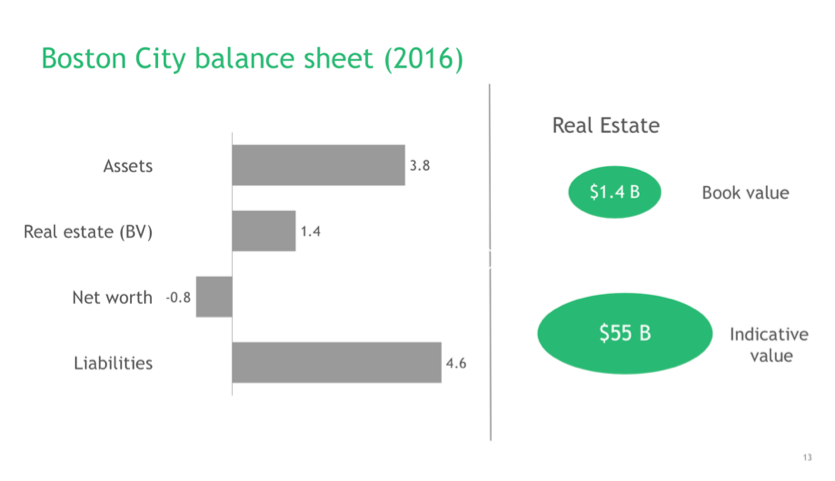
Sin embargo, como la mayoría de las ciudades, Boston declara sus activos por su valor contable, vinculado al costo histórico. Si sus bienes se declararan conforme a las Normas Internacionales de Información Financiera, que exigen utilizar el valor de mercado de los activos, las propiedades de Boston valdrían mucho más de lo que se declara actualmente. En otras palabras, la ciudad opera sin comprender plenamente su riqueza oculta.
Y esa riqueza es enorme. Una estimación del valor de mercado de la cartera inmobiliaria de Boston indica que solo los bienes inmuebles de la ciudad valen unos 55.000 millones de dólares. Pero, como los dirigentes de Boston no han contabilizado este valor, no pueden medir plenamente el costo de mantener estos activos mal gestionados. Si pudieran hacerlo, tendrían una idea de los beneficios que se obtendrían desarrollándolos con mayor criterio.
Una vez contabilizado el valor de mercado de los activos municipales, el siguiente paso hacia una gestión sólida de los activos es comprender el rendimiento que obtiene una ciudad de los ingresos y del aumento del valor de mercado de sus activos. Esto es fundamental para comparar todas las opciones de inversión, pero también para determinar si los resultados han sido satisfactorios y mostrar a las partes interesadas que su riqueza se gestiona de forma responsable.
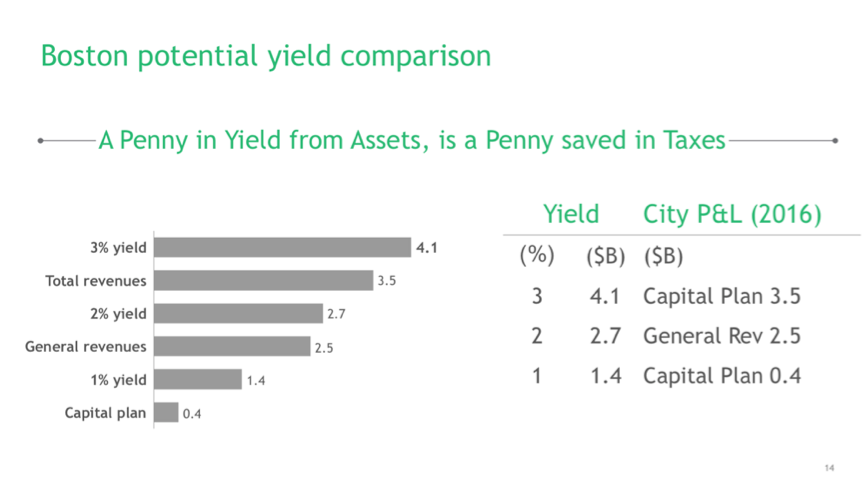
Tomemos de nuevo a Boston como ejemplo y supongamos prudentemente que, con una gestión más profesional e independiente de la política, la ciudad podría obtener un rendimiento del 3 % de sus activos comerciales. Un rendimiento modesto del 3 % sobre una cartera valorada en 55.000 millones de dólares generaría ingresos superiores a los ingresos totales actuales de la ciudad y, por tanto, le permitiría más que duplicar sus inversiones.
Boston no es en absoluto un caso excepcional. Al contrario, otras ciudades del mundo comparten su enfoque de valoración histórica. Como resultado, la riqueza pública queda atrapada en bienes inmuebles y otros activos comerciales cuyo potencial no se aprovecha.
Presentación del «Fondo de Riqueza Urbana»
La mejor manera de avanzar sería consolidar los activos de propiedad pública en un vehículo de inversión común que Stefan Fölster y yo hemos denominado «fondo de riqueza urbana». El fondo se gestionaría con independencia de las autoridades, de forma transparente y sujeta a rendición de cuentas, conforme al mandato de la ciudad, pero bajo la dirección de un equipo profesional dedicado a mantenerlo al margen de las influencias políticas.
Puede parecer difícil, pero es posible. La empresa de Hamburgo HafenCity GmbH, y algunas zonas de Copenhague revitalizadas por la City & Port Development Company, son solo dos ejemplos de zonas urbanas que han utilizado este tipo de mecanismo de desarrollo. Estas iniciativas no solo han aumentado la cantidad de viviendas residenciales, sino que también han financiado infraestructuras esenciales, como el metro de Copenhague, escuelas y universidades. En Hamburgo, la recién inaugurada Elbphilharmonie también se financió mediante una sociedad de cartera de propiedad pública.
Una mejor gestión de los activos de la ciudad ayudaría a los dirigentes locales a impulsar sus economías y financiar infraestructura social y económica, incluidas viviendas asequibles y a desarrollar estrategias para proyectos de uso mixto dinámicos e innovadores. Una mejor gestión de los activos de la ciudad también ayudaría a cubrir los costos del mantenimiento necesario sin competir con los presupuestos públicos, lo que dejaría más recursos para salud, educación y otras iniciativas sociales.
La gestión profesional de los activos públicos ya existentes acelerará, en última instancia, el desarrollo de infraestructura y servicios urbanos asequibles, sostenibles y centrados en las personas. Mientras las ciudades se preparan para los desafíos de la cuarta revolución industrial, esto les permitirá desarrollar políticas innovadoras e invertir en el futuro.
Dag Detter es asesor sénior de The Boston Consulting Group, exdirector del Ministerio de Industria de Suecia y coautor de La riqueza pública de las ciudades: cómo liberar activos ocultos para impulsar el crecimiento y la prosperidad.},



