La pandemia de COVID-19 aceleró una escasez mundial de vivienda.
Es urgente impulsar la producción y la asequibilidad de la vivienda; de lo contrario, el coste de la inacción podría derivar en una profunda crisis social y en disturbios civiles.
Estas son cinco políticas que pueden ayudar a resolver el problema: la recalificación del suelo para permitir mayor densidad, los incentivos financieros, la revisión de las políticas de inmigración, condiciones hipotecarias más favorables y el aumento de los ingresos fiscales.
Antes de la pandemia, el mundo ya experimentaba una aguda escasez de vivienda, tanto en el mercado de alquiler como en el de compraventa. La COVID-19 agravó la falta de vivienda disponible, ya que los problemas en las cadenas de suministro coincidieron con una oleada de compradores que buscaban más espacio, impulsada por los tipos de interés históricamente bajos.
Los acontecimientos recientes en Ucrania están provocando una crisis masiva de refugiados, con el potencial de desplazar a más de cinco millones de personas, lo que agravará aún más el problema en toda Europa.
El impacto de la escasez mundial de vivienda
Los estudios han documentado el impacto de la asequibilidad de la vivienda en el PIB. Por ejemplo, se estima que la falta de asequibilidad ha reducido la producción del PIB del área metropolitana de Londres en 1600 millones de dólares anuales. Por otro lado, un gran número de hogares depende ahora de la estabilidad de los precios de la vivienda, ya que su patrimonio neto está muy concentrado en el sector inmobiliario. En China, según se informa, el 70 % de la riqueza de los hogares se mantiene en esta forma.según se informa 70 % de la riqueza de los hogares se mantiene en esta forma.
Más de la mitad de los hogares estadounidenses no puede permitirse una vivienda de 250 000 dólares, mientras que el precio medio de la vivienda a nivel nacional es de 408 100 dólares. Unos 11 millones de estadounidenses destinan más del 50 % de sus ingresos al alquiler. En Hong Kong, los inquilinos destinan un récord mundial del 50,3 % de sus ingresos a los gastos de vivienda.
Por el lado de la oferta, los precios del suelo se dispararon en todo el mundo debido a los confinamientos y a las prohibiciones de construcción, que provocaron graves retrasos a los promotores. Posteriormente, los problemas en las cadenas de suministro, así como la escasez de materiales y de mano de obra, limitaron aún más la nueva oferta de vivienda. La inflación generalizada ha hecho que la viabilidad de los proyectos solo sea posible con precios de venta y alquiler más altos de lo previsto inicialmente.
El año pasado, los alquileres en Phoenix (Arizona) aumentaron un 30 %. Los precios de alquiler de las viviendas unifamiliares aumentaron un récord del 7,8 % en Estados Unidos. Los precios de las viviendas en venta aumentaron un 16,9 %, a un ritmo más rápido que el aumento de los ingresos. El inventario de viviendas en venta se desplomó un 48,7 % entre enero de 2019 y diciembre de 2021, hasta un mínimo histórico de tan solo 753 102 unidades disponibles para un país de 333 millones de habitantes.
Aumento de la demanda debido a la COVID-19 y a las crisis humanitarias
Ya existía una demanda acumulada antes de la pandemia. La tasa de propiedad de vivienda en Estados Unidos había alcanzado mínimos históricos del 65,1 % en el cuarto trimestre de 2019, y la narrativa generalizada de que los millennials preferían alquilar a comprar era errónea. Simplemente, los millennials no tenían los medios para comprar una propiedad.
No tenían los ahorros de generaciones anteriores, en parte debido a que el inicio de sus carreras profesionales se vio afectado por la Gran Recesión. En consecuencia, las hipotecas se volvieron menos accesibles, ya que los bancos se regularon más y empezaron a exigir condiciones más estrictas, incluida una entrada mínima del 20 %.
Con los confinamientos que obligaron a las personas a ahorrar, el aumento del poder adquisitivo gracias a los programas de estímulo gubernamentales y el fuerte incremento del valor de los activos, los millennials finalmente se vieron capacitados para comprar viviendas e impulsaron un mercado ya tensionado. Los grandes movimientos migratorios, impulsados en parte por las distintas restricciones de la COVID-19 y por la perspectiva de un mayor teletrabajo, agravaron aún más la frenética compra.
Hoy es un momento crítico para renovar las políticas de vivienda y urbanismo, que tienen décadas de antigüedad, y reequilibrar la ecuación de la oferta y la demanda. El coste de la inacción podría derivar en una profunda crisis social debido a la insatisfacción con las condiciones de vida de un grupo amplio y multigeneracional de personas, afectando sobre todo a las generaciones más jóvenes.
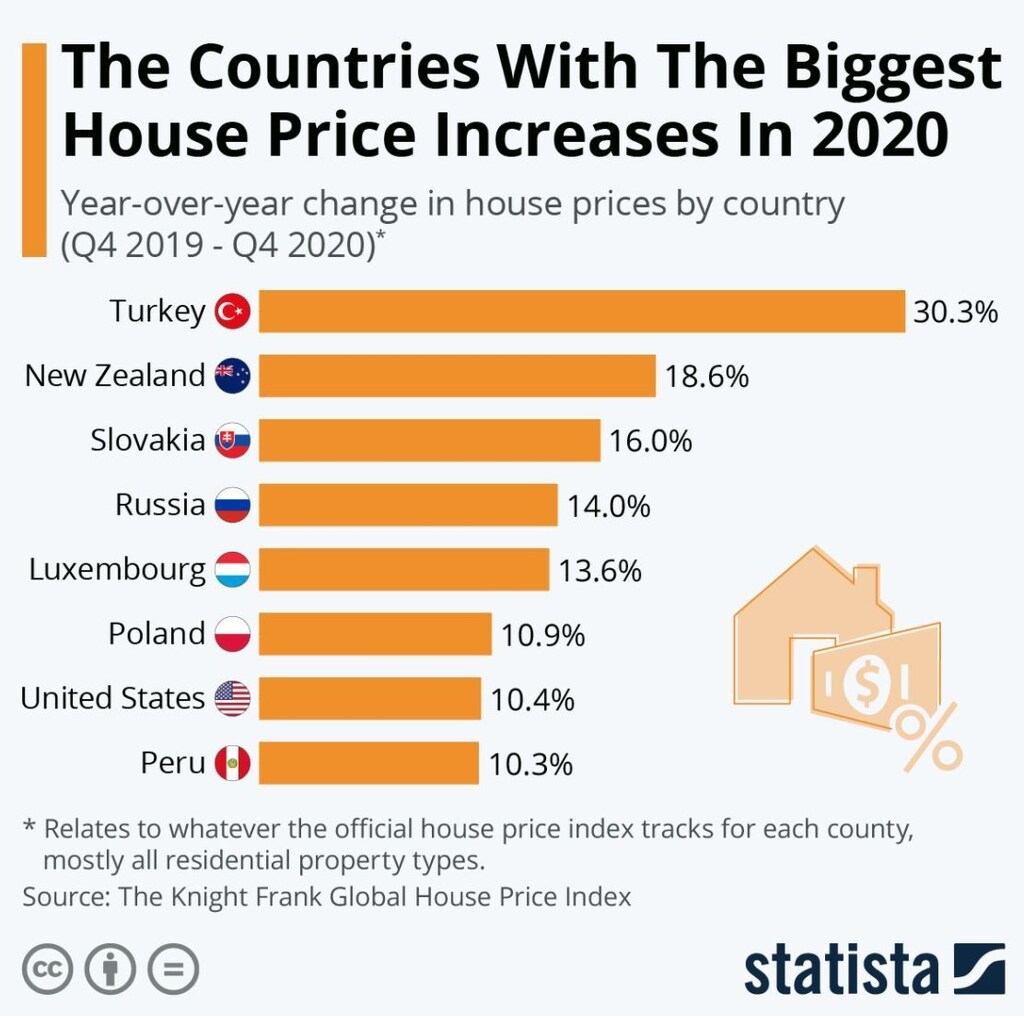
Estas son cinco políticas para ayudar a combatir la escasez mundial de vivienda:
1. Recalificación del suelo
Los gobiernos locales han empezado a responder recalificando las zonas unifamiliares, como en Berlín (Alemania), para permitir la construcción de hasta varias viviendas por parcela. Este tipo de políticas también promueve la inclusión social.
La desventaja de estas iniciativas es la falta de escala: densificar parcelas pequeñas requiere mucho tiempo y tiene un impacto limitado. Las políticas más eficaces en materia de recalificación serían crear barrios enteros que impulsen la construcción a gran escala, como el de Williamsburg, en Brooklyn. Allí se construyeron torres junto al agua de gran altura y de ingresos mixtos.
Sin embargo, la recalificación debe ser lo bastante sutil para lograr el efecto deseado. Por ejemplo, la normativa urbanística actual de Manhattan limita el volumen de cualquier nuevo edificio mucho más que su altura, lo que da lugar a torres extremadamente altas y ‘estrechas’. Pero construir este tipo de diseños es tan costoso que el único uso económico viable son los condominios de ultralujo, lo que dio lugar a la creación de ‘Billionaires’ Row’ en la calle 57.
2. Políticas de inmigración menos estrictas
Las políticas de inmigración influyen en la producción de vivienda, ya que el sector de la construcción depende en gran medida de los trabajadores inmigrantes. En consecuencia, unas políticas de inmigración más flexibles pueden reducir los costes de la vivienda al disminuir los costes de desarrollo y aliviar la escasez de mano de obra.
3. Incentivos financieros para ambas partes
Se necesitan incentivos financieros para estimular tanto la oferta como la demanda: los préstamos con intereses bajos y las exenciones fiscales son herramientas eficaces. No solo pueden reducir el coste total de capital de los nuevos proyectos de vivienda y de renovación, sino que también pueden ayudar a convertir oficinas y hoteles obsoletos en viviendas. Las medidas anunciadas recientemente por la gobernadora de Nueva York, Kathy Hochul, son un paso en la dirección correcta.
4. Espacio comercial minorista para generar ingresos fiscales
Las ciudades de todo el mundo siguen convirtiendo sus calles más destacadas en zonas exclusivamente peatonales. El plan para los Campos Elíseos de París incrementará el tránsito de peatones en las principales arterias urbanas. Esto abre la posibilidad de contar con espacios comerciales de gran valor. Los municipios deberían aspirar a crear más locales comerciales. Con el aumento de los valores comerciales, los ingresos por impuestos sobre la propiedad también crecerán. Estos ingresos adicionales pueden destinarse a la creación de viviendas asequibles.
Se ha hablado mucho de la ‘ciudad de 15 minutos’ de París o de los ‘barrios de 20 minutos’ de Melbourne. A medida que los centros urbanos se vuelven cada vez más densos, y con los residentes redescubriendo sus barrios durante los confinamientos, los municipios deben seguir ‘descentralizando’. Gran parte del suelo edificable permanece sin explotar fuera del núcleo urbano.
5. Más hipotecas para los compradores de vivienda
Para los posibles compradores de vivienda existen programas de ayuda para el pago de la entrada, pero son difíciles de obtener y penalizan a quienes pujan por una propiedad. Flexibilizar la normativa bancaria para permitir entradas más pequeñas puede aliviar esta carga para los compradores y ayudar a que la propiedad de vivienda sea más accesible para la clase media. No hay motivo para que los préstamos con una entrada del 0-10 % sean más accesibles en Europa que en Estados Unidos. En el entorno actual de tipos bajos, con tipos fijos y sin tipos introductorios, los préstamos con entradas reducidas no provocarán una nueva crisis de las hipotecas basura.
NIMBY («Not in my backyard», ‘no en mi patio trasero’) y las medidas contrarias a las empresas han agravado el problema, pero la pandemia ha creado de forma fortuita un entorno perfecto para empezar de cero. Tras las disputas políticas de los últimos años, los funcionarios públicos deben ahora trabajar codo con codo con el sector privado en pro del bien social común. Por ello, el tiempo apremia.



