Los mercados inmobiliarios mundiales retroceden tras años de subidas constantes, afirma el FMI.
Su Gráfico de la Semana muestra descensos generalizados de los precios de la vivienda ajustados por inflación en dos tercios de los países de la OCDE.
Los mercados inmobiliarios deberían gozar de mayor estabilidad cuando los bancos centrales ralenticen o pausen su campaña de subidas de los tipos de interés para frenar la inflación, afirma el FMI.
Los mercados inmobiliarios mundiales retroceden tras años de subidas constantes. El Gráfico de la Semana muestra descensos generalizados de los precios de la vivienda ajustados por inflación en dos tercios de los países con datos recientes de la Organización para la Cooperación y el Desarrollo Económicos.
En retroceso
Dos tercios de las economías cuyos precios de la vivienda sigue la OCDE registraron descensos en el trimestre más reciente del que hay datos disponibles.
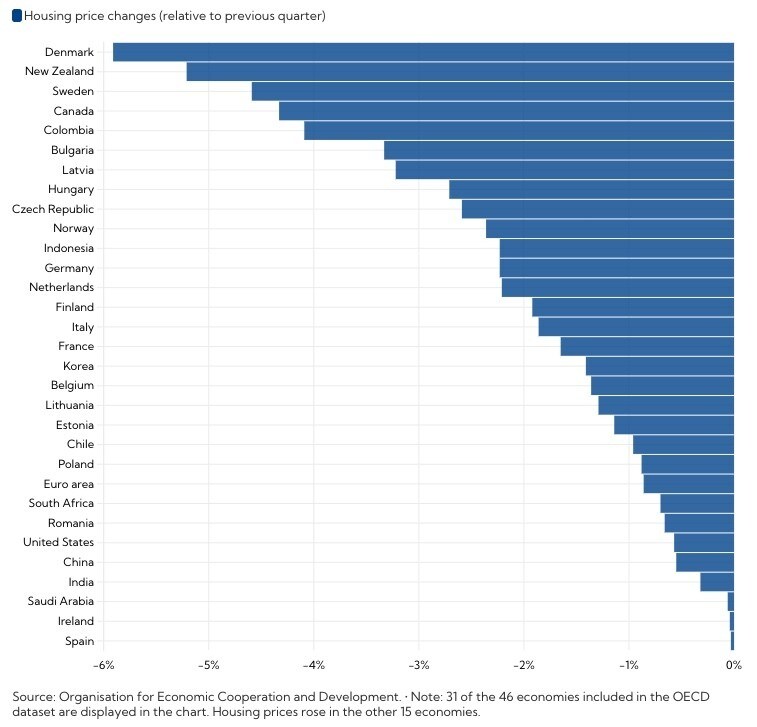
Estos movimientos ponen de relieve cómo los mercados inmobiliarios se están ajustando al alza de los tipos de interés, mientras los bancos centrales intentan contener la inflación. Los tipos oficiales han aumentado, en promedio, 4 puntos porcentuales en las principales economías, hasta niveles vigentes antes de la crisis financiera mundial.
En Estados Unidos, por ejemplo, la Reserva Federal ha elevado el tipo objetivo a un rango del 4,5–4,75 %, desde niveles cercanos a cero hace un año, al ritmo más rápido de subidas de los tipos en dos décadas. Esto provocó, a su vez, un fuerte aumento del tipo medio de las hipotecas fijas a 30 años, que alcanzó un máximo de dos décadas del 7,1 % a finales del año pasado.

Los tipos de interés desempeñan un papel fundamental en la evolución de los precios de la vivienda, junto con los ingresos y el crecimiento demográfico por el lado de la demanda y diversos factores de oferta, como los costes de construcción y la regulación. Una regla práctica basada en datos de distintos países indica que cada aumento de 1 punto porcentual de los tipos de interés reales ralentiza en unos dos puntos porcentuales el crecimiento de los precios de la vivienda.
Antes del reciente ciclo de endurecimiento, los tipos de interés seguían una tendencia a la baja. La reducción de los tipos impulsó de forma lógica la demanda de vivienda, al abaratar los préstamos para financiar la compra de una casa o ampliar las ya existentes. Ahora el proceso se ha invertido. Cada aumento de un punto porcentual del tipo hipotecario incrementa en 100 dólares los pagos mensuales de intereses del comprador medio de vivienda en Estados Unidos, y el impacto puede ser más grave para quienes compran en países donde predominan las hipotecas a tipo variable.
La duración de la caída de los precios de la vivienda dependerá de si las subidas de tipos de los bancos centrales ya han reducido las presiones inflacionistas. La última actualización de las Perspectivas de la economía mundial del FMI prevé que la inflación sea más baja este año que en 2022 en alrededor del 85 % de los países. Se espera que la inflación mundial se desacelere desde casi el 9 % del año pasado hasta alrededor del 6,5 % este año y siga moderándose el próximo, impulsada por el efecto que las subidas de tipos ya han tenido en la reducción de los cuellos de botella de la oferta.
Si los bancos centrales ralentizan o pausan las subidas de tipos, los precios de la vivienda deberían alcanzar una mayor estabilidad.



