El aumento de los alquileres y de los costes de la vivienda está dejando fuera del alcance de muchos hogares de ingresos bajos y medios una oferta cada vez menor de opciones de vivienda.
No hay suficientes viviendas subvencionadas o sociales ni opciones de vivienda "asequible" para los hogares de ingresos bajos y medios.
Resolver la crisis de la vivienda requiere el apoyo del sector público, mediante cuatro ingredientes clave.
Estamos en plena gran crisis de la vivienda. El aumento de los alquileres y de los costes de la vivienda está dejando fuera del alcance de muchos hogares de ingresos bajos y medios una oferta cada vez menor de opciones de vivienda. En Estados Unidos, los alquileres de las viviendas multifamiliares alcanzaron su máximo en el segundo trimestre de 2023, tras subir un 19,2 % desde 2019. En noviembre de 2023, los alquileres en Canadá aumentaron un 9,9 % interanual. Aunque a menudo se asume que se trata de un problema de la vivienda social, subvencionada o financiada por el gobierno, nuestros últimos datos revelan retos preocupantes en un espectro de niveles de ingresos mucho más amplio.
Oferta y demanda
Persisten graves dificultades para atender las necesidades de vivienda social (en Inglaterra hay 1,2 millones de hogares en lista de espera). Sin embargo, el déficit paralelo de vivienda asequible para los hogares de ingresos medios agrava los nuevos retos de las ciudades y amplía el impacto de los problemas relacionados con la asequibilidad.
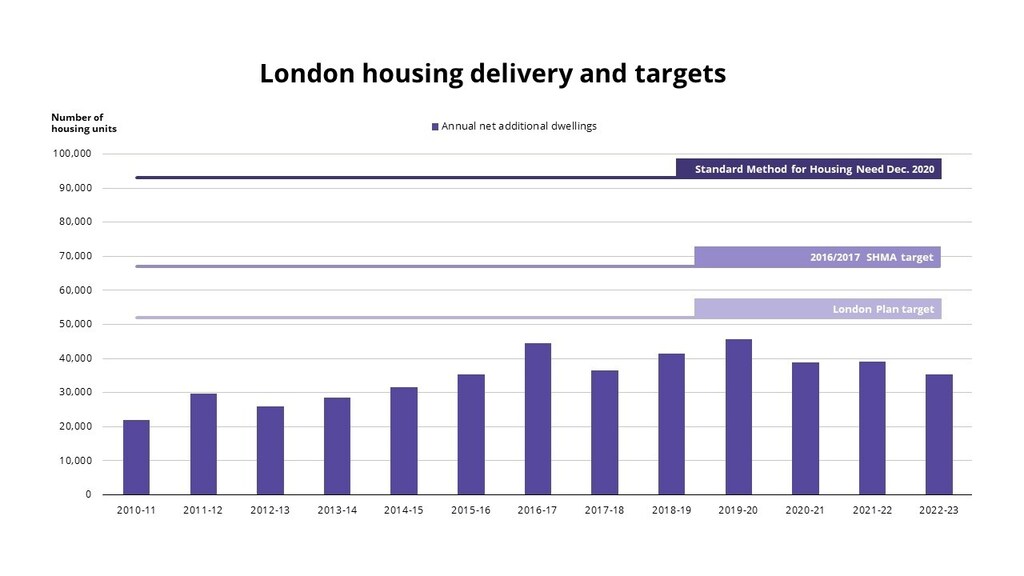
Tomemos como ejemplo Londres (Reino Unido). El Plan de Londres fija un objetivo de 10 años para la creación de 522 000 viviendas, lo que equivale a 52 200 viviendas al año. Sin embargo, según los informes anuales de la Autoridad del Gran Londres, la ciudad aún no ha alcanzado este objetivo anual. Si se tiene en cuenta que este ya es un objetivo conservador (en 2020, el método estándar para estimar las necesidades de vivienda calculó que 93 000 viviendas al año debían construirse para satisfacer la demanda de Londres), es fácil ver cómo el déficit de vivienda seguirá creciendo.
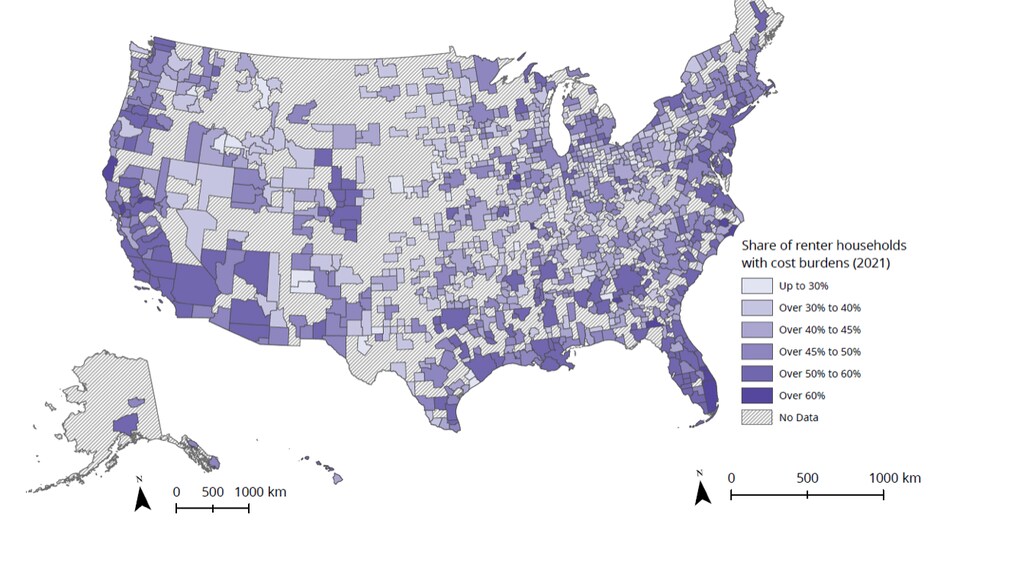
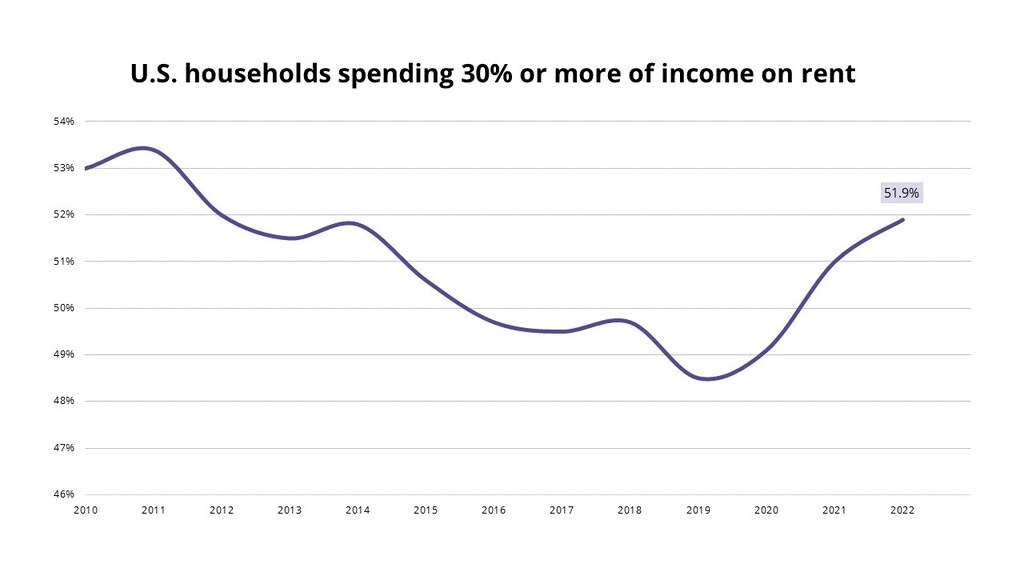
No hay suficientes viviendas subvencionadas o sociales ni opciones de vivienda "asequible" para los hogares de ingresos bajos y medios. El Departamento de Vivienda y Desarrollo Urbano de Estados Unidos y la Corporación Canadiense de Hipotecas y Vivienda consideran que una vivienda es asequible cuando los hogares destinan no más del 30 % de sus ingresos antes de impuestos a los gastos de vivienda. La vivienda asequible suele referirse a la vivienda que satisface las necesidades de aquellos hogares con ingresos entre el 80 % y el 120 % de la renta mediana del área. Si observamos el mapa de calor de la carga del alquiler en Estados Unidos que aparece a continuación, una proporción impactante del país presenta al menos un 30 % de hogares con una carga de alquiler. Esto indica una grave falta de oferta para una serie de niveles de ingresos.
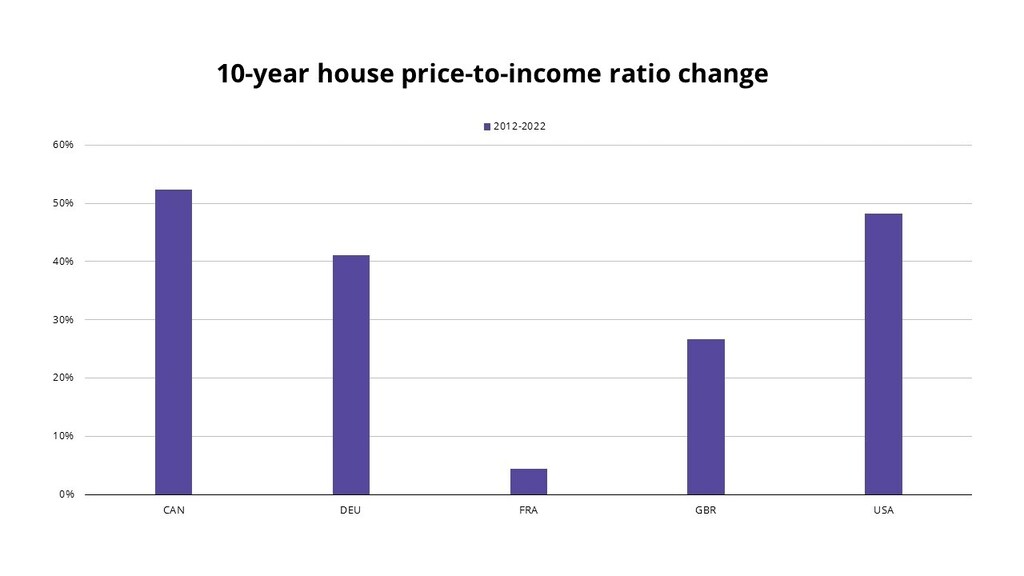
¿Por qué es hoy más relevante esta crisis? Si observamos la ratio precio de la vivienda-ingresos de los últimos 10 años, vemos que los precios de la vivienda superan con creces los salarios. En Canadá y Estados Unidos, la ratio de 10 años se sitúa en torno al 50 %: los precios de la vivienda han crecido 1,5 veces los ingresos. Los posibles propietarios deben destinar a la compra de una vivienda una proporción de sus ingresos anuales insostenblemente alta. En Inglaterra, los datos de la Oficina Nacional de Estadística revelan que solo el 10 % más barato de las viviendas se considera hoy asequible para el segmento de ingresos medios.
¿Qué hace el Foro Económico Mundial para apoyar el futuro del sector inmobiliario?
La nueva vivienda inicial es un alquiler
Para muchos compradores de primera vivienda con ilusión, comprar una casa parece fuera de alcance. El mercado inmobiliario mundial lidia con el impacto de los tipos de interés elevados y de los costes de construcción inflados. La tasa anual media de interés de una hipoteca a tipo fijo a 30 años se sitúa ahora en casi un 8 % en Estados Unidos, frente al 2,65 % ofrecido en enero de 2021. Dado que se espera que los tipos de interés se mantengan muy por encima de la norma de la última década, muchos hogares encontrarán más difícil acceder a la propiedad de una vivienda. Además, los hogares que deban refinanciar su hipoteca a un tipo mucho más alto verán un aumento sustancial de sus cuotas mensuales.
Esto plantea a quienes buscan vivienda la pregunta: ¿debo seguir alquilando? Muchos factores hacen que el alquiler resulte más atractivo, y viable, que la propiedad. Además de los pagos de la hipoteca, la propiedad requiere costes de capital adicionales, como la entrada inicial, las comisiones de los agentes, los intereses y el mantenimiento. Estos costes se acumulan y producen un coste mensual más alto para los hogares. En Estados Unidos, el coste de la cuota mensual media de una vivienda es ahora de 3322 dólares, mientras que el pago mensual medio de un nuevo contrato de alquiler es casi 1000 dólares más barato.
El alquiler también ofrece a los inquilinos más flexibilidad que la propiedad. Los inquilinos pueden trasladarse a una nueva vivienda con más facilidad que los propietarios, un beneficio enorme si sus necesidades de vivienda cambian. Además, los alquileres suelen incluir mejores instalaciones y servicios, como centros de fitness.
Aunque los hogares estén decididos a comprar, muchos no podrán encontrar una vivienda que puedan permitirse. Si bien el aumento de los tipos de interés debería ejercer presión a la baja sobre los precios de la vivienda, hasta ahora los mercados inmobiliarios han demostrado una resiliencia sorprendente. Hay una combinación de factores detrás de esto, pero, en esencia, la oferta se ha mantenido ajustada porque las ventas forzosas y los embargos han sido limitados durante la corrección actual, en fuerte contraste con los ciclos anteriores.
Fundamentalmente, los propietarios suelen no estar dispuestos a vender su casa por menos de su valor percibido a menos que se vean obligados a hacerlo, lo que limita la oferta. Además, el coste de una nueva hipoteca también disuade a los propietarios que podrían plantearse vender. Este "efecto de bloqueo" incentiva a los propietarios a permanecer en su vivienda actual. Con propietarios que optan por no vender y una creación de vivienda que no avanza al ritmo necesario, el número de viviendas asequibles en venta sigue disminuyendo.
Cuatro ingredientes clave para el éxito
¿Cómo pueden las grandes ciudades trabajar con el sector privado para mejorar la entrega de vivienda asequible? Los créditos fiscales han constituido tradicionalmente la columna vertebral de los incentivos que el sector público ofrece para impulsar el desarrollo de vivienda asequible, pero no son la única herramienta de la caja de herramientas del sector público. Resolver la crisis de la vivienda requiere el apoyo del sector público y necesita cuatro ingredientes clave:
1. Densidad razonable
Uno de los mayores retos es la falta de suelo disponible para el desarrollo. En las ciudades europeas queda poco suelo por urbanizar. Además, las restricciones urbanísticas dificultan la construcción de viviendas multifamiliares. El tema aquí son las políticas que promueven la densidad. Los promotores deben poder construir más viviendas en parcelas más pequeñas para que el proyecto sea económicamente viable. Sin embargo, la naturaleza de la densidad debe adaptarse al tejido de la comunidad. Muchas comunidades con predominio de viviendas unifamiliares aisladas no están preparadas para acoger promociones multifamiliares de media o gran altura. En cambio, un cambio de densidad razonable podría modificar la normativa urbanística para permitir varias viviendas en una misma parcela o la introducción de unidades de vivienda accesorias (ADU), como un apartamento en el garaje.
Las ADU, y las reformas urbanísticas que permiten su construcción, están surgiendo en todo Estados Unidos como respuesta a la crisis de la vivienda. Como uno de los mercados de ADU más dinámicos del país, el sur de California ha registrado una fuerte demanda a pesar de los vientos económicos en contra. Las solicitudes de licencia para ADU en todo el estado han aumentado de forma constante desde 2017 y en 2022 se registraron tres veces más solicitudes de licencia, hasta 30 000. Aunque existe cierto desfase entre el número de solicitudes de licencia de ADU y las ADU terminadas, el interés por soluciones de vivienda adicionales sugiere que las solicitudes de licencia seguirán aumentando.
2. Un sólido compromiso comunitario
Incluso cuando las ciudades modifican los códigos urbanísticos y reducen las restricciones a la creación de viviendas multifamiliares, existe un obstáculo mayor, y potencialmente más formidable, para los promotores: los miembros de la comunidad que dicen "no en mi patio trasero". Este es un obstáculo notorio para el desarrollo urbano a gran escala, pero el movimiento deja una lección importante: es fundamental contar con el apoyo de la comunidad. Cuando las propuestas para aumentar la densidad y ofrecer viviendas adicionales encuentran oposición, ¿cómo podemos encontrar una solución?
La participación temprana de la comunidad y la mediación urbana pueden facilitar conversaciones productivas con las partes interesadas de la comunidad y generar soluciones creativas. Como señaló mi colega, Eime Tobari,, es fundamental determinar qué significa "bueno" para cada comunidad. El promotor residencial Groupe Prével se enfrentó inicialmente a la reacción negativa de la comunidad en relación con su propuesta de desarrollo Village Lacey Green en el área metropolitana de Montreal (Canadá), ya que el proyecto requería un cambio en la normativa urbanística. Al trabajar con la comunidad para encontrar una solución, se formó un grupo de trabajo con representantes de Prével, de la ciudad y de la comunidad. Con la ayuda de un mediador urbano, el grupo de trabajo encontró una solución de diseño que funcionó para todos.
3. Incentivos alternativos del sector público
El sector público dispone de herramientas más allá de los incentivos fiscales que ayudan a superar las barreras a la creación de vivienda asequible. En Estados Unidos, los requisitos de planificación, como los mínimos de aparcamiento, limitan el tamaño de las promociones multifamiliares. Reducir o eliminar los mínimos obligatorios de aparcamiento libera una mayor parte de la parcela para su desarrollo. Los Apartamentos Lucy Gonzalez Parsons en Chicago (Illinois) sustituyeron un aparcamiento en superficie de propiedad municipal por 100 nuevas viviendas, 50 de las cuales son asequibles, con ingresos equivalentes al 60 % de la renta mediana del área metropolitana de Chicago. La introducción por parte de Chicago de la Ordenanza de Comunidades Conectadas de 2022 hizo posible la construcción de este desarrollo de 126 000 pies cuadrados mediante la reducción de los requisitos de aparcamiento, la ampliación de los límites de desarrollo orientado al transporte (TOD) y nuevas directrices para las bonificaciones de densidad.
Además de flexibilizar los requisitos de aparcamiento, las ciudades también pueden "agilizar" las solicitudes de planificación para determinadas soluciones de vivienda asequible. El Plan de Londres introdujo una vía rápida para las propuestas de desarrollo que ofrezcan un 35 % de vivienda asequible y cumplan otros requisitos de planificación pertinentes. Las ciudades pueden utilizar mecanismos, como una vía rápida, que simplifiquen el proceso de planificación para incentivar la creación de vivienda asequible.
Por último, las ciudades pueden conceder bonificaciones de densidad a los desarrollos que aporten vivienda asequible adicional. Estas bonificaciones adoptan múltiples formas y pueden utilizarse para aumentar el número de unidades de vivienda por acre, incrementar la altura de los edificios y modificar el coeficiente de edificabilidad, es decir, la proporción de una parcela que puede destinarse al desarrollo. Una bonificación de densidad introducida en San Diego (California) en 2016 ayudó a crear 463 unidades de vivienda asequible.
4. Infraestructura sostenible
Más allá de garantizar que la infraestructura del barrio pueda sostener el desarrollo, existe el reto de impulsar un desarrollo sostenible. El sector público debe considerar el futuro del entorno construido y los posibles impactos y riesgos de un clima mundial en evolución. La próxima oleada de desarrollo de infraestructura verde, y la forma en que se tienen en cuenta las demandas de transporte público, energía, agua y recursos, influirá de manera decisiva en la capacidad de las ciudades para abordar la vivienda.
Las soluciones adecuadas en el lugar adecuado
Lograr un sector de la vivienda próspero en nuestras ciudades es uno de los mayores retos que tenemos por delante, y exige un liderazgo firme y soluciones creativas adaptadas a regiones y mercados específicos. Confío en que la comunidad inmobiliaria pueda afrontar este reto y demostrar ser socios transformadores en la labor fundamental de crear lugares prósperos que beneficien a todos.


