El 62% de los negociadores sénior afirman que la toma de decisiones exclusivamente humana ya no es defendible en transacciones complejas, pero solo el 22% permitiría que la IA hiciera la recomendación final sobre si firmar o no.
El criterio en materia de inversiones siempre se ha transmitido a través del trabajo de los empleados más jóvenes: horas en salas de datos, construyendo modelos, observando a los socios sénior sopesar pruebas incompletas.
Las empresas que logren implementar correctamente la IA en los mercados privados serán aquellas que se mantengan enfocadas en lo que sus empleados aún necesitan saber hacer por sí mismos.
Hoy en día, la mayor parte del debate sobre la IA en los mercados privados gira en torno a la eficiencia. Desde el capital privado y el crédito hasta la inversión de family offices y las fusiones y adquisiciones, los líderes se centran en la rapidez con la que sus equipos pueden identificar y analizar oportunidades de inversión, tomar decisiones y desplegar capital. Con el panorama actual de la IA, el tiempo necesario para todo este proceso se ha reducido drásticamente y, si bien los beneficios son reales, también es importante considerar las consecuencias.
Los líderes actuales se preguntan si la IA mejora las decisiones de inversión. Sin embargo, la pregunta que deberían hacerse es qué efecto tiene sobre el juicio en sí mismo: cómo se forma, cómo se transmite a la próxima generación de inversores y quién es responsable de él.
El criterio de inversión rara vez se enseña en un aula. Históricamente, se ha transmitido a través del trabajo de los asociados, y de horas de trabajo. Redactar un memorando de búsqueda de fuentes, reunir un expediente de diligencia debida, sentarse en la sala mientras los socios sénior sopesan pruebas incompletas y debaten sobre su significado. Un asociado que pasa tres semanas en una sala de datos aprende cosas que un resumen de IA no puede transmitir, como qué cifras cambian, qué afirmaciones de la gerencia resisten el contacto con los clientes y cuánta importancia le da un socio a la respuesta de un fundador a una pregunta inesperada. El modelo de aprendizaje es como la industria produce a quienes toman decisiones. Se ha mantenido informal porque nunca ha necesitado ser otra cosa.
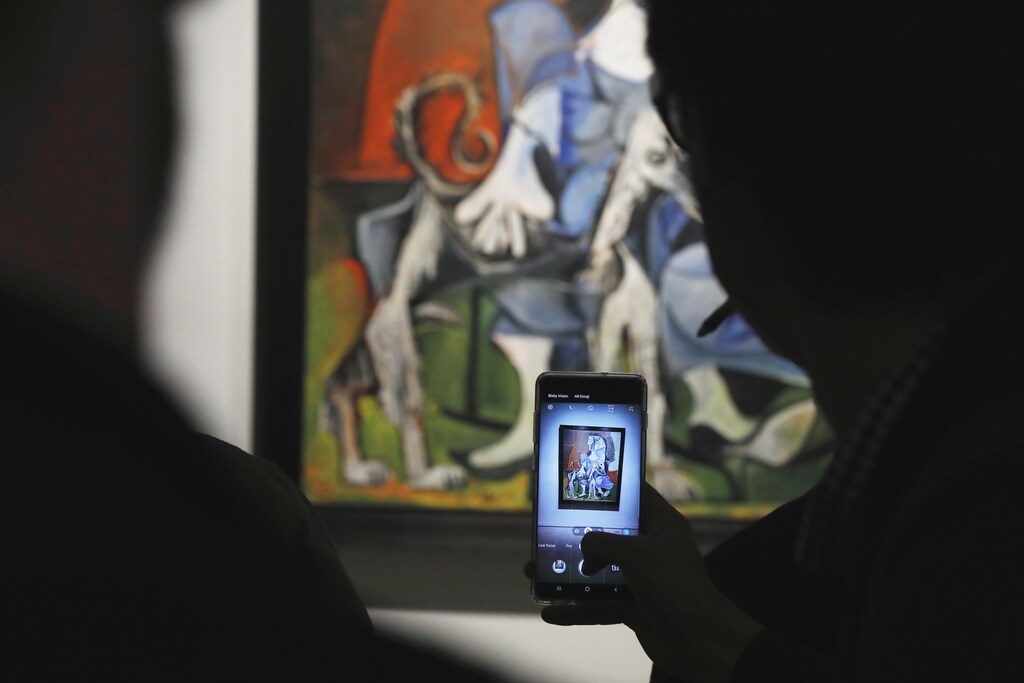
Aprender de Picasso sobre la adopción de la IA
El ex inversor Alex Sen articula bien esta idea. Pasó casi una década invirtiendo en Blackstone, Thoma Bravo y CVC antes de fundar Meridian, una herramienta CRM impulsada por IA para inversores. Argumentó que los asociados aún necesitan saber cómo construir un modelo desde cero. y recurrió a Picasso para que le explicara el porqué.
Antes de su trabajo abstracto, Picasso era un dibujante meticuloso capaz de pintar retratos técnicamente precisos, pero optó por no hacerlo. Esta base otorgó autoridad a sus decisiones posteriores. Quienes han construido suficientes modelos por sí mismos pueden detectar errores y reconocer suposiciones erróneas, incluso cuando están ocultas en niveles inferiores. El costo de omitir esta etapa se manifiesta años después, cuando quien revisa el análisis ya no puede discernir el error.
La IA está asimilando ahora estas tareas previamente aprendidas, y lo está haciendo rápidamente. Datasite y FT Longitude encuestaron a 1.000 negociadores sénior. En marzo de 2026, en 27 países, el 62% afirmó que la toma de decisiones exclusivamente humana ya no es defendible en transacciones complejas, y la mitad declaró el uso regular de IA en la debida diligencia, pero solo el 22% permitiría que la IA hiciera la recomendación final sobre si firmar o no.
Estas cifras describen una disonancia en una industria que anhela el juicio humano en el momento decisivo, al tiempo que automatiza el proceso que siempre lo ha producido.
El peligro de un efecto dominó
Si analizamos esto desde la perspectiva de la prospectiva estratégica —una práctica centrada en tomar mejores decisiones a largo plazo en situaciones de incertidumbre—, el resultado tiene un efecto dominó que podría perjudicar gravemente a la próxima generación de inversores.
Los supuestos inherentes a las herramientas actuales se convertirán en los valores predeterminados del futuro. Lo que un sistema considera una señal de calidad, un comparable relevante, un equipo directivo creíble o un motivo para descartar una inversión, conlleva una visión sobre cómo funciona la inversión, codificada por quien configuró el modelo: un proveedor, un proveedor de datos o un socio que posteriormente se trasladó a otra empresa.
Una generación formada con estos sistemas heredará estas ideas como verdades absolutas, sin haber tenido la experiencia de formarse una opinión contraria. Además, las configuraciones predeterminadas son más difíciles de cuestionar que las preferencias declaradas por un socio, que los inversores noveles aprenden a analizar y, en ocasiones, a rechazar. No se puede discutir con una clasificación cuyo razonamiento no se comprende.
Los negociadores ya perciben lo que está en juego. Según la misma investigación de Datasite, el 73 % afirma utilizar IA en los informes y la gobernanza de los consejos de administración, y estos sistemas se incluyen tanto en el registro de los motivos por los que se tomaron las decisiones como en las decisiones mismas.
Diseñar para el juicio
La integridad en las decisiones, y no la velocidad, debe ser el objetivo más duradero para el futuro de los mercados privados. Si las empresas van a mantener el ritmo actual de adopción de la IA (lo cual es probable), es imperativo que el sector comience a reflexionar sobre qué herramientas y mejores prácticas de IA optimizarán los resultados para la próxima generación de responsables de la toma de decisiones.
De ello se derivan tres recomendaciones.
Expresa el razonamiento que subyace a las conclusiones. Cuando una empresa rechaza a una compañía, el registro debe incluir sus suposiciones, las pruebas que consideró y qué factores habrían modificado su decisión. Las empresas suelen volver a contactar con las mismas compañías años después. La mayoría no puede reconstruir los motivos de su rechazo inicial, lo que les impide comprobar si la lógica original sigue siendo válida. El contexto es fundamental en un mundo centrado en la IA.
Haga que el trabajo del modelo sea inspeccionable. Un sistema que revela lo que descartó y por qué, enseña a quien lo utiliza. La mayoría de los sistemas devuelven una lista clasificada y dejan el razonamiento en la máquina. Si la próxima generación de inversores será nativa de la IA, los modelos que los entrenan deberían ser tanto mentores como asistentes.
Diseña el asiento del niño de forma deliberada. Modificar el comportamiento desde su origen. Algunas empresas ahora exigen que los analistas formen una opinión antes de ejecutar el modelo y luego la concilien. Si bien este enfoque puede requerir tiempo, garantiza una generación de inversores capaces de pensar de forma crítica, aprovechar las herramientas de IA y obtener resultados.
Picasso se ganó el derecho a ignorar las reglas aprendiéndolas primero. Los inversores de hoy deberían tomar nota. De lo contrario, el sector de los mercados privados corre el riesgo de descubrir las consecuencias de que una generación de inversores omita el paso fundamental de desarrollar un buen criterio mediante la práctica. Las empresas que acierten en esto serán las que se mantengan firmes en cuanto a las habilidades que sus empleados aún necesitan adquirir en un mundo cada vez más impulsado por la IA.