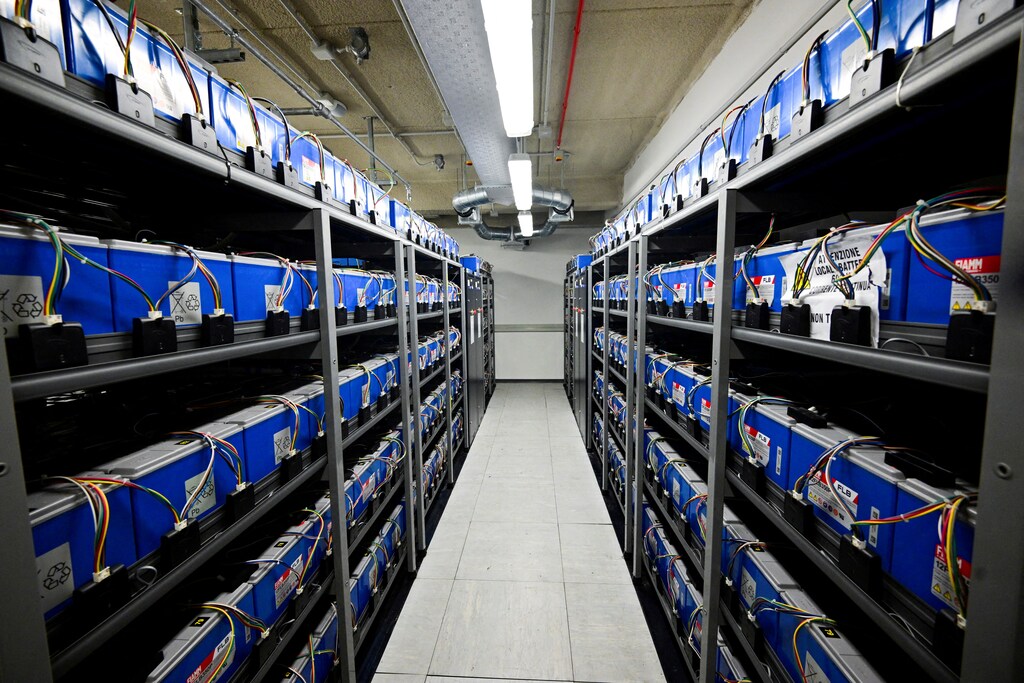
Los desarrolladores de IA buscan cada vez más fuentes de alimentación dedicadas, ya sea in situ o adyacentes, para los campus de centros de datos.
El autoabastecimiento puede aliviar las limitaciones de interconexión local y de capacidad de la red, pero puede trasladar los costes, las obligaciones de fiabilidad y los cuellos de botella a otros ámbitos.
El reto político que surge ahora consiste en definir las condiciones de conexión, como quién paga por la capacidad de red compartida y qué flexibilidad deben ofrecer los grandes usuarios.
Con la IEA esperando centros de datos globales La demanda de electricidad se duplicará aproximadamente. Desde 485 teravatios-hora en 2025 hasta aproximadamente 950 en 2030, un número creciente de campus universitarios con alto potencial de consumo energético están explorando qué porcentaje de sus necesidades energéticas deberían cubrirse con su propia conexión a la red. Durante la mayor parte del siglo pasado, dicha conexión marcaba el límite entre la responsabilidad del cliente y la de la compañía eléctrica. Ahora se está convirtiendo en una decisión de diseño, con más opciones que simplemente estar conectado o desconectado: suministro puente temporal, autoabastecimiento parcial o independencia total.
Una señal de este cambio se produjo el 2 de septiembre, cuando Vertiv acordó adquirir Vertiv adquirió UtilityInnovation Group (UIG) por aproximadamente 1450 millones de dólares en efectivo, con hasta 1150 millones de dólares adicionales sujetos al cumplimiento de objetivos de ganancias. UIG ofrece sistemas de control de microrredes, gestión de generación y almacenamiento in situ, y equipos de conmutación para microrredes que ayudan a los centros de datos a integrar su propio suministro eléctrico con las conexiones a la red. La cartera tradicional de Vertiv abarcaba principalmente la infraestructura entre la conexión a la red y los equipos informáticos. La empresa describe esta adquisición como una extensión de ese alcance hacia la fase inicial de la cadena de suministro, creando lo que denomina una cartera "de la red al chip".
El autoabastecimiento no es lo mismo que desconectarse de la red eléctrica.
Desconectarse de la red eléctrica puede significar cosas distintas. El aislamiento físico no es nuevo: hospitales e instalaciones industriales llevan décadas utilizando la generación de energía in situ. El autoabastecimiento comercial también es habitual, ya que los grandes consumidores generan o almacenan parte de su propia electricidad sin dejar de estar conectados a la red eléctrica general.
Para los centros de datos de IA, esa distinción es importante. Un campus puede autoabastecerse de electricidad en gran medida sin independizarse por completo de la red eléctrica. Aún puede depender de la red para respaldo, equilibrio, soporte de emergencia o períodos en los que la generación in situ no esté disponible.
La cuestión clave, por lo tanto, no es simplemente quién es el propietario de la generación, sino qué relación existe entre el centro de datos y el sistema eléctrico en general. En otras palabras, el autoabastecimiento no tiene por qué implicar abandonar el sistema.
Saltarse la cuadrícula tiene su propia cola
El principal argumento a favor de construir tu propia fuente de alimentación es que puede ser más rápido que esperar una conexión a la red eléctrica. Pero salir de la cola de interconexión no elimina la espera.
GE Vernova Finalizó el segundo trimestre de 2026 con una cartera de pedidos y reservas de turbinas de gas de 116 GW y ya está aceptando reservas para entregas en 2031. Siemens La cartera de pedidos de turbinas de gas del sector energético ha alcanzado los 69 GW, con plazos de entrega de tres años o más, mientras que Mitsubishi tiene una cartera de pedidos de turbinas de gran tamaño de 35 GW. Juntos, Las tres empresas controlan Aproximadamente dos tercios de la capacidad mundial de fabricación de turbinas de gas. Generar energía propia puede aliviar una limitación, pero crea otra: la lista de espera para los equipos de generación.

Los costes de la red compartida no desaparecen.
El autoabastecimiento plantea otra cuestión: ¿Quién paga por la red eléctrica restante? Un campus que nunca se conecta no necesariamente impone costos a otros clientes. El problema surge cuando las redes ya han invertido para la demanda prevista, o cuando un gran cliente aún depende de la red para respaldo y confiabilidad, aunque consume menos electricidad.
A menos que las reglas del mercado reflejen esa dependencia continua, algunos costos fijos de red y confiabilidad podrían trasladarse a otros consumidores.
Esa preocupación ya está dando forma a la regulación. En diciembre de 2025, la Comisión Federal Reguladora de Energía de EE. UU. ordenó al mayor operador de la red eléctrica del país, PJM, que reescribiera sus reglas. para grandes cargas ubicadas junto con la generación, incluidos nuevos acuerdos de servicio de transmisión destinados a reflejar el uso real de la red, al tiempo que protegen a otros clientes de cambios de costos injustificados.
En julio de 2026, Los reguladores de Texas dictaminaron que un centro de datos que comparte conexión a la red eléctrica con una central eléctrica podría tener que apagarse durante una emergencia, permitiendo que toda la producción disponible de la central fluya a la red.
En otras palabras, disponer de energía propia no significa necesariamente dejar atrás los costes o las obligaciones del sistema compartido.
La respuesta que emerge es una conexión condicional.
La respuesta más prometedora no consiste en resistirse al autoabastecimiento, sino en definir las condiciones en las que las grandes cargas permanecen conectadas al sistema general.
Irlanda ha adoptado un enfoque notablemente estricto. Bajo una Política emitida en diciembre de 2025 Los nuevos centros de datos deben proporcionar generación y/o almacenamiento in situ o en las proximidades equivalente a su capacidad máxima de importación solicitada, y esta generación debe participar en el mercado mayorista de electricidad. Además, deben cubrir al menos el 80 % de la demanda anual mediante generación renovable adicional en Irlanda. El principio es sencillo: aportar capacidad de generación propia, pero ponerla a disposición del sistema eléctrico en general.
La UE se está moviendo en una dirección similar. Paquete de redes europeas Las directrices asociadas fomentan las listas de espera para la conexión, basadas en el principio de "primero en llegar, primero en ser atendido", y los acuerdos de conexión flexibles, que permiten a los proyectos, incluidos los grandes consumidores de electricidad, conectarse antes a cambio de limitaciones en el uso de la red cuando esta se encuentra saturada.
Esta flexibilidad del lado de la demanda podría ser valiosa. Investigadores de la Universidad de Duke estiman que Los sistemas eléctricos estadounidenses podrían soportar 76 GW de cargas grandes adicionales. Si esos clientes estuvieran dispuestos a reducir la demanda en tan solo un 0,25 % de su consumo anual de electricidad, en promedio, las baterías y la generación in situ diseñadas para garantizar la fiabilidad de los centros de datos también podrían contribuir a aliviar la presión sobre la red eléctrica en general.
Preguntas para el futuro de la electricidad
Nada de esto justifica bloquear la energía privada. La expansión de la red eléctrica y la reforma de las conexiones no han seguido el ritmo de la nueva demanda en muchos mercados, y pedirle a una inversión multimillonaria que espere años para tener electricidad tampoco es una solución.
¿Quién paga por la capacidad de la red eléctrica de la que dependen los campus autosuficientes cuando sus propias plantas fallan? ¿Qué nueva fuente de energía debería tener que añadir un campus? ¿Cómo deberían los reguladores garantizar que el suministro sea realmente adicional, con bajas emisiones de carbono y fiable? ¿Y qué servicios de flexibilidad o fiabilidad debería ofrecer a cambio del acceso a la red?
Estas cuestiones importan mucho más allá de Estados Unidos y Europa. La de la India El presupuesto de 2026-27 propuso una exención fiscal hasta 2047. para empresas extranjeras elegibles que brindan servicios globales en la nube utilizando servicios de centros de datos con sede en India, mientras que Indonesia es Buscando activamente la inversión en centros de datos junto con una importante expansión de las energías renovables. A medida que los mercados emergentes compiten por la infraestructura de IA, aún tienen la oportunidad de establecer reglas claras sobre el reparto de costes de la modernización de la red, la generación de energía baja en carbono adicional y la flexibilidad de la demanda antes de que las cargas a escala de gigavatios queden fijadas.
Cómo el Foro ayuda a los líderes a comprender la IA y a colaborar en la innovación responsable.
El Centro de Excelencia en IA Conecta a líderes de diversos sectores para comprender la rápida evolución de la inteligencia artificial y sus implicaciones para las economías y las sociedades. Fomenta un diálogo informado sobre las oportunidades, los riesgos y las ventajas e inconvenientes relacionados con la adopción de la IA.
Mediante espacios de confianza e iniciativas de colaboración, el Centro permite a sus socios construir un entendimiento común y trabajar juntos en enfoques responsables para la innovación y el uso de la IA.
La red eléctrica es más que una máquina para transportar electrones. Es un sistema compartido de costes, responsabilidades y fiabilidad. A medida que los campus de IA generan su propia energía, la cuestión no es si están conectados o no a la red, sino qué le deben mientras sigan dependiendo de ella.




