El rápido auge de la inteligencia artificial (IA) está redefiniendo la competitividad global a través del concepto de soberanía en IA: la capacidad de una economía para dar forma, desplegar y gobernar su ecosistema de IA de acuerdo con sus propios valores.
Con inversiones anuales en aplicaciones de IA que se prevé alcancen los 1,5 billones de dólares en 2030, un nuevo libro blanco del Foro Económico Mundial y Bain & Company explora una serie de posibles estrategias de inversión a lo largo de la cadena de valor de la IA.
Identifica cinco vías que reflejan las distintas posiciones de partida de las economías en la carrera por la IA, junto con otras rutas potenciales entre ellas que orientan los enfoques de inversión.
El rápido auge y la expansión de la inteligencia artificial (IA) siguen transformando las industrias y las economías. El control de los recursos de IA —en particular de la infraestructura— está redefiniendo la competitividad de las economías e incluso su soberanía.
Esto ha dado lugar al concepto de soberanía en IA, la capacidad de una economía para dar forma, desplegar y gobernar los ecosistemas de IA de acuerdo con sus propios valores. Mediante una combinación de inversión localizada y colaboración internacional con socios de confianza, las economías pueden garantizar el control estratégico y operativo de estos ecosistemas.
El camino hacia la soberanía en IA puede variar sustancialmente entre economías, según un nuevo libro blanco del Foro Económico Mundial y Bain & Company, Repensar la soberanía en IA: vías hacia la competitividad a través de inversiones estratégicas, concluye.
El documento identifica cinco posibles vías para una mayor soberanía en IA y competitividad, basadas en cinco arquetipos que consideran la situación actual de las economías a lo largo del ecosistema de IA.
¿Qué ha impulsado las decisiones de inversión hasta la fecha?
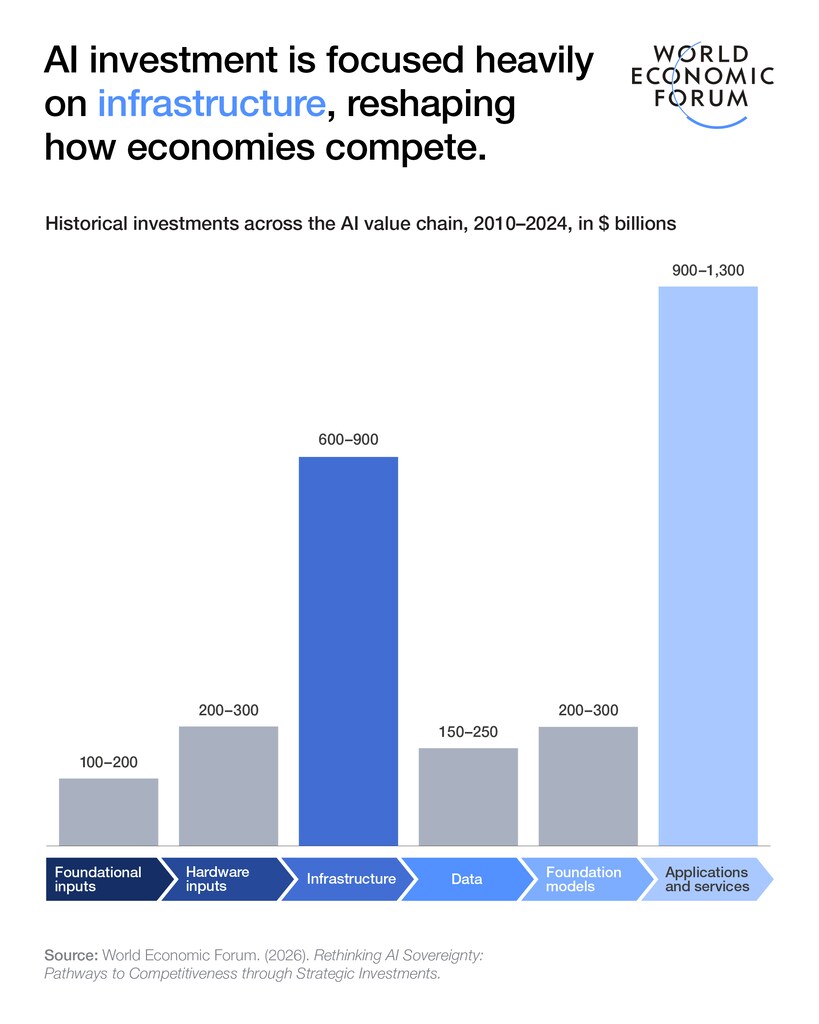
En todo el mundo se están asumiendo importantes compromisos para desarrollar capacidades de IA a nivel nacional en busca de la soberanía en IA. El crecimiento anual de las inversiones a lo largo de la cadena de valor de la IA entre 2010 y 2024 ascendió a alrededor del 33 %, y la infraestructura, las aplicaciones y los servicios atrajeron la mayoría de las inversiones. En conjunto, se invirtieron más de 600 000 millones de dólares en infraestructura de IA durante ese periodo.
Para algunos, la clave es participar en todas las etapas de la cadena de valor de la IA. Mientras que otros, como China, se han centrado en aspectos como el desarrollo y la adopción de chips nacionales. Por su parte, la UE se ha propuesto construir gigafábricas de IA para crear y entrenar modelos de IA de nueva generación.
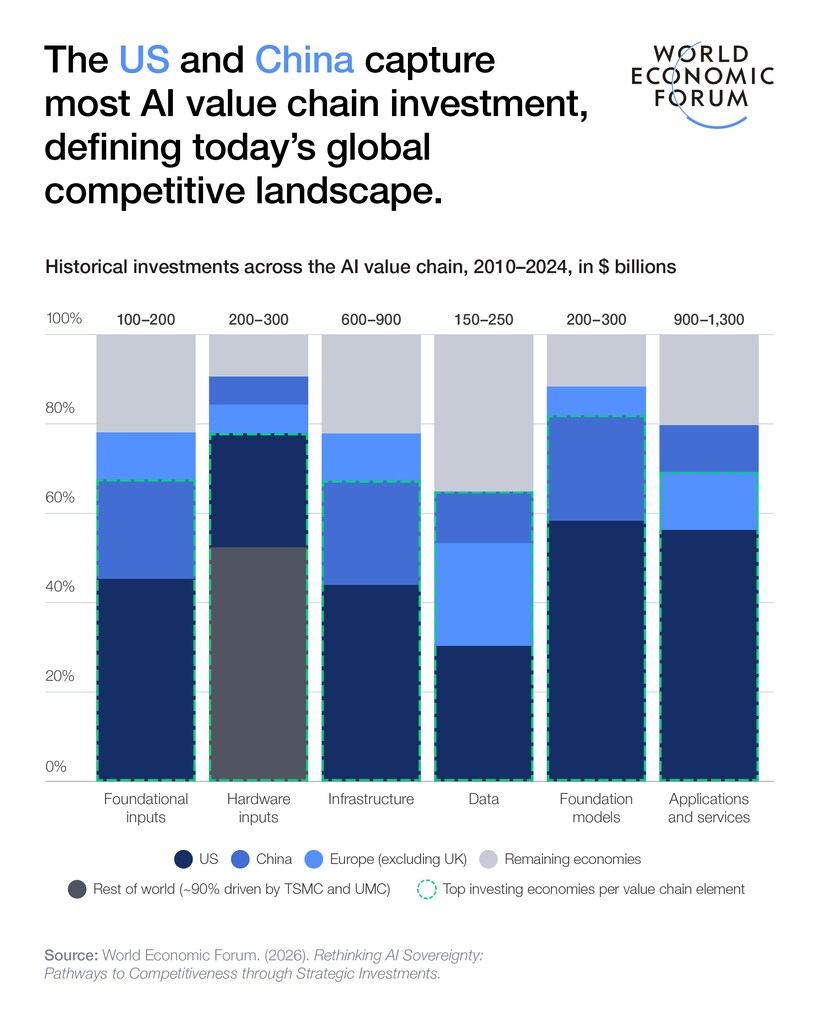
Estados Unidos y China dominan el panorama de la inversión, con alrededor del 65 % de la inversión global agregada en la cadena de valor de la IA. Su presencia desproporcionada en cada elemento de la cadena de valor de la IA refleja un enfoque integral (full-stack) que pocas economías pueden igualar, dada la escala de inversión necesaria.
Cinco vías para la competitividad en IA a través de la inversión
Para 2030, se prevé que las inversiones anuales en aplicaciones de IA alcancen los 1,5 billones de dólares. Dado que las economías parten de posiciones diferentes, estos cinco arquetipos pueden ayudar a evaluar de forma estructurada dónde se encuentran las economías —en contextos locales, regionales y globales— para respaldar sus próximas estrategias de inversión en IA.
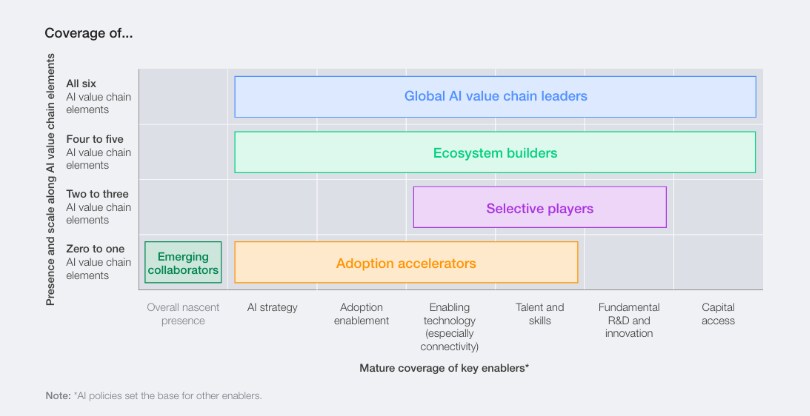
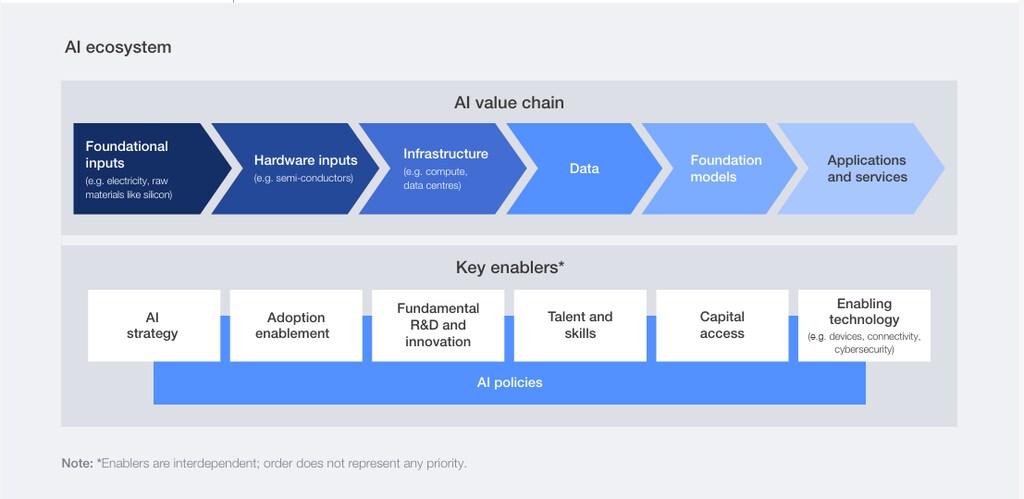
Las vías para la competitividad en IA tienen en cuenta tanto la cobertura como la madurez de los seis elementos de la cadena de valor y de los factores habilitantes clave, como la habilitación de la adopción, la tecnología, el talento y las competencias, la I+D y el acceso al capital.
1. Líderes mundiales de la cadena de valor de la IA ya han realizado inversiones significativas en los seis elementos de la cadena de valor de la IA y en factores habilitantes clave como la tecnología, las competencias, la innovación y el acceso al capital. Por lo general, han invertido en todos los elementos de la cadena de valor y tienen una capacidad única para financiar y desarrollar modelos fundacionales (p. ej., grandes modelos de lenguaje). Los ejemplos aquí son Estados Unidos y China.
2. Constructores de ecosistemas han realizado inversiones amplias pero equilibradas en un sólido ecosistema local de IA, con influencia regional y una participación creciente en alianzas y asociaciones internacionales. Estas economías han invertido en la mayoría de los elementos de la cadena de valor de la IA, con excepción del hardware. Cuentan con campeones nacionales que desempeñan funciones clave en sus ecosistemas de IA, por ejemplo, asociándose con hiperescaladores y proveedores de confianza. Los esfuerzos han estado fuertemente liderados o incentivados por el gobierno, como en Singapur y los Emiratos Árabes Unidos.
3. Actores selectivos, como Alemania y Francia, han centrado sus inversiones en desarrollar a nivel nacional elementos seleccionados de la cadena de valor, pero dependen de la cooperación internacional para otros aspectos. Estas inversiones han estado en gran medida lideradas por el gobierno, lo que ha creado islas de cobertura madura en algunos factores habilitantes clave —como la I+D y la educación—, pero ha dejado brechas estratégicas en otros ámbitos.
Cómo el Foro ayuda a los líderes a comprender la IA y a colaborar en una innovación responsable
El Centro de Excelencia en IA conecta a líderes de distintos sectores para comprender la rápida evolución de la inteligencia artificial y sus implicaciones para las economías y las sociedades. Apoya un diálogo informado sobre las oportunidades, los riesgos y las compensaciones vinculados a la adopción de la IA.
A través de espacios de confianza e iniciativas colaborativas, el Centro permite a los socios construir una comprensión compartida y trabajar juntos en enfoques responsables para la innovación y el uso de la IA.
4. Aceleradores de la adopción como India han centrado sus inversiones en factores habilitantes locales para impulsar la adopción, como la alfabetización digital y las iniciativas de datos abiertos, así como en aplicaciones y servicios adaptados localmente para sectores prioritarios (p. ej., agricultura, finanzas y sanidad), pero dependen de hardware y modelos fundacionales desarrollados en el exterior.
5. Colaboradores emergentes como Ruanda se encuentran en las primeras etapas del desarrollo de la IA, con capacidades fragmentadas. Las inversiones suelen llegar a través de asociaciones internacionales o de donantes. Esto deja a estas economías con desafíos persistentes en determinados factores habilitantes, como la atracción de talento y la conectividad, y dependientes de la cooperación externa.
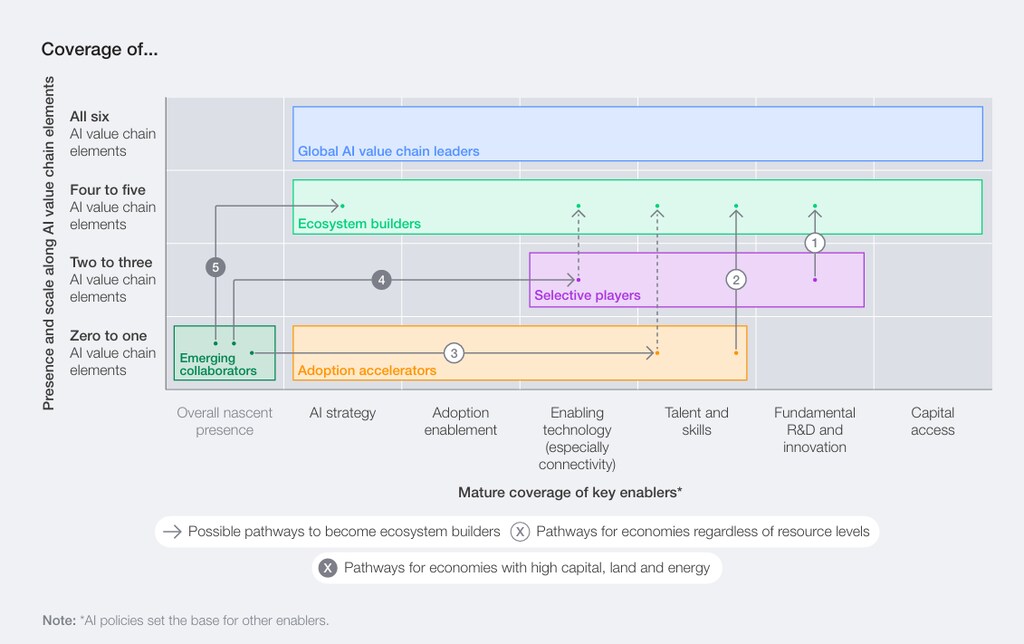
Estas vías no son categorías fijas. Con estrategias claras e inversiones específicas, las economías pueden desarrollar nuevas rutas. La mayoría de las economías lograrán mejores resultados convirtiéndose en constructores eficaces de ecosistemas, escalando lo que pueden dominar a nivel nacional y asociándose internacionalmente en los demás elementos.
Los aceleradores de la adopción pueden alcanzar una mayor participación en la cadena de valor de la IA aprovechando su temprana infraestructura pública digital, así como ecosistemas activos de startups y altos niveles de adopción de la IA, para convertirse en constructores de ecosistemas, con el respaldo de mecanismos como los modelos de financiación combinada y las políticas industriales coordinadas.
Esto ilustra una de las cinco posibles vías descritas en el documento, que explica cómo las economías pueden fortalecer su cobertura y madurez en el ecosistema de IA.
Repensar la soberanía en IA
El libro blanco sugiere que las economías deberían repensar su enfoque hacia la IA. En lugar de aspirar a la soberanía en IA controlando toda la cadena de valor de la IA, deberían invertir de forma estratégica y colaborar con socios de confianza para reducir la brecha entre los “creadores de IA” y los “usuarios de IA” y perseguir una prosperidad compartida.