Se estima que la inversión en centros de datos alcanzará los 7 billones de dólares hasta 2030.
Gran parte de esa cifra se destina a refrigeración, generación de energía y otro hardware afín.
Para que esta expansión se haga bien, las empresas, los gobiernos y los organismos internacionales deben centrarse desde el principio en incorporar la coordinación y la cooperación al sistema.
Estamos en mitad de la mayor expansión de infraestructura física de la historia moderna. Las decisiones que tomen hoy los líderes determinarán si esto crea prosperidad compartida o profundiza las brechas globales.
Durante dos décadas, el software lo devoró todo, pero esa era ha terminado. El fabricante de chips NVIDIA supera ya los 4 billones de dólares en capitalización bursátil, por encima de cualquier empresa de software del planeta. El hardware recupera el papel de cimiento de la economía digital.
McKinsey and Company proyecta 7 billones de dólares en inversión en centros de datos hasta 2030, con 5,2 billones de dólares destinados solo a cargas de trabajo de IA. Las cinco mayores empresas estadounidenses de infraestructura de nube e IA se han comprometido 660 000-690 000 millones de dólares en gasto de capital para 2026, casi el doble de los niveles de 2025. El gasto de capital en tecnología representa ahora el 1,9 % del PIB, una cifra comparable a la escala combinada del Sistema Interestatal de Autopistas y del Programa Apolo.
La expansión es global. La UE ha presentado un plan de 200 000 millones de euros AI Continent Action Plan. Arabia Saudí ha comprometido más de 40 000 millones de dólares en infraestructura de IA. China anunció un fondo estatal para semiconductores de 47 500 millones de dólares para desarrollar infraestructura nacional y reducir las dependencias externas. La Reserva Federal constató que el comercio relacionado con la IA impulsó casi la mitad de todo el crecimiento del comercio de mercancías en el primer semestre de 2025.
Los cuellos de botella del hardware
Los clústeres de IA que antes funcionaban con cientos de GPU ahora requieren decenas de miles. Los cuellos de botella que frenan este cambio ya no son solo el silicio, sino también el calor, la energía, la conectividad y la memoria.
Calor
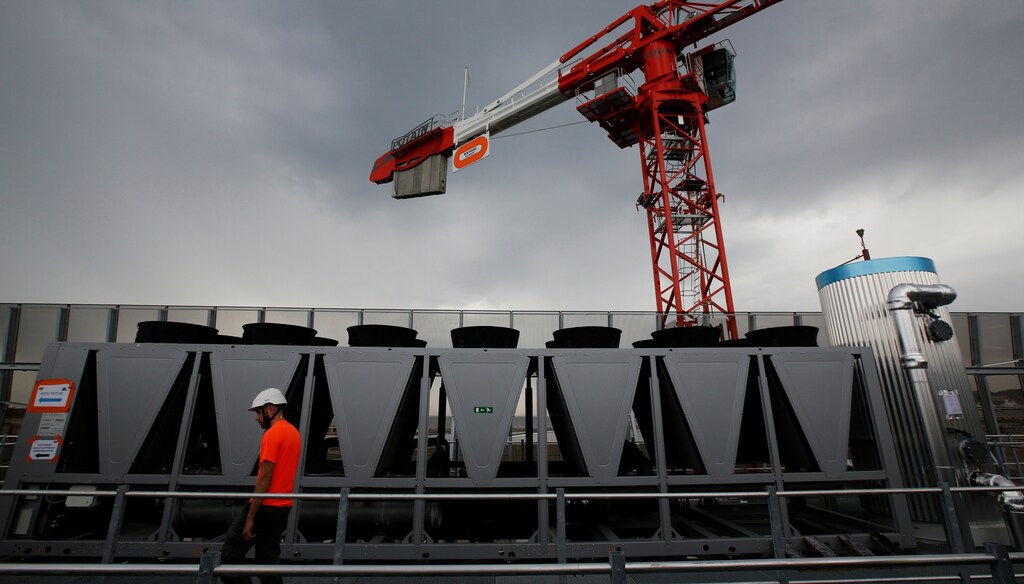
Las GPU a plena carga generan una densidad térmica que la refrigeración por aire no puede gestionar. La refrigeración líquida, la refrigeración por inmersión y las nuevas arquitecturas térmicas han pasado de ser experimentales a requisitos básicos imprescindibles. El mercado de refrigeración líquida para centros de datos alcanzó los 6650 millones de dólares en 2025, con un crecimiento anual superior al 20 %.
Energía
Goldman Sachs Research prevé que la demanda eléctrica de los centros de datos aumentará un 165 % hasta 2030, lo que exigirá unos 720 000 millones de dólares en modernización de las redes eléctricas. El verdadero límite actual no es el suministro de chips. Los operadores de centros de datos informan de que los proyectos se estancan porque las compañías eléctricas no pueden suministrar energía suficiente.
Conectividad
Las interconexiones de cobre no pueden transferir datos con la rapidez suficiente a escala de IA. La fotónica de silicio y los láseres de alto rendimiento están sustituyendo al cobre, y crean cadenas de suministro completamente nuevas desde cero, en torno a materiales y procesos de fabricación que apenas existían hace cinco años.
Memoria
La memoria de gran ancho de banda ya no funciona como un producto básico. El rendimiento de las GPU se ralentiza por una capacidad de transferencia de memoria insuficiente. Las arquitecturas que desagregan y agrupan la memoria entre clústeres podrían mejorar el diseño de los centros de datos, pero exigen replantear cómo trabajan juntos el cómputo y el almacenamiento.
Redes de escalado (scale-up)
Conectar GPU dentro de un bastidor es fundamentalmente distinto de conectar bastidores en un clúster. Las nuevas arquitecturas que emplean tejidos personalizados y conmutadores especializados pueden desbloquear mejoras de rendimiento de tipo escalón.
Ninguno de estos cuellos de botella existe de forma aislada. Un centro de datos puede tener energía suficiente, pero una capacidad de refrigeración insuficiente. Puede tener una refrigeración adecuada, pero carecer de la red necesaria para conectar los clústeres de GPU de forma eficiente. Cada cuello de botella crea una oportunidad. McKinsey estima que 1,3 billones de dólares, o el 25 % de la inversión total en IA, se destina a la energía, la refrigeración y la infraestructura. Los chips acaparan los titulares, pero toda la pila física es lo que hace que funcionen.
La economía también está bajo presión. Los hiperescaladores se acercan a un flujo de caja libre negativo. los servicios de IA generan unos 30 000 millones de dólares en ingresos frente a cientos de miles de millones de dólares en gasto en infraestructura. Para que la IA se extienda como lo hizo internet, los costes de inferencia deben caer drásticamente. Ello requiere, o bien enormes mejoras de eficiencia en la forma en que se ejecutan los modelos de IA, o bien avances fundamentales en la propia infraestructura.

La vía correcta para la expansión de la infraestructura de IA
Este patrón ya se ha dado antes. En la era del PC, Intel y Microsoft captaron un enorme valor al controlar el procesador y el sistema operativo. En la era de internet, Cisco impulsó la red troncal. En la era de la nube, Amazon Web Services se convirtió en la capa de utilidad. En el ámbito móvil, Apple controló la pila integrada.
Cada gran cambio de plataforma bloquea primero su capa de infraestructura y después abre el desarrollo de aplicaciones. La IA sigue la misma trayectoria, pero las cifras son mayores y las apuestas geopolíticas, más altas.
Se están perfilando dos caminos: uno de fragmentación y crecimiento ralentizado, y otro de coordinación y colaboración. Las decisiones sobre inversión, estándares y coordinación que se tomen en los próximos 18 a 24 meses determinarán cuál de ellos seguiremos.
En el primer camino, bloques regionales en competencia construyen cada uno infraestructura duplicada. Los estándares divergen. Un modelo entrenado con infraestructura estadounidense no puede desplegarse fácilmente en infraestructura de la UE. Los desarrolladores eligen a qué mercados servir en función de la compatibilidad de la infraestructura y no de la oportunidad de mercado. La lógica de que el ganador se lo lleva todo se intensifica a medida que las regiones con las mayores bases de infraestructura atraen más desarrollo de IA. La brecha digital se amplía, se vuelve estructural y permanente.
Este camino se configura cuando los gobiernos nacionales tratan la infraestructura de IA únicamente como una ventaja competitiva y no como un desafío compartido. Cada nación compite por desarrollar capacidad nacional, duplicando las mismas costosas inversiones en energía, refrigeración y redes. Los líderes empresariales, ante la presión del flujo de caja a corto plazo, optimizan para sus mercados nacionales en lugar de coordinarse más allá de las fronteras. En el segundo camino, sin embargo, esto se evita.
En el segundo camino, las economías acuerdan estándares compartidos para la interoperabilidad de la infraestructura de IA. Las redes eléctricas se planifican a escala regional para equilibrar la carga a través de las fronteras. Las tecnologías de refrigeración y de redes se desarrollan de forma colaborativa, lo que reduce el gasto duplicado en I+D. Las economías más pequeñas se conectan a infraestructura compartida en lugar de construirlo todo a nivel nacional. La sostenibilidad se vuelve alcanzable mediante una inversión coordinada en energías renovables. La IA se convierte en algo sobre lo que cualquiera puede construir, en lugar de algo a lo que solo pueden acceder los actores más grandes.
Este camino requiere un compromiso real por parte de tres grupos:
Líderes empresariales deben comprometerse con una asignación de capital a largo plazo pese a la incertidumbre y a las pérdidas a corto plazo. La colaboración intersectorial en cuellos de botella compartidos, como la refrigeración, la energía y las interconexiones, puede reducir costes y acelerar el despliegue. La formación y el reciclaje profesional de los trabajadores son imperativos empresariales.
Gobiernos nacionales deben acelerar la tramitación de permisos para las redes eléctricas y los marcos de inversión. Los modelos de colaboración público-privada pueden compartir los costes y riesgos de la infraestructura. La coordinación regional en materia de estándares, intercambio de energía y resiliencia de las cadenas de suministro convierte la expansión competitiva en una ventaja colaborativa.
Organismos internacionales deben desarrollar marcos de gobernanza coordinados que eviten estándares regionales fragmentados y, al mismo tiempo, respeten la soberanía nacional. Los mecanismos de transferencia tecnológica pueden garantizar que las economías emergentes no queden excluidas de la economía de la IA. Las normas de inversión alineadas con el clima necesitan mecanismos de cumplimiento que funcionen más allá de las fronteras.
El cambio de 7 billones de dólares depende de si construimos una infraestructura de IA que sirva a la prosperidad compartida o que concentre el poder en manos de unos pocos.




