3. Tendencias de rendimiento global
Los cimientos del crecimiento de los viajes y el turismo son más sólidos que nunca, pero el aumento de los costes, la incertidumbre económica y geopolítica, y las crecientes presiones en materia de sostenibilidad amenazan el progreso futuro.
Conclusiones de la sección
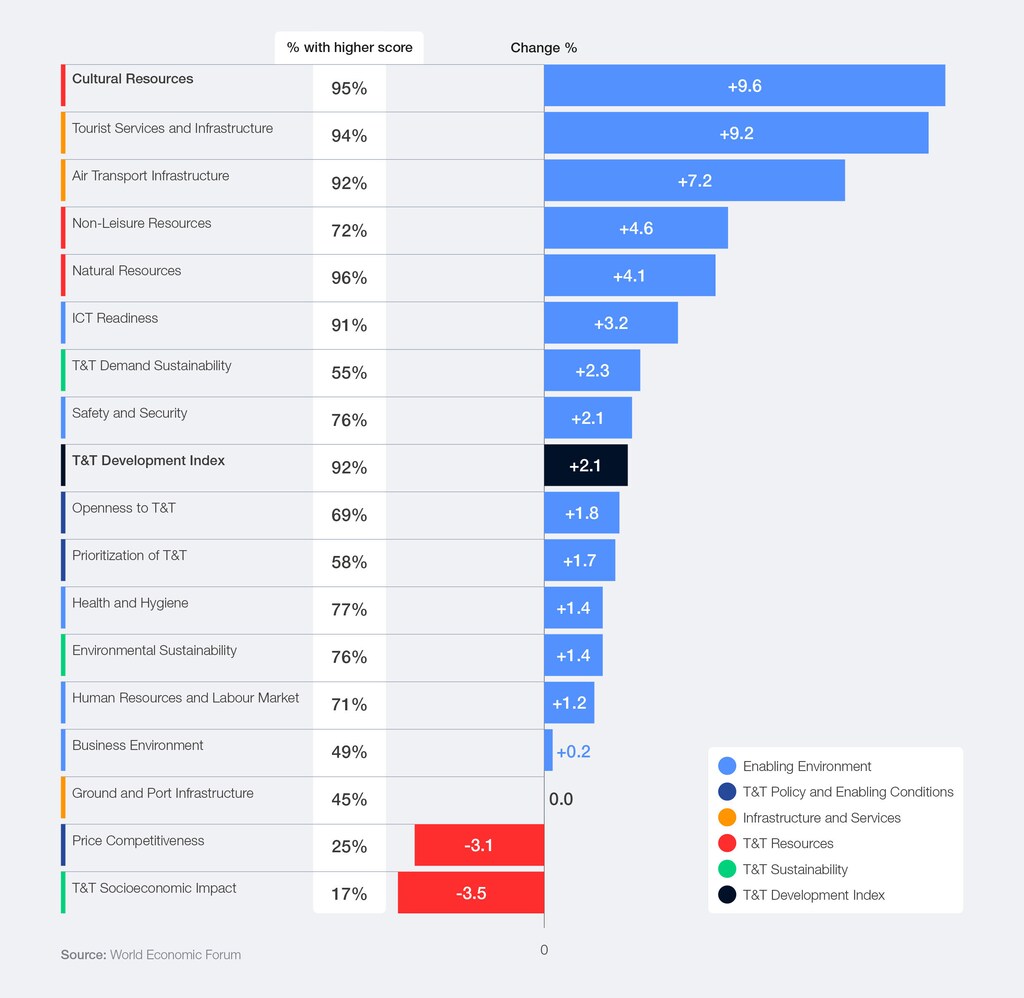
Las condiciones para el desarrollo de los viajes y el turismo a nivel mundial se encuentran en su punto más fuerte desde la pandemia.Entre 2024 y 2026, 14 de los 17 pilares mejoraron y las puntuaciones medias del TTDI aumentaron un 2 %, el ritmo de mejora más rápido desde 2019. Los importantes avances en atracciones culturales, infraestructura y servicios turísticos, y conectividad aérea reforzaron los cimientos que sustentan el crecimiento del turismo.
Los destinos son cada vez más accesibles y están más digitalizados.La preparación en TIC fue uno de los pilares que más mejoró, con un 91 % de las economías registrando puntuaciones más altas. Una mayor apertura a los viajes está ampliando las oportunidades para los viajeros, mientras que la IA está transformando la forma en que los destinos compiten, lo que aumenta la importancia de la infraestructura digital, las habilidades de la fuerza laboral y las capacidades de datos.
Las presiones sobre la asequibilidad se están intensificando a medida que persisten las brechas de inversión y de mano de obra.La competitividad de precios disminuyó en tres cuartas partes de las economías clasificadas por el TTDI entre 2024 y 2026, ya que los costos de los viajes superaron la inflación. Mientras tanto, a pesar de la mejora, la inversión turística se ha quedado rezagada con respecto a la demanda desde 2022, mientras que la escasez de mano de obra y la falta de cualificaciones ponen en riesgo la calidad del servicio y la capacidad del sector para crecer y adaptarse.
El TTDI mide los factores y las políticas que permiten el desarrollo sostenible y resiliente del sector, en lugar de los resultados turísticos como el volumen de visitantes o el gasto de los viajeros. Los resultados de 2026 apuntan a un fortalecimiento generalizado de las condiciones propicias para el crecimiento del turismo. Entre las ediciones de 2024 y 2026, el 92 % de las economías clasificadas mejoraron su puntuación general del TTDI, en comparación con aproximadamente el 54 % entre 2021 y 2024, mientras que el rendimiento promedio aumentó en alrededor del 2,1 %, frente al 0,2 % del ciclo de informes anterior. Estos resultados representan la mejora más significativa desde la pandemia, lo que indica que las condiciones para el desarrollo del turismo se están fortaleciendo en gran parte del mundo.
A pesar de las preocupaciones económicas y geopolíticas mundiales, en los últimos dos años se ha observado un aumento de la demanda y el desarrollo de recursos culturales, naturales y no recreativos, una mayor capacidad y conectividad aérea, y una continua expansión de la infraestructura turística. Algunos de los mayores avances se registraron en Asia-Pacífico, a medida que la región continuaba recuperándose de su tardía reapertura tras la pandemia.
No obstante, los resultados también apuntan a una creciente presión derivada del aumento de los precios, la incertidumbre económica y de inversión, y los desafíos de sostenibilidad, lo que crea obstáculos para el desarrollo continuo del sector de viajes y turismo.
Figura 3: Cambio en las puntuaciones de los pilares TTDI (%), 2024–2026
3.1 Las condiciones para el desarrollo de los viajes y el turismo se están fortaleciendo.
Las oportunidades y atracciones turísticas se están expandiendo.
Entre las mejoras más significativas y generalizadas se encuentran las observadas en los pilares de Recursos Culturales, Naturales y No Recreativos (véase la Figura 3), lo que indica un desarrollo y una expansión continuos de las atracciones y las oportunidades de viaje en los ámbitos del ocio, los negocios, la educación y los viajes institucionales.
El pilar de Recursos Culturales fue el que más mejoró en el Índice de Desarrollo de Transición (IDTT). Las puntuaciones promedio aumentaron un 9,6 % entre las ediciones de 2024 y 2026, y más del 95 % de las economías registraron puntuaciones más altas. Los mayores incrementos se observaron en el Sudeste Asiático (+26,5 %), el Norte de África (+18,0 %) y los Balcanes y Europa del Este (+12,8 %).
Esto refleja en parte un esfuerzo global por salvaguardar el patrimonio cultural. La Lista del Patrimonio Mundial de la UNESCO contiene algunos de los bienes turísticos más reconocidos internacionalmente del mundo, con un aumento en el número de sitios culturales de 869 en 2019 a 991 en 2026.12 Sin embargo, el crecimiento más rápido se ha producido en el registro del Patrimonio Cultural Inmaterial de la UNESCO, que se expandió de 549 elementos reconocidos en 2019 a 849 en 2026 en 157 países.13 El registro reconoce tradiciones vivas como festivales, artes escénicas, artesanía y cultura gastronómica, en lugar de lugares físicos.
El auge de los recursos culturales se produce paralelamente al creciente interés por los viajes experienciales. La demanda online de atracciones culturales y de entretenimiento, medida mediante un indicador TTDI que rastrea la actividad de búsqueda relacionada con la gastronomía, los sitios patrimoniales, los museos, los festivales, las tradiciones locales y las artes escénicas, aumentó en torno a un 15 % entre 2024 y 2026. Por ejemplo, más de la mitad de los viajeros ahora priorizan la comida al planificar sus viajes, lo que contribuyó al crecimiento del mercado mundial del turismo gastronómico hasta alcanzar los 16.100 millones de dólares en 2025, frente a los 8.500 millones de dólares de 2021.<sup>14</sup>
Los recursos naturales también se fortalecieron significativamente entre las ediciones 2024 y 2026 del TTDI, con un aumento del 4,1%, y el 96% de las economías mejoraron sus puntuaciones, la mejora más amplia de cualquier pilar. Los mayores aumentos subregionales se registraron en el Sudeste Asiático (+9,1%), los Balcanes y Europa del Este (+5,6%) y el Sur de Asia (+5,1%). Esta tendencia también se produce junto con un creciente interés en la recreación al aire libre, el turismo de bienestar y los viajes basados en la naturaleza, lo que crea oportunidades para que los destinos diversifiquen más allá de las atracciones culturales y urbanas tradicionales y expandan el turismo a zonas más rurales. Por ejemplo, el gasto mundial en turismo de bienestar alcanzó un estimado de 894 mil millones de dólares en 2024,15 lo que refleja una creciente demanda de experiencias de viaje vinculadas a la salud, el bienestar y la naturaleza.
Estas tendencias crean una gran oportunidad para las economías emergentes y en desarrollo. A diferencia de los grandes monumentos culturales y las atracciones emblemáticas, muchas tradiciones vivas pueden transformarse en experiencias para los visitantes sin necesidad de una infraestructura que requiera el mismo nivel de inversión de capital. Al mismo tiempo, los recursos naturales, desde bosques y costas hasta fauna silvestre y áreas protegidas, representan algunas de las mayores ventajas comparativas del sector.<sup>16</sup> Entre las 30 economías con mayor puntuación en recursos naturales, 18 son economías emergentes o en desarrollo, ubicadas principalmente en América Latina y Asia-Pacífico.
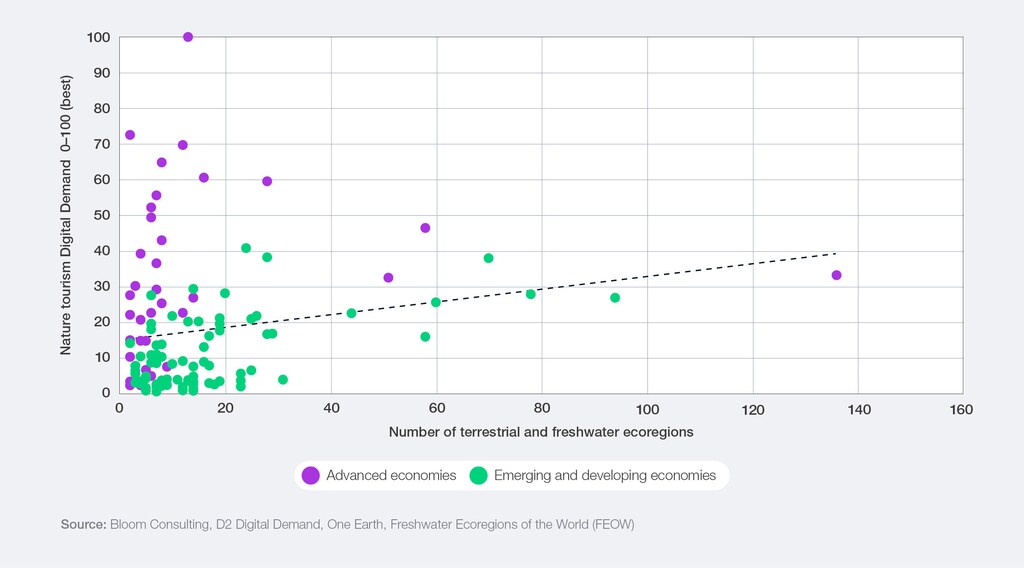
Sin embargo, la mera posesión de recursos naturales y culturales no garantiza el interés de los visitantes. La Figura 4 muestra que la demanda digital de turismo de naturaleza no siempre refleja la riqueza de recursos naturales de un país. Muchas economías avanzadas dominan las búsquedas relacionadas con la naturaleza a pesar de tener menos ecorregiones (un indicador de la diversidad natural) que muchas economías emergentes y en desarrollo. Convertir los recursos naturales y culturales en valor turístico requiere una promoción eficaz, una sólida conectividad, servicios para visitantes, infraestructura y preparación digital.
Figura 4: Demanda digital del turismo de naturaleza frente al número de ecorregiones terrestres y de agua dulce.
Los recursos no relacionados con el ocio registraron una mejora más moderada (+4,6 %), pero siguen siendo una parte importante del panorama general, con un 72 % de las economías que mejoraron su puntuación. Este pilar abarca factores que favorecen los viajes de negocios, conferencias, educación e instituciones, incluyendo la presencia de grandes ciudades, empresas globales, universidades e instituciones de investigación.
Los resultados coinciden con una recuperación continua de los viajes de negocios. Según el Consejo Mundial de Viajes y Turismo (WTTC), se estima que el gasto mundial en viajes y turismo de negocios alcanzó los 1,5 billones de dólares en 2025, un 4 % más que en 2024.17
Las previsiones recientes del sector sugieren que la demanda de viajes de negocios se mantiene sólida a pesar de los mayores costes y la incertidumbre geopolítica, gracias al gasto continuo en reuniones, eventos, interacción con clientes y otros viajes vinculados a la actividad comercial.18 Esta demanda continua ayuda a sostener a las aerolíneas, los proveedores de alojamiento y las economías turísticas urbanas en muchos destinos.
En conjunto, estos hallazgos indican que los destinos están diversificando los motivos por los que la gente viaja. Los recursos culturales y naturales siguen siendo fundamentales para el desarrollo turístico, mientras que la recuperación de los viajes de negocios, educativos e institucionales está fortaleciendo otras fuentes de demanda. Las mejoras más significativas no se deben simplemente a que los destinos posean recursos, sino a que están invirtiendo mayores esfuerzos en protegerlos, promoverlos y conectarlos con los visitantes potenciales.
La capacidad y la conectividad están mejorando.
Otro factor importante que contribuyó a la mejora del Índice de Desarrollo Turístico (IDT) fue la infraestructura que permite a las personas llegar a sus destinos y facilita su estancia una vez que llegan. Los pilares de Servicios Turísticos e Infraestructura y de Infraestructura de Transporte Aéreo registraron el segundo y tercer mayor incremento entre 2024 y 2026, con aumentos del 9,2 % y el 7,2 %, respectivamente. El progreso fue generalizado, ya que más del 90 % de las economías mejoraron sus puntuaciones en ambos pilares.
Los puntajes de Servicios Turísticos e Infraestructura se vieron impulsados por aumentos en la oferta de alojamiento, la productividad laboral del sector y la inversión. Alrededor del 70% de las economías cubiertas por el índice registraron puntajes de intensidad de inversión de capital en el sector turístico (inversión por empleado) más altos que en la edición anterior del TTDI, mientras que se estima que la inversión de capital global del sector aumentó un 8,5% en 2025, alcanzando los 1,1 billones de dólares.19
Mientras tanto, a pesar de las recientes interrupciones, el progreso en la infraestructura de transporte aéreo se ha visto impulsado por una mayor capacidad de rutas aéreas y una mejor conectividad desde 2024. Esto se refleja en un fuerte crecimiento en los kilómetros de asientos disponibles, tanto nacionales como internacionales (+18,7 %), que mide la capacidad de transporte de pasajeros de una aerolínea, y en el índice de conectividad aeroportuaria (+8,5 %), que utiliza el Índice de Conectividad Aérea de la IATA20 para medir el grado de integración de una economía en la red global de transporte aéreo. Los mayores incrementos subregionales se registraron en el Sudeste Asiático (14,7 %) y en Asia Oriental y el Pacífico (13,2 %), ya que estas regiones se recuperaron por completo de las restricciones de viaje impuestas durante la pandemia.
Si bien los recientes avances en capacidad e inversión han incrementado la oferta y la capacidad de T&T, esto no significa que las limitaciones de capacidad hayan desaparecido. Como se analiza más adelante en esta sección, la inversión en infraestructura relacionada con el turismo sigue enfrentándose a la presión de mayores costos de financiamiento, restricciones fiscales y una mayor incertidumbre económica. No obstante, los últimos resultados del TTDI sugieren que muchos destinos están progresando en la expansión de la infraestructura y la conectividad que sustentan el crecimiento del sector.
La preparación en TIC está generando más oportunidades, pero aún persisten brechas en el ámbito digital y del capital humano.
La preparación en TIC fue una de las áreas que más mejoró entre 2024 y 2026. El pilar de preparación en TIC aumentó un 3,2 %, y el 91 % de las economías registraron puntuaciones más altas. Los países emergentes y en desarrollo siguen reduciendo su brecha en preparación en TIC, con un aumento del 4,9 % frente al 1,6 % de las economías avanzadas.
Este indicador mide los fundamentos de una economía conectada, incluyendo el uso de internet, las suscripciones de banda ancha, la cobertura de la red móvil, los pagos digitales, el uso de plataformas en línea y la fiabilidad del suministro eléctrico. Estos factores determinan cómo los viajeros descubren destinos, reservan viajes, pagan por servicios y comparten experiencias.
Como se destacó en ediciones anteriores del TTDI, la digitalización transforma cada etapa del viaje, desde la planificación y reserva hasta los pagos y la interacción posterior al viaje. Mejorar la preparación en TIC puede ayudar a las empresas turísticas a llegar a los clientes de manera más efectiva, mientras que los pagos digitales y las plataformas en línea pueden reducir las barreras para los viajeros y las pequeñas empresas.
Los avances en inteligencia artificial (IA) están reforzando estas tendencias. Las encuestas sugieren que muchos viajeros estadounidenses planean usar la IA para investigar destinos, planificar actividades y reservar viajes.22
Mientras tanto, las empresas buscan integrar capacidades de IA en todo, desde la automatización de flujos de trabajo y la generación de información valiosa hasta el marketing y la personalización de la experiencia del cliente. El porcentaje de las mayores empresas de viajes del mundo que mencionan la IA en sus informes anuales aumentó del 4 % en 2022 al 35 % en 2024. Además, el porcentaje de financiación de capital riesgo del sector turístico destinado a ofertas con IA pasó del 10 % en 2023 al 45 % en el primer semestre de 2025.23
No todas las economías y empresas turísticas están en la misma posición para beneficiarse de la digitalización y la IA. En promedio, las economías emergentes y en desarrollo obtienen una puntuación aproximadamente un 24 % inferior a la de las economías avanzadas en cuanto a preparación para las TIC. Muchas economías emergentes y pequeñas y medianas empresas turísticas (pymes) siguen enfrentándose a barreras para la adopción digital, como infraestructura, recursos, experiencia técnica y capacidad digital limitados. Como resultado, los destinos y las empresas pueden tener dificultades para llegar a los viajeros, acceder a los mercados en línea y adoptar nuevas tecnologías. Además, las pymes también pueden necesitar apoyo para evaluar la viabilidad de la inversión digital e identificar las tecnologías que mejor se adapten a sus necesidades. Ayudar a las pequeñas empresas a adoptar y beneficiarse de las herramientas digitales seguirá siendo un reto importante para el sector.24
La preparación en TIC no es solo una cuestión de infraestructura y conectividad, sino también de acceso a mano de obra cualificada. Más del 70 % de las economías mejoraron su puntuación en Recursos Humanos y Mercado Laboral, con avances significativos en áreas como la proporción de la fuerza laboral con educación superior (+3,6 %) y la percepción de la facilidad para encontrar empleados cualificados (+2,1 %). Esto sugiere que el acceso a la mano de obra cualificada está mejorando en muchas economías. Sin embargo, el sector sigue enfrentándose a importantes retos laborales, especialmente en lo que respecta a la atracción y retención de trabajadores. Muchos posibles empleados, en particular los jóvenes, no ven el sector como una opción atractiva para una carrera profesional a largo plazo. Entre las principales barreras se incluyen jornadas laborales intensas, largas e impredecibles, una flexibilidad limitada en comparación con otros sectores y la percepción de escasa progresión profesional y seguridad laboral, junto con mayores expectativas de conciliación entre la vida laboral y personal, así como de trabajo remoto o híbrido. Como resultado, para 2035 el sector de viajes y turismo podría enfrentarse a un déficit de 43 millones de trabajadores, un 16 % por debajo de los niveles necesarios.25
En el Informe sobre el Futuro del Empleo 2025 del Foro Económico Mundial,26 la mayoría de las empresas del sector de alojamiento, alimentación y ocio identificaron la falta de cualificaciones y las dificultades para atraer talento como principales obstáculos para la transformación empresarial. El desafío es especialmente acuciante para el sector turístico, donde el 55 % de los encuestados mencionó dificultades para atraer talento, en comparación con el 37 % en el conjunto de los sectores.
A pesar de las tensiones mundiales, el mundo sigue abierto a los visitantes.
Los últimos años se han caracterizado por tensiones geopolíticas, una creciente preocupación por el impacto del turismo en las comunidades locales y un renovado debate sobre la migración y los controles fronterizos. Sin embargo, los resultados del TTDI sugieren que muchas de las condiciones que permiten a las personas viajar internacionalmente se mantienen sólidas. El pilar de Apertura a los Viajes y al Turismo mejoró un 1,8 % entre las ediciones de 2024 y 2026 del TTDI, lo que refleja avances en diversas medidas de movilidad internacional y acceso de visitantes.
Una de las mejoras más significativas provino del indicador de reputación de hospitalidad, que aumentó un 7,2 %. Basado en el Índice de Competitividad TRAVELSAT,²⁷ este mide la percepción de la hospitalidad de los destinos mediante el análisis de debates en línea sobre la hospitalidad local, las experiencias de los visitantes y la calidad del destino. A diferencia de las medidas tradicionales de desempeño turístico, se centra en la calidad de la experiencia del visitante y en cómo los visitantes perciben a las comunidades locales. Los resultados sugieren que, a pesar del creciente debate público sobre el turismo masivo en algunos destinos, la mayoría de los países siguen siendo acogedores para los visitantes.
Sin embargo, el progreso en materia de políticas de visado ha sido más desigual. Según los últimos datos disponibles incluidos en el TTDI, solo alrededor de un tercio de las economías clasificadas en el TTDI redujeron los requisitos de visado entre 2024 y 2026, concentrándose la mayor parte de la mejora en Asia-Pacífico y Oriente Medio y Norte de África. Las economías europeas y norteamericanas siguen manteniendo algunos de los requisitos de visado más elevados en promedio, lo que indica que algunas de las economías más avanzadas en viajes y turismo mantienen mayores barreras formales para los visitantes de fuera de su región.
Los pilares de Seguridad (+2,1 %) y Salud e Higiene (1,4 %) también mejoraron durante este período. Esto sugiere que muchos destinos siguen reforzando las condiciones que favorecen los viajes seguros y fiables.
Los roles gubernamentales están evolucionando.
Los resultados del índice también apuntan a un papel cambiante del gobierno en el desarrollo turístico. Si bien las puntuaciones promedio del pilar de Priorización de Turismo y Turismo mejoraron un 1,7 % entre 2024 y 2026, aún se mantienen por debajo de los niveles de 2019. Sin embargo, la situación es más compleja de lo que sugiere el titular. El gasto público en turismo, como porcentaje del gasto público total, ha aumentado un 7,6 % desde 2019, lo que refleja un mayor apoyo del sector público a este sector en muchas economías.
Gran parte del declive a largo plazo de este pilar se debe al indicador de Estrategia de Marca País, que se mantiene por debajo de los niveles de 2019 a pesar de haber mejorado un 1 % desde 2024. Este indicador mide la coherencia entre la promoción turística nacional y el comportamiento de búsqueda de los viajeros. Según Bloom Consulting, los cambios recientes reflejan, en parte, una transformación más amplia en la forma en que se descubren los destinos en línea, incluyendo el creciente papel de los sistemas de búsqueda y recomendación basados en inteligencia artificial. En lugar de indicar una menor promoción turística, los resultados podrían señalar un período de adaptación, a medida que las organizaciones turísticas ajustan sus estrategias de contenido y marca a un entorno digital en rápida evolución.
3.2 Las condiciones son más favorables, pero las limitaciones van en aumento.
Si bien los resultados del TTDI apuntan a un fortalecimiento de las condiciones que favorecen el desarrollo turístico, también ponen de manifiesto las crecientes limitaciones. A medida que la demanda de visitantes ha seguido aumentando, las presiones sobre la asequibilidad se han intensificado, la inversión ha tenido dificultades para seguir el ritmo de la demanda y los desafíos de sostenibilidad se han vuelto más complejos.
Las presiones sobre los precios y la incertidumbre económica siguen aumentando.
En general, el costo de viajar, hospedarse y operar dentro de muchos destinos ha seguido aumentando. La competitividad de precios fue uno de los pilares con peor desempeño en el TTDI entre 2024 y 2026, con un 75 % de las economías clasificadas registrando puntuaciones más bajas, lo que provocó que el promedio mundial disminuyera un 3,1 %.
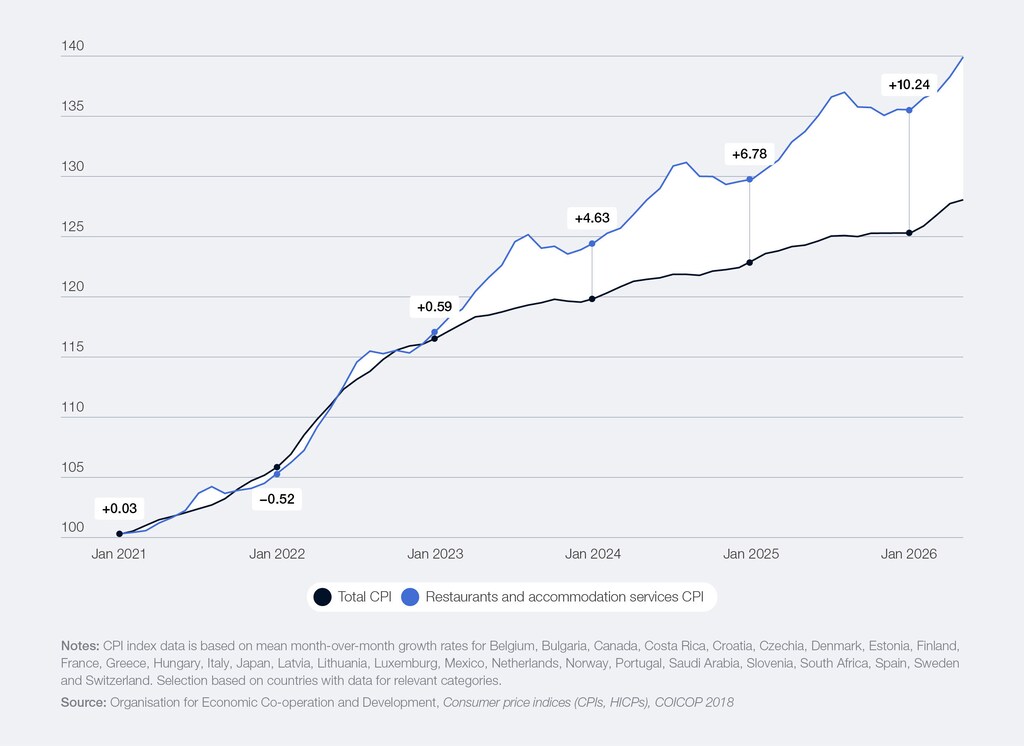
En muchos países, los precios relacionados con los viajes y el turismo han superado la inflación general (véase la Figura 5). Si bien los factores determinantes varían entre las economías, el aumento de los costos laborales, alimentarios y energéticos probablemente contribuyó a esta divergencia, ya que el sector está particularmente expuesto a la volatilidad de los precios del combustible y el transporte. Desde 2024, los precios de la gasolina han aumentado en aproximadamente el 65 % de las economías clasificadas, y es probable que las recientes fluctuaciones de precios vinculadas al conflicto en curso en Oriente Medio ejerzan una mayor presión. La fuerte demanda de viajes en los últimos años, junto con las limitaciones de capacidad en algunos destinos, también ha permitido a las empresas trasladar una mayor proporción de estos aumentos de costos a los consumidores. Por ejemplo, los precios de las habitaciones de hotel de categoría media y superior aumentaron en un promedio del 6 % entre las economías clasificadas.
Figura 5: Restaurantes y alojamiento frente al índice de precios al consumidor (IPC) total, promedio de países seleccionados
Estas presiones están transformando la percepción del valor. Si bien los precios bajos siguen siendo importantes, los viajeros sopesan el costo frente a la accesibilidad, la calidad, la confiabilidad y la experiencia general. En los destinos de mayor costo, esto aumenta la presión para justificar los precios mediante una mejor infraestructura, calidad de servicio y gestión del destino. En los destinos de menor costo, puede generar oportunidades si la asequibilidad se complementa con una mejora en las condiciones para el desarrollo turístico.
Esta oportunidad puede ser especialmente ventajosa para destinos cercanos a mercados turísticos más caros. Según el TTDI, los Balcanes y Europa del Este son significativamente más competitivos en precio que Europa Occidental, Meridional y Septentrional. Esta ventaja en costes, sumada a unas redes de transporte intraeuropeas densas, puede contribuir a atraer a viajeros que buscan alternativas más asequibles dentro de la región.
El TTDI también señala la presión sobre la inversión. El pilar del Entorno Empresarial se ha mantenido prácticamente estancado desde 2024, con menos de la mitad de las economías clasificadas mejorando sus puntuaciones. En muchas economías, los indicadores relacionados con la estabilidad de las políticas, el acceso a la financiación y el clima de inversión se han mantenido estancados o se han deteriorado. Según el Informe de Riesgos Globales 2026 del Foro Económico Mundial,28 la confrontación geoeconómica (sanciones, aranceles, control de inversiones), los conflictos armados entre estados y la recesión económica se encuentran entre los 10 principales riesgos que enfrenta el mundo. En este contexto, la inversión de capital en viajes y turismo ha aumentado en los últimos años, pero se mantiene por debajo de los niveles de 2019.
El análisis del WTTC sobre las economías del G20 revela que la inversión de capital en viajes y turismo se ha quedado rezagada con respecto a la demanda desde 2022. Se prevé que esta brecha de inversión persista hasta 2033.29 Esto es importante porque el turismo depende de activos duraderos y de gran inversión de capital. Hoteles, aeropuertos, atracciones y infraestructuras de transporte requieren una elevada inversión inicial y largos plazos de planificación. Las tasas de interés más altas, las presiones fiscales, las tensiones comerciales y la incertidumbre geopolítica pueden ralentizar la inversión necesaria para ampliar la capacidad, mejorar la productividad y mantener la calidad. Si la inversión no logra seguir el ritmo de la demanda, pueden intensificarse las presiones sobre la capacidad, los costos y la saturación localizada.
Los efectos son visibles en otras partes del TTDI. Las puntuaciones del pilar de Infraestructura Terrestre y Portuaria se han mantenido estancadas, lo que sugiere que la financiación para activos que requieren una gran inversión de capital, como carreteras y ferrocarriles, no ha logrado seguir el ritmo de la creciente demanda turística.
Los resultados ponen de manifiesto una creciente tensión. El aumento de los precios refleja una fuerte demanda y mayores costes operativos, pero también encarece los viajes e incrementa la presión sobre las empresas y los destinos. La incertidumbre económica dificulta, además, la inversión en los activos necesarios para ampliar la capacidad y aliviar dichas presiones. Los destinos no solo deben gestionar los mayores costes, sino también garantizar que la inversión, la infraestructura y la calidad del servicio estén a la altura de las expectativas de los viajeros y las comunidades.
Las presiones en materia de sostenibilidad son cada vez más complejas.
El TTDI pone de relieve la complejidad de los retos de sostenibilidad a los que se enfrenta el sector. A medida que la demanda de viajes sigue creciendo, los destinos se ven sometidos a una presión cada vez mayor para gestionar los flujos de visitantes, reducir el impacto ambiental, fortalecer la sostenibilidad de las cadenas de suministro turísticas y garantizar que el turismo genere beneficios duraderos para las comunidades locales. Se observan avances en algunas áreas, pero lograr un equilibrio entre estos objetivos resulta cada vez más complejo.
Si bien se benefician de la transición energética, persisten los desafíos en materia de sostenibilidad.
A pesar del continuo crecimiento del turismo y la hostelería, la sostenibilidad energética mejoró entre las ediciones de 2024 y 2026. La mayoría de las economías clasificadas redujeron sus emisiones de gases de efecto invernadero (GEI) y su intensidad energética relacionadas con el turismo y la hostelería, mientras que el Índice de Transición de Turismo y Hostelería (TTDI) constató que la proporción de energía baja en carbono aumentó de un promedio del 5,7 % en 2018 a casi el 7,0 % en 2024. Muchos de estos avances reflejan un progreso más amplio en la transición energética mundial. El Índice de Transición Energética 202630 del Foro Económico Mundial destaca los continuos avances en la eficiencia del sistema energético, la electrificación y el despliegue de energías renovables, incluyendo una inversión récord de 2,3 billones de dólares en energía limpia a nivel mundial. Estos avances benefician al sector del turismo y la hostelería, especialmente a los segmentos que dependen en gran medida de la electricidad, como los hoteles y otros proveedores de alojamiento.
Estos avances son alentadores, pero no deben confundirse con un progreso generalizado en materia de sostenibilidad. El crecimiento continuo del sector de transporte y telecomunicaciones, especialmente en las economías emergentes con menor sostenibilidad energética y en la región de Asia-Pacífico, probablemente aumentará la demanda de energía y las emisiones, a menos que se aceleren las mejoras en la eficiencia energética y el despliegue de energías limpias. Además, el crecimiento de sectores difíciles de descarbonizar, como la aviación y otros servicios de transporte, dificultará aún más la descarbonización.
Además, la calidad del aire, el estrés hídrico, la pérdida de biodiversidad y la presión sobre los recursos siguen representando un desafío para muchos destinos. La demanda turística también está creciendo en un momento en que los riesgos climáticos se hacen más visibles, lo que aumenta la importancia de las medidas de adaptación y resiliencia en todo el sector. Según el Informe de Riesgos Globales 2026 del Foro Económico Mundial,31 los riesgos ambientales, como los fenómenos meteorológicos extremos, la pérdida de biodiversidad y la contaminación, representan la mitad de los 10 principales riesgos mundiales durante la próxima década. Los fenómenos meteorológicos extremos pueden afectar al turismo tanto de forma directa —a través del cierre de carreteras y aeropuertos, daños a la infraestructura, la suspensión de atracciones al aire libre o la cancelación de festivales y eventos— como indirecta, al perjudicar la reputación de los destinos y disuadir a futuros visitantes. En Canadá, por ejemplo, los incendios forestales sin precedentes cerca de Jasper, Alberta, durante la temporada alta de turismo de 2024 causaron una pérdida estimada de 4,5 millones de dólares canadienses (3,25 millones de dólares estadounidenses) en ingresos turísticos diarios, mientras que los daños a la infraestructura crítica redujeron la capacidad de alojamiento en aproximadamente un 25 % incluso un año después.32
Para mantener los avances recientes, se requerirá una inversión continua en sistemas energéticos, infraestructura de transporte, eficiencia de recursos y gestión ambiental. La transición energética está generando oportunidades para que el sector reduzca su impacto ambiental, pero es improbable que los avances actuales sean suficientes sin progresos más rápidos en descarbonización, adaptación y gestión de recursos.
Gestionar el crecimiento y la presión de los visitantes
La sostenibilidad de la demanda en el sector de viajes y turismo mejoró ligeramente entre 2024 y 2026. Las puntuaciones altas indican que los países gestionan un flujo constante de visitantes y, al mismo tiempo, controlan el crecimiento de forma eficaz. Sin embargo, las puntuaciones se mantienen por debajo de los niveles de 2019, lo que pone de manifiesto la dificultad de gestionar la masificación, la estacionalidad y los flujos de visitantes a medida que se expande la actividad turística. La gestión del crecimiento sigue siendo uno de los factores clave para liberar el potencial del sector.
Muchos destinos obtienen mejores resultados en cuanto a afluencia y estacionalidad cuando el número de visitantes es bajo. A medida que la demanda se recupera, suelen reaparecer las presiones asociadas a la concentración de visitantes, la masificación y la sobrecarga de la infraestructura. En este sentido, una menor puntuación en el Índice de Sostenibilidad de la Demanda de Viajes y Turismo no implica necesariamente un fracaso de las políticas, sino que refleja el reto de mantener un crecimiento turístico equilibrado a medida que aumenta el volumen de visitantes.
Europa registró las puntuaciones más bajas en sostenibilidad de la demanda turística de todas las regiones, quedando casi un 12 % por debajo del promedio mundial. Las protestas contra el turismo en Barcelona y las Islas Baleares y Canarias (España) en 2024 y 202533 ilustran el creciente debate sobre cómo gestionar el crecimiento turístico en destinos de alta demanda.
Un análisis reciente de la OCDE³⁴ destaca los crecientes esfuerzos por gestionar mejor los flujos de visitantes y diversificar la actividad turística para mejorar los resultados para las comunidades y el medio ambiente. Estos esfuerzos se centran en distribuir la demanda turística de manera más uniforme entre los destinos y a lo largo del año, lo que ayuda a aliviar la presión sobre los lugares saturados y a fomentar una distribución más equilibrada de los beneficios del turismo.
El éxito también depende de la inversión en vivienda, transporte, servicios públicos y otros servicios esenciales, junto con una mayor coordinación entre gobiernos, empresas y comunidades locales. A medida que el turismo continúa creciendo, el desafío consistirá cada vez más en garantizar que la actividad turística contribuya a la calidad de vida local y, al mismo tiempo, genere beneficios económicos sostenibles. Esto otorga una importancia creciente a la medición de los impactos económicos, sociales y ambientales del turismo de manera más integrada, incluso mediante marcos como el Marco Estadístico de las Naciones Unidas para la Medición de la Sostenibilidad del Turismo.35
Convertir el crecimiento de visitantes en beneficios más amplios.
El resultado más débil en materia de sostenibilidad proviene del pilar de Impacto Socioeconómico de los viajes y el turismo, que disminuyó un 3,5% entre las ediciones de 2024 y 2026 del TTDI y mejoró en solo alrededor del 17% de las economías.
Los resultados ponen de manifiesto una realidad importante: un mayor número de visitantes no se traduce automáticamente en mejores resultados socioeconómicos. Si bien la actividad turística ha seguido recuperándose en muchos destinos, las mejoras en indicadores como el empleo y los multiplicadores del PIB, así como la disponibilidad de empleos mejor remunerados en el sector turístico, han sido, en general, más modestas.
Parte del desafío radica en que la contribución general del turismo depende de la eficacia con la que la actividad turística se conecta con la economía local. Los destinos difieren en la medida en que el gasto de los visitantes apoya a las empresas locales y las industrias auxiliares, en el éxito con el que el turismo genera empleo de calidad y en la medida en que genera ingresos fiscales que pueden financiar los servicios públicos y el desarrollo comunitario en general. Si bien este pilar no mide directamente factores como el abastecimiento local o la retención del gasto turístico dentro de un destino, estos pueden influir en la amplitud con la que se distribuyen los beneficios del turismo entre empresas, trabajadores y comunidades.
En los lugares donde el empleo turístico es altamente estacional o se concentra en actividades de menor valor, el aumento en el número de visitantes puede no traducirse en mejoras en los medios de vida o la calidad del empleo. Al mismo tiempo, los destinos con mayor capacidad laboral y conexiones más estrechas entre el turismo y otros sectores pueden estar mejor posicionados para convertir el crecimiento turístico en beneficios económicos más amplios.
El aumento del número de visitantes sigue siendo importante, pero generar mayor valor a partir de esos visitantes —y garantizar que este valor se comparta de forma más amplia— definirá cada vez más el éxito del desarrollo turístico. A medida que el turismo se recupera y se expande, muchos destinos se centran cada vez más en cómo se distribuyen los beneficios entre las personas, las empresas y las comunidades, en lugar de depender únicamente del crecimiento y el gasto de los visitantes como indicadores de éxito. Esto otorga mayor importancia a la gestión del destino, la participación de las empresas locales, el desarrollo de la fuerza laboral y las políticas que fortalecen la contribución más amplia del turismo. También destaca la importancia de las medidas compartidas de éxito que reflejen los resultados comunitarios, económicos y sociales, en lugar de basarse únicamente en el volumen de visitantes.36
Los resultados sugieren que los destinos se enfrentan a una cuestión de calidad más que de cantidad.
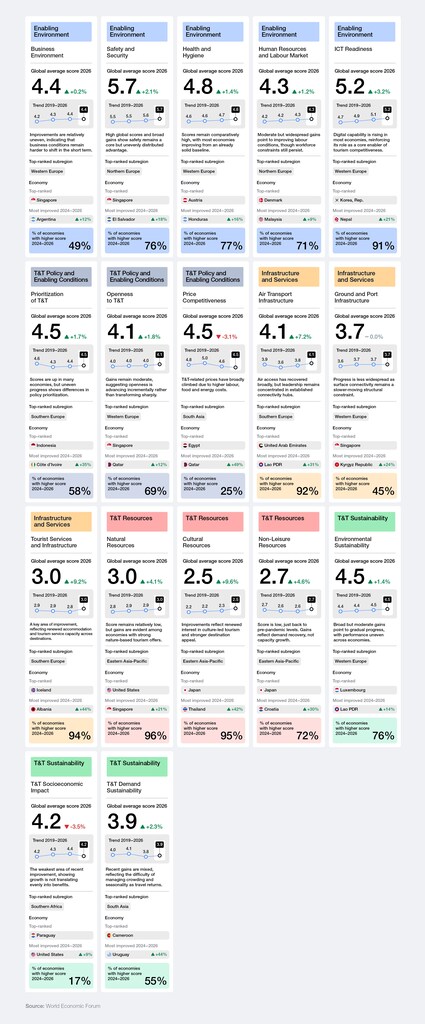
Figura 6: Desempeño de los pilares TTDI (puntuación sobre 7), líderes y mejoras recientes, 2026
Notas
12. Organización de las Naciones Unidas para la Educación, la Ciencia y la Cultura (UNESCO). (2026). Lista del Patrimonio Mundial 2026. https://whc.unesco.org/en/list/.
13. Grand View Research. (junio de 2026). Mercado del turismo gastronómico (2026-2033). https://www.grandviewresearch.com/industry-analysis/culinary-tourism-market-report.
15. Global Wellness Institute. (Noviembre de 2025). Monitor de la economía global del bienestar 2025. https://globalwellnessinstitute.org/industry-research/2025-global-wellness-economy-monitor/.
16. Foro Económico Mundial. (21 de mayo de 2024). Índice de desarrollo de viajes y turismo 2024. https://www.weforum.org/publications/travel-tourism-development-index-2024/.
17. WTTC. (2026). Investigación sobre el impacto económico de los viajes y el turismo 2026. https://wttc.org/research/economic-impact.
18. American Express Global Business Travel. (2025). Previsión global de reuniones y eventos para 2026. https://explorer.amexglobalbusinesstravel.com/rs/346-POJ-129/images/ME-Forecast-2026.pdf.
19. WTTC. (2026). Investigación sobre el impacto económico de los viajes y el turismo 2026. https://wttc.org/research/economic-impact.
21. Foro Económico Mundial. (21 de mayo de 2024). Índice de desarrollo de viajes y turismo 2024. https://www.weforum.org/publications/travel-tourism-development-index-2024/; Foro Económico Mundial. (24 de mayo de 2022). Índice de desarrollo de viajes y turismo 2021: Reconstruyendo para un futuro sostenible y resiliente. https://www.weforum.org/publications/traveland-tourism-development-index-2021/.
22. Globant. (2 de noviembre de 2025). TOURISE y Globant presentan un informe revolucionario sobre turismo autónomo que establece nuevos estándares para la innovación de destinos impulsada por IA. https://www.globant.com/news/globant-tourise-report-agentic-tourism.
23. McKinsey y Skift. (16 de septiembre de 2025). Reconfigurando los viajes con IA agente. https://www.mckinsey.com/industries/travel/our-insights/remapping-travel-with-agentic-ai.
24. Unión Europea, Plataforma Europea de Turismo. (septiembre de 2024). Apoyo a las pymes en la doble transición del turismo. https://transition-pathways.europa.eu/tourism/articles/supporting-smes-twin-transition-tourism.
25. WTTC. (29 de septiembre de 2025). El futuro del trabajo en la fuerza laboral de viajes y turismo, https://researchhub.wttc.org/product/thefuture-of-work-in-travel-tourism-the-key-trends-shaping-workforce-strategies.
26. Foro Económico Mundial. (7 de enero de 2025). Informe sobre el futuro del empleo 2025. https://www.weforum.org/publications/the-futureof-jobs-report-2025/.
27. MMGY TCI Research. El estándar global para medir y comparar la calidad de la experiencia del visitante. https://tci-research.com/travelsat-competitive-index.
28. Foro Económico Mundial. (14 de enero de 2026). Informe de riesgos globales 2026. https://www.weforum.org/publications/global-risksreport-2026/.
29. WTTC. (marzo de 2026). Cerrando la brecha: inversión de capital y crecimiento de la demanda en viajes y turismo en el G20. https://researchhub.wttc.org/product/bridging-the-gap-travel-tourism-capital-investment-and-demand-growth-acrossthe-g20.
30. Foro Económico Mundial. (16 de junio de 2026). Índice de transición energética 2026. https://www.weforum.org/publications/energytransition-index-2026/.
31. Foro Económico Mundial. (14 de enero de 2026). Informe sobre riesgos globales 2026. https://www.weforum.org/publications/global-risksreport-2026/.
32. Organización para la Cooperación y el Desarrollo Económicos (OCDE). (2026). Tendencias y políticas turísticas de la OCDE 2026. OCDE Publishing, París. https://doi.org/10.1787/3fd3cd75-en.
33. Kassam, A. (15 de junio de 2025). Activistas organizan protestas coordinadas en toda Europa contra la «turistificación». The Guardian. https://www.theguardian.com/news/2025/jun/15/campaigners-mount-coordinated-protests-across-europe-against-touristification.
34. OCDE. (2026). Tendencias y políticas turísticas de la OCDE 2026. OCDE Publishing, París. https://doi.org/10.1787/3fd3cd75-en.
35. Turismo de las Naciones Unidas y Comisión de Estadística de las Naciones Unidas. (2 de febrero de 2024). Marco estadístico para la medición de la sostenibilidad del turismo (SF-MST). https://www.untourism.int/tourism-statistics/statistical-framework-for-measuring-the-sustainability-of-tourism
36. OCDE. (2026). Tendencias y políticas turísticas de la OCDE 2026. OCDE Publishing, París. https://doi.org/10.1787/3fd3cd75-en.
Los artículos del Foro Económico Mundial pueden volver a publicarse de acuerdo con la Licencia Pública Internacional Creative Commons Reconocimiento-NoComercial-SinObraDerivada 4.0, y de acuerdo con nuestras condiciones de uso. Las opiniones expresadas en este artículo son las del autor y no del Foro Económico Mundial.