Esta transcripción se ha generado mediante un software de reconocimiento de voz y puede contener errores. Compruebe su exactitud con el audio.
Chris Temple, cineasta: Es la inversión más común entre la generación Z en este momento. Ya saben, entre quienes tienen menos de 24 años, lo más común es invertir en criptomonedas.
Robin Pomeroy, presentador de Radio Davos: Les damos la bienvenida a Radio Davos, el pódcast del Foro Económico Mundial que aborda los mayores desafíos y cómo podríamos resolverlos.
Esta semana: ¿dónde invierten su dinero y a quién hacen caso? Hablamos con el director de una película que sigue a influencers de internet, entre ellos uno que ganó —y perdió— millones con las criptomonedas.
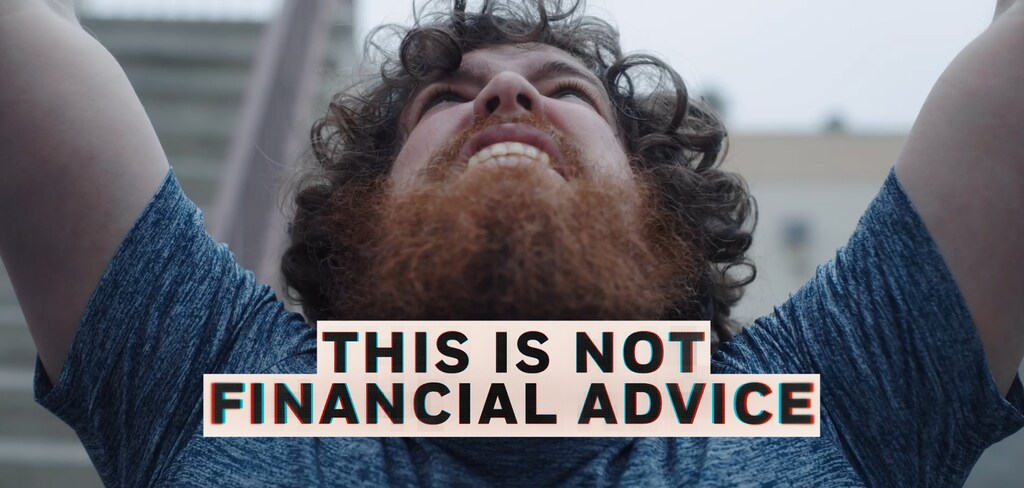
Fragmento de «This Is Not Financial Advice»: Literalmente saqué todo el dinero de mi cuenta bancaria, vendí todas mis acciones, agoté el límite de dos tarjetas de crédito, retiré efectivo por adelantado y lo metí todo en Dogecoin, que hace poco repuntó hasta valer más que Kraft Foods y no tiene ningún producto. Me hice millonario gastando todo mi dinero en Dogecoin.
Robin Pomeroy: La película This Is Not Financial Advice ofrece una fascinante mirada a las vidas reales de personas que persiguen las subidas...
Fragmento de «This Is Not Financial Advice»: Dogecoin es una broma. Sus millones no lo son.
Robin Pomeroy: Y que también sufren las caídas...
Fragmento de «This Is Not Financial Advice»: Soy el millonario más arruinado que conoces. Si supieran cuánto dinero tengo en mi cuenta bancaria, se reirían.
Robin Pomeroy: De la inversión en línea.
El cineasta lleva su película a escuelas y universidades de todo Estados Unidos para fomentar la concienciación y abrir un debate sobre la educación financiera.
Chris Temple: Quien esté escuchando esto, claro, puede tener esta oportunidad de hacerse rico rápidamente. La mayoría perderá.
Robin Pomeroy: Y escuchamos palabras sabias del Centro de Sistemas Financieros y Monetarios del Foro Económico Mundial.
Meagan Andrews, responsable de Iniciativas de Mercados de Capitales, Foro Económico Mundial: Asegúrense de consultar varias fuentes antes de invertir su dinero en algo y no lo pongan todo en una sola cosa.
Suscríbanse a Radio Davos dondequiera que escuchen sus pódcasts, o visiten wef.ch/podcasts, donde también encontrarán Meet the Leader y Agenda Dialogues.
Soy Robin Pomeroy, del Foro Económico Mundial, y con esta mirada al mundo de la inversión en línea...
Fragmento de «This Is Not Financial Advice»: Yo vendería a más tardar mañana. No estoy xxxing vendiendo.
Robin Pomeroy: Esto es Radio Davos.
Invertir ya no es algo reservado a los jóvenes de Wall Street: cualquiera que tenga unos cuantos dólares disponibles y un teléfono inteligente puede invertir su dinero prácticamente en cualquier cosa. Y no faltan consejos en internet, lo cual puede ser bueno, pero también conlleva sus propios riesgos.
En este episodio hablamos con el director de un documental que ofrece una mirada cercana y personal al mundo de la inversión en línea y de los finfluencers.
Y antes de empezar, aquí tienen parte del tráiler de adelanto de la película titulada This Is Not Financial Advice:
Fragmento de «This Is Not Financial Advice»: Vivimos en una época en la que la gente ha perdido la fe en las instituciones, porque siente que el sistema no es justo con ella.
Por ejemplo, el 10 % de la población posee el 70 % de las acciones del mercado bursátil.
Ya saben, no sabemos nada de eso. Venimos con este sueño: sacudir un árbol y que caiga dinero.
Entiendo por qué alguien dice: «Voy a hacerlo a mi manera». Y hay otras personas como yo, y vamos a ir contra las reglas.
Soy Kayla, también conocida como Girls Talk Stocks. Intento ser una voz razonable para quienes quieren entrar en este ámbito. Y ahora siento que es más volátil de lo que esperaba.
Acabo de perder 300.000. Tú perdiste 5.000 o 1.000, lo que hayas invertido. Yo perdí millones.
Y corten.
Robin Pomeroy: Me acompaña desde Nueva York una copresentadora, Meghan Andrews, responsable de Iniciativas de Mercados de Capitales en el Foro Económico Mundial. Hola, Meagan.
Meagan Andrews: Hola, Robin. Gracias por invitarme.
Robin Pomeroy: Gracias por acompañarnos. Cuéntanos, ¿cuál es la función de la responsable de Iniciativas de Mercados de Capitales en el Foro Económico Mundial?
Meagan Andrews: Muy buena pregunta. Básicamente, dirijo gran parte de nuestra investigación sobre tendencias de los mercados de capitales y temas en los que queremos profundizar. Y, cada vez más, en los últimos años, hemos centrado nuestra atención en el bienestar financiero individual, un tema muy importante que queremos explorar.
Así que eso es a lo que hemos dedicado mucho tiempo en los últimos años: analizar el auge de los inversores minoristas, la importancia de herramientas y servicios como el asesoramiento financiero para las personas, y toda una serie de otros asuntos, como la educación y la alfabetización financieras, que también son muy importantes.
Robin Pomeroy: Hablas del asesoramiento financiero. El tema de este pódcast será «esto no es asesoramiento financiero». Cuéntanos quién es nuestro invitado en este pódcast.
Meagan Andrews: Chris, dime qué tal lo hago, pero me alegra mucho que Chris Temple nos acompañe hoy. Chris es director de cine y fundador de Optimist, un estudio sin ánimo de lucro con sede en Los Ángeles, Estados Unidos.
Chris, tus películas se han estrenado en todo el mundo a través de Netflix, HBO, Hulu y PBS. Eres conocido sobre todo por dirigir muchas películas, entre ellas Living on $1, Salam Neighbor y Five Years North; y, más recientemente y lo que es importante para el episodio de hoy, dirigiste un largometraje titulado This Is Not Financial Advice, que explora la psicología de la inversión minorista, las redes sociales y el FOMO en la era digital moderna.
¿Qué tal, Chris?
Chris Temple: Lo has hecho muy bien. Gracias.
Robin Pomeroy: Encantado de conocerte, Chris. Hiciste este documental, This Is Not Financial Advice. ¿Cómo describes la película a la gente?
Chris Temple: Creo que la película es una montaña rusa que recorre los últimos años y muestra cómo la tecnología está cambiando nuestra relación con el dinero. Ya saben, cómo estamos viendo que las aplicaciones para teléfonos, las operaciones sin comisiones y las redes sociales influyen en nuestra relación con el dinero y en cómo invertimos, ahorramos y accedemos a información financiera.
Robin Pomeroy: He visto la película. Es muy entretenida, y eso tenemos que recalcarlo, por si alguien piensa: «A ver, ¿debería ver una película sobre asesoramiento financiero?». Bueno, no es asesoramiento financiero.
Es un documental, pero sin duda tiene personajes reales bien construidos. Y el protagonista es un joven llamado —¿lo pronuncio bien?— Glauber Contessoto. También se le conoce como el millonario de Dogecoin. Cuéntanos algo sobre Glauber, quién es y por qué decidiste apuntar la cámara hacia él.
Chris Temple: Sí. La película es divertida y entretenida porque queríamos ofrecer una puerta de entrada a esta conversación y, en muchos sentidos, competir con los entretenidos vídeos de YouTube donde la gente obtiene actualmente consejos e información financiera.
Durante los últimos tres años entrevisté a expertos financieros, académicos, psicólogos y asesores patrimoniales para sintetizar toda esta información en una película que esperamos resulte muy atractiva. Y lo hicimos centrándonos en cuatro personas y su relación con el dinero, en vez de tener, ya saben, a expertos hablando a cámara y explicándoles cosas durante toda la película.
Proceden de distintos ámbitos y tienen perfiles de riesgo distintos, como todos nosotros. Espero que cada espectador pueda identificarse con diferentes partes de sus historias.
La persona en la que más nos centramos es alguien a quien conocí en Twitter. Vi una publicación suya en la que decía que había agotado el límite de sus tarjetas de crédito, retirado efectivo por adelantado, vendido todas sus acciones y puesto todos sus ahorros de toda la vida en Dogecoin, una criptomoneda que, de hecho, se creó como una broma para burlarse de Bitcoin.
Me pareció fascinante. Hicimos una llamada esa misma tarde y empezamos a filmar al día siguiente. Queríamos responder, sobre todo, a la pregunta de por qué había tomado una decisión así. Las respuestas a las que llegamos resultaron mucho más complejas de lo que imaginaba al principio. Sería fácil descartarlo por idiota, pero creo que hay factores sistémicos mucho más profundos que llevaron a Glauber a tomar esa decisión.
Pero, ya saben, para adelantarles un poco la película, vemos cómo hace esa inversión y la lleva hasta alcanzar un millón de dólares en Dogecoin.
Robin Pomeroy: Eso a partir de una inversión de 80.000 dólares que consiguió reunir, creo, ¿verdad?
Chris Temple: Reunió 180.000 y los invirtió: todos sus ahorros de toda la vida, además de pedir dinero prestado a otras personas. La inversión alcanza el millón de dólares. Uno pensaría que, tras multiplicar por cinco lo invertido, va a vender, ¿verdad? Y se lleva parte de las ganancias. Al menos recupera la inversión inicial.
No. Por muchas razones que veremos, Glauber se aferra a la inversión, la ve subir a 2 millones y luego de 2 a 3 millones, y sigue negándose a vender. Y, de pronto, el mercado empieza a cambiar de rumbo. Eso pasa en todos los mercados, pero sobre todo en uno tan volátil como el de las criptomonedas, donde los precios pueden subir y bajar en un solo día. Pierde un millón de dólares en una hora por una fluctuación del precio de Dogecoin.
Pero entonces entran en juego toda una serie nueva de desencadenantes psicológicos, y no quiere vender cuando vale 2 millones porque antes valía 3. Así que creo que usamos este ejemplo extremo de la situación de Pro —así se hace llamar— para hablar de los factores que todos afrontaremos como nuevos inversores en los mercados financieros y ponerlos de relieve.
Robin Pomeroy: Es extraordinario. A ver, ¿por qué empezó a invertir en eso? He oído hablar de Dogecoin. Lleva ya bastante tiempo en circulación. ¿Por qué eligió esa criptomoneda? ¿Lo sabes?
Chris Temple: Sí. Cuanto más filmábamos con él, empezaban a salir a la luz un par de cosas muy interesantes.
Creo que una de las principales razones —y, en muchos sentidos, su principal motivación para meterse en esto— fue, sinceramente, la frustración ante la desigualdad de la riqueza y su falta de acceso a los mercados financieros tradicionales.
Pro es un inmigrante indocumentado en Estados Unidos. Por eso le ha costado mucho conseguir y mantener empleos estables. Cuando llegó a la universidad, le denegaron el ingreso por no tener documentos. Y creo que sentía una gran frustración porque, en Estados Unidos —y este es un problema mundial—, el 50 % de los estadounidenses no tiene 500 dólares ahorrados en un momento dado. Creo que ese descontento persistente fue el factor principal.
En segundo lugar, creo que las redes sociales y la comunidad que se formó en torno a Dogecoin se convirtieron en un factor muy importante para él. Empezó a hablar de ello en internet y encontró una comunidad de cientos de miles de personas que lo animaban.
Robin Pomeroy: Y también tenía seguidores. Se convirtió en una figura destacada para otros inversores.
Chris Temple: Sí. También quiero profundizar en el papel que desempeñó al animar a otras personas a invertir.
Creo que era un tipo muy solitario que vivía en un estudio de 180 ft² en Hollywood, y por fin había gente que le prestaba atención. Eso sienta muy bien, y le resultó muy difícil dejar esa comunidad porque vender Dogecoin le parecía un poco una traición, ya que su identidad estaba muy ligada a ese único activo financiero.
Robin Pomeroy: Lo sigues en su vida doméstica. Y vive con mucha, mucha modestia para alguien que en un momento llegó a tener un patrimonio de 3 millones de dólares; lleva deliberadamente una vida lo más frugal posible porque todo lo que tiene va a parar a esa inversión.
Chris Temple: Para que se hagan una idea de su habitación, es un espacio diminuto. Básicamente, solo hay una cama en una habitación que encontró gratis en Craigslist. Antes había literas porque compartía esa habitación-estudio con un compañero. Creo que esto es importante porque aquí también cuenta mucho su perfil psicológico: llevaba su mentalidad de asumir riesgos al extremo.
Y no solo en lo financiero. Todo lo hacía al extremo, ya fuera vivir con frugalidad o, como parte divertida de la película, aficionarse mucho al zumo de apio porque lee en internet que es saludable. Así que cada día bebe 48 oz de zumo de apio casero, el doble de la cantidad recomendada. Pero, como dice en la película, piensa que, si el zumo de apio es bueno para la salud, más debe ser mejor, ¿verdad?
Creo que esa mentalidad de que «más debe ser mejor» no solo ha afectado a Pro, sino que refleja un cambio cultural que, a mi juicio, está afectando a millones de jóvenes, a cientos de millones de jóvenes en todo el mundo, especialmente a quienes quieren las cosas ya.
Robin Pomeroy: En cierto modo, es una historia sobre el sueño americano, ¿no? Me sorprendió. A mitad de camino, después de lo que ya habías contado, revelas que es un inmigrante indocumentado de Brasil y que está allí con su madre. Hasta ese momento, como no soy estadounidense, pensaba: «Ah, sí, aquí tenemos a un joven estadounidense, con sus pantalones cortos y su barba, pasando el rato». Pero, en su caso, es literalmente lo que los estadounidenses llaman un dreamer, ¿verdad? ¿Eso es lo que significa dreamer?
Chris Temple: Sí. Exactamente. Sí.
Robin Pomeroy: La idea de que puedes llegar sin nada y hacer fortuna. No creo que los padres fundadores, ni quienquiera que desarrollara ese mito, tuvieran en mente Dogecoin ni nada parecido. Pero esa dimensión está presente en esta historia, ¿no?
Chris Temple: Creo que es parte de lo que hace que sea difícil no apoyarlo durante la película. Ya saben, cuando escuchan su historia... Y por eso las grandes películas siempre tienen personajes complejos, ¿verdad? Y por eso me encantó: ves a su madre, que trabaja limpiando casas y lleva aquí 25 años, esforzándose mucho para criar a su hijo e intentar que vaya a la universidad. Y, sin embargo, él no ha podido encontrar una vía legal para obtener la ciudadanía aquí, aunque llegó cuando tenía cuatro años.
Podríamos dedicar otro episodio entero al fallido sistema de inmigración de Estados Unidos, pero creo que todo contribuye a esa frustración que, a mi juicio, ha alimentado muchos de los movimientos que vemos en el comportamiento financiero, ya sea GameStop, sobre el que hemos hablado, donde la gente intenta unirse para inflar determinadas acciones y enfrentarse a los poderosos, para tumbar a Wall Street. Gran parte de este vocabulario se alimenta de factores psicológicos, pero las redes sociales también desempeñan un papel muy importante al amplificarlo colectivamente en internet.
Robin Pomeroy: Es una mirada muy interesante a los mercados. Creo que el caso de GameStop es muy interesante. Pero, volviendo a Dogecoin, en la película vemos un momento muy emocionante para todos sus inversores, porque Elon Musk ha tuiteado que le gusta y está a punto de aparecer en un programa de humor, Saturday Night Live. Corrígeme si me equivoco: tienen la televisión encendida y ven el gráfico del precio de Dogecoin; cuando él sale, ¿sube el precio? Pero luego, en su monólogo inicial, no menciona Dogecoin. Este es el dueño de Tesla y SpaceX, tiene muchas cosas entre manos, pero al mercado no le gusta que no mencione Dogecoin. El precio empieza a caer.
Y, en cierto modo, te ríes y puedes burlarte un poco. Pero, por otro lado, a veces así funcionan los mercados. Como periodista, he cubierto los mercados financieros, y, al menos a muy corto plazo, los mercados suben y bajan incluso por un comentario de la presidencia del banco central que no era exactamente el esperado, por ejemplo. Estas cosas pequeñas pueden influir.
¿Qué te pareció esa espera del discurso de Elon Musk en Saturday Night Live? Por un lado, era algo absurdo, pero, por otro, tenían razón: eso afectaría al precio de ese activo.
Chris Temple: Cuanto más absurdo es, más se involucra la gente.
Si observamos cómo esto se extiende fuera de los mercados financieros, en Estados Unidos ahora mismo, a nuestras propias elecciones presidenciales o a lo que sea, vemos que internet alimenta lo absurdo hasta el extremo. Y creo que Elon Musk es un gran ejemplo de alguien con ese tipo de poder para mover los mercados, ya sean los tradicionales o los de criptomonedas.
Pero creo que lo que amplifica el fenómeno actual en los mercados de criptomonedas es que las operaciones con criptomonedas se realizan las 24 horas del día, los 7 días de la semana: la gente puede participar en cualquier momento. Es la inversión más común entre la generación Z en este momento. Ya saben, entre quienes tienen menos de 24 años, lo más común es invertir en criptomonedas.
Así que, con esta película, queríamos propiciar conversaciones entre los jóvenes para fomentar, sin juzgar, una manera de reflexionar —mediante una película entretenida que sirva de introducción educativa— sobre el papel del asesoramiento financiero en internet y de personas como Elon Musk, y sobre el futuro de las operaciones con criptomonedas y por qué podrían ser más especulativas o peligrosas.
Y, en tercer lugar, creo que lo más importante es reflexionar sobre la propia relación con el dinero y el propio perfil psicológico ante el riesgo, porque muchos nunca nos preguntamos cuál es mi perfil de riesgo y cuáles son mis objetivos con el dinero. Si no los defines, cuando empiezas a ver a alguien en internet decir: «Oye, puedes ganar un millón de dólares en una hora con las criptomonedas», puede resultar muy tentador por el FOMO, el miedo a quedarse fuera, y lo siguiente que sabes es que has tomado una decisión financiera muy mala.
Esperamos que esta película pueda ayudar de verdad a mucha gente. Y a mí, sinceramente, me ha ayudado. Hacerla ha sido un proceso enormemente educativo que me ha ayudado a comprender mi propia relación con el riesgo y el FOMO.
Robin Pomeroy: Meagan, esto no es asesoramiento financiero. ¿Qué está descubriendo el Foro Económico Mundial cuando habla de finanzas personales? ¿Tienes algún consejo para quienes podrían sentirse tentados a seguir a influencers en línea?
Meagan Andrews: Analizamos varios aspectos cuando pensamos en mejorar el bienestar financiero de una persona. Para definir rápidamente qué significa, el bienestar financiero implica que una persona pueda satisfacer sus necesidades financieras actuales y continuas, y sentirse segura respecto a su futuro financiero.
Para lograrlo, necesita poder recurrir a toda una serie de herramientas, productos y servicios que le permitan tomar las mejores decisiones financieras para sí misma. Por supuesto, hay varios factores limitantes, como la educación y la alfabetización financieras, temas en los que, Chris, espero que profundicemos pronto. Pero sabemos que, por ejemplo, los niveles mundiales de alfabetización financiera rondan el 35 %, una cifra demasiado baja. Necesitamos una revolución en nuestra manera de concebir la educación financiera. Creo que es uno de los temas que abordaremos hoy y al que estamos dedicando mucha atención.
Pero, más en concreto para esta conversación, durante los últimos 6 a 9 meses hemos profundizado específicamente en el asesoramiento financiero. De hecho, las redes sociales son una parte muy importante, porque permiten que la gente acceda a información financiera.
Ahora bien, hay una salvedad importante que quiero hacer: distinguimos entre información financiera y asesoramiento financiero. La información financiera es una forma de distribuir información —como lo que se ve en las redes sociales y lo que publican los influencers financieros o finfluencers— que llega a muchas personas a la vez. Y ese contenido no está necesariamente regulado. Quienes ofrecen parte de esta información no necesariamente cuentan con acreditaciones profesionales.
Eso es muy distinto del asesoramiento financiero, que presta un profesional regulado y se adapta a tus necesidades financieras específicas. La distinción es fundamental: se pasa de información dirigida a muchas personas a un servicio muy personalizado.
Y lo que observamos es que el asesoramiento financiero puede ser una herramienta muy importante para la gente. Por ejemplo, los estudios han demostrado que, aquí en Estados Unidos, un enfoque integral del asesoramiento financiero puede ayudar al hogar promedio a ahorrar alrededor del 7,5 % de sus ingresos anuales. Eso abarca, por ejemplo, la planificación fiscal, la planificación financiera y el ahorro para la jubilación.
Pero algo que históricamente ha limitado el acceso al asesoramiento financiero es cierta idea equivocada sobre qué es y cuánto cuesta. Además, a la gente le intimida mucho; no sabe cómo empezar.
Por eso, estas barreras de acceso son realmente difíciles de derribar. Y ahí es donde las redes sociales han desempeñado un papel muy importante. También debemos reconocer algunos de sus beneficios porque, Chris, creo que hemos profundizado en algunos de los desafíos que hemos observado en la forma en que las personas afrontan este riesgo, pero también, según muestran nuestras investigaciones, hay algunas personas que manipulan el mercado, aunque no son la mayoría. La gente participa con una perspectiva a largo plazo y también intenta ahorrar para alcanzar objetivos financieros a largo plazo.
Así que las redes sociales les ofrecen una forma de acceder a ese tipo de contenido, a información a la que de otro modo no tendrían acceso. Y es un canal muy eficaz.
Esas son algunas de las cosas en las que hemos estado pensando.
Chris Temple: Hay otro tema de la película: una de estas personas que ofrece información financiera en TikTok y YouTube. Se llama Kayla y usa el nombre de usuario Girls Talk Stocks. Cuenta cómo empezó a hacer este trabajo porque consideraba que los términos que se usaban en las finanzas eran muy excluyentes y que la cultura que las rodeaba era muy difícil de abordar si eras una mujer joven o simplemente querías aprender más. Así que empezó a publicar información en su propio TikTok para responder preguntas sobre lo que podrían considerarse conceptos financieros sencillos, por ejemplo, qué son los intereses compuestos. Vamos a hablar de eso, por si acaso nadie te lo explicó.
Y, como decías, Meagan, solo una pequeña proporción de la gente, un 35%, según indicas, recibe algún tipo de educación financiera en todo el mundo. En Estados Unidos, la educación financiera que se imparte en la secundaria es una excusa lamentable. Creo que ella está atendiendo una necesidad muy interesante en Estados Unidos al ofrecer un espacio donde la gente pueda obtener información.
Y, de nuevo, creo que en la película lo planteamos así: la información que ofrece Kayla, o la conversación que inicia, es una chispa, ¿no? Es como decir: «¿Has pensado en los intereses compuestos? Déjame hablarte de ello durante dos minutos en un video de TikTok». Lo hace muy accesible y fácil de entender. Quizá ahora te interese lo suficiente como para profundizar, dar otro paso o ver otro video.
Creo que ahí es donde las redes sociales pueden ser muy útiles: como una rampa de acceso para que la gente pueda llegar a este tipo de contenido. Y en mi caso fue así: estudié economía. Nunca fui cineasta, pero no sabía cosas muy sencillas sobre cómo invertir o gestionar mi futuro financiero. Ni siquiera sabía que debía invertir mi Roth IRA en algún tipo de fondo. Solo había estado ingresando dinero y suponiendo que iba a...
Robin Pomeroy: Eso es un fondo de pensiones, ¿verdad?
Chris Temple: Exacto. En Estados Unidos equivale a un fondo de jubilación. Y nadie te enseña esas cosas hasta que empecé a ver algunos de estos videos en internet.
Robin Pomeroy: Kayla es muy interesante y parece muy escéptica respecto a Dogecoin. Hace una especie de sketch con una puerta. No recuerdo qué pasa, pero en uno o dos de sus videos prácticamente se burla de los criptohermanos. ¿Es así?
Chris Temple: Sí, totalmente. Creo que una de las razones por las que empezó a hacer esos videos es que sentía, una vez más, que la cultura de las criptomonedas era, como ella la describe, muy de «chicos», y que no acogía a los nuevos miembros de la comunidad que querían aprender sobre finanzas. Y creo que no se trata solo de las criptomonedas. Obviamente, llevamos muchos años hablando de esto en términos culturales en Wall Street, y también se ha reflejado en otras películas como El lobo de Wall Street y en otros ejemplos a lo largo de los años. Entiendo de dónde viene.
Meagan Andrews: Y Chris, quizá añadiría que lo realmente interesante de Kayla es que creo que está ganando seguidores gracias a que resulta cercana y auténtica.
En un momento de la película, creo que hace un llamamiento a todas las mujeres que invierten en bolsa para que le envíen un mensaje directo. Así que creo que ese aspecto de las redes sociales, y también lo que hemos descubierto en nuestras investigaciones, esa cercanía, está conectando de verdad con la gente, sobre todo con una población cada vez más diversa de inversores. Los cambios demográficos son una de las tendencias que hemos analizado. Y sabemos que la población es cada vez más diversa. Hay más mujeres y más personas de color con patrimonio que nunca. Tradicionalmente, estas personas han quedado excluidas de los mercados financieros. Por eso buscan un espacio en el que se sientan cómodas y puedan identificarse con quien ofrece la información.
Creo que el sector también debe tenerlo en cuenta. Al pensar en los servicios que ofrece, ¿cómo se adapta a este cambio demográfico? Más allá de las redes sociales como canal, ¿cómo puede atender mejor a estas poblaciones diversas, que tienen necesidades y objetivos financieros variados?
Robin Pomeroy: La idea de obtener información o asesoramiento financiero de TikTok o de cualquier otra red social implica que habrá muchísimo contenido, porque cualquiera puede publicar lo que quiera. No está regulado en absoluto, y no me imagino que pudiera regularse realmente una plataforma así.
Entonces, ¿alguno de los dos tiene algún consejo para mí si voy a buscar en internet a estas personas entretenidas que me enseñarán cosas y quizá me ayudarán de alguna manera? ¿Cómo distingo las que me sirven de las que no? Seguro que hay mucha gente promocionando acciones o cualquier tipo de activo porque tiene mucho y quiere que suba el precio. Si vas a venderlo, perjudicas su inversión. Debe de haber incontables personas así. ¿Cómo sé si la persona con la que trato en internet vela por mis intereses?
Chris Temple: Creo que empieza por la alfabetización mediática, igual que cuando uno evalúa si una fuente de noticias es legítima o no. Creo que la clave está en ampliar el uso de ese concepto a las plataformas de redes sociales y también a la alfabetización financiera.
Se trata de ayudar a la gente a identificar algunos aspectos básicos.
Primero, ¿el video está patrocinado? Si es así, ¿por quién? ¿Quién tiene interés en enseñarme esta información?
Segundo, ¿cuáles son los antecedentes de la persona de la que recibo información? Quizá puedas mirar un poco más, averiguar si ha hecho otros videos, si tiene algún tipo de formación formal y quiénes son sus seguidores. Algunas de las cosas que te permiten saber quién es realmente esa persona.
Y, en Estados Unidos, algo que FINRA, el organismo regulador financiero del país, está intentando hacer es, en vez de regular directamente a las plataformas de redes sociales, algo muy difícil, dirigirse a los patrocinadores del contenido de YouTube y exigirles que solo patrocinen a personas que no expongan a quienes reciben esa información a riesgos ni a información errónea.
Es una vía de intervención interesante porque, si se corta el flujo de dinero, creo que eso puede tener un efecto a largo plazo en quiénes pueden seguir dando consejos por internet.
Y, en tercer lugar, creo que hay que prestar mucha atención a las promesas que te hacen. Si alguien te dice que vas a multiplicar por 1.000 tu rendimiento, o si parece demasiado bueno para ser verdad, quizá lo sea.
Meagan Andrews: En la película, muchos de los personajes se vuelcan por completo en un solo producto. Y creo que los fundamentos de la educación financiera incluyen tener una cartera diversificada y asegurarse de equilibrar los riesgos al asignar el dinero. Así que creo que conviene tomar algunas decisiones inteligentes al respecto.
Pero también es fundamental consultar muchas fuentes de información antes de tomar una decisión.
Nuestras investigaciones muestran que no hay tanta gente que use exclusivamente las redes sociales como única fuente de información. Por lo general, consultan varias fuentes, ya sea un asesor financiero u otros análisis más profundos o investigaciones documentales.
Aunque creo que un estudio realizado en el Reino Unido por el organismo regulador de ese país descubrió que alrededor del 23% de las personas solo usa las redes sociales. Creo que ahí hay una lección: asegúrate de consultar varias fuentes antes de invertir tu dinero en algo y no lo pongas todo en una sola cosa.
Robin Pomeroy: Hablando de estadísticas interesantes, Meagan, aquí va otra. Hay datos del Foro Económico Mundial sobre personas que afirman que entendían mejor el riesgo de las criptomonedas que el de los bonos.
Meagan Andrews: Sí, se trata de una encuesta real que lanzamos en 2022 y que volvemos a realizar este año. Les adelanto algo a quienes nos escuchan: si quieren conocer una actualización de esos datos, estén atentos más adelante este año. Preguntamos a la gente cuánto creía entender el riesgo de distintos productos, y dijeron que entendían mejor el riesgo de las criptomonedas que el de un bono, que es un activo de renta fija: con un bono obtienes un rendimiento fijo en intervalos regulares. Así que entender el riesgo es muy sencillo.
Pero nuestra hipótesis es que influye la familiaridad: la gente oye hablar de las criptomonedas y, supongo, las redes sociales también desempeñan un papel importante, haciendo que las personas sientan que entienden mejor un producto.
Es una hipótesis que tenemos. Seguro que hay muchos investigadores que también lo están estudiando con mucho más detalle, pero fue un resultado muy llamativo de nuestra encuesta.
Chris Temple: Es fascinante.
Robin Pomeroy: Sí, la pregunta no es exactamente la misma que preguntar si crees que las criptomonedas son menos arriesgadas que un bono o viceversa. Quizá la gente quería decir que entiende el riesgo. El riesgo de las criptomonedas es enorme. En cuanto a los bonos, no estoy seguro. ¿Quizá respondían a esa pregunta?
Meagan Andrews: Quizá. Creo que, en esencia, la familiaridad con ese activo desempeña un papel importante.
Robin Pomeroy: Chris, no querías revelar el final. La película termina y uno se pregunta qué pasó con algunos de los personajes, en particular con Pro, como lo llamas, ¿verdad? El millonario de Dogecoin. De hecho, lo busqué en Google para averiguar qué pasó después. ¿Puedes contárnoslo? Porque te preocupaba, quiero decir, estabas de su lado, ¿verdad? Puede que lo consideres equivocado. Algunas de sus decisiones son un poco extrañas, pero parece un tipo muy agradable, ¿sabes? Y no parece hacerlo por motivos equivocados. Y parece que acaba de perder 3 millones de dólares.
Chris Temple: Sí. Pro me cae muy bien. Creo que es un gran tipo. Creo que, como les pasa a otras personas, se deja llevar mucho por el FOMO, el miedo a quedarse fuera, y por compararse socialmente con los demás: las trampas psicológicas básicas a las que todos somos susceptibles al invertir. Pro es un caso extremo.
En su caso, su inversión pasó de 3 millones de dólares a 2 millones, luego a 1 millón, y aun así no la vendió. Bajó a 500.000 y, al final de la película, volvió a su inversión inicial.
Y yo pensaba: «Bueno, ¿aprenderá la lección?». Creo que vemos esto en la mayoría de las personas cuando empiezan a invertir. Van aprendiendo y empiezan a diversificar. Soy muy optimista y creo en la capacidad de las personas para aprender, confiar y mejorar en los mercados financieros.
Y, sinceramente, eso esperaba de Pro. Pero esto es un documental. Es la vida real. No puedo escribir el guion de lo que ocurre. Y lo que más me sorprendió del tercer acto de la película fue que, en muchos sentidos, se vio recompensado por su comportamiento tan arriesgado.
Quiero decir que empezó a recibir patrocinios de empresas de criptomonedas, de distintas monedas digitales, de una tarjeta de crédito de Dogecoin y de varios productos financieros un tanto turbios. Se dieron cuenta de que, por ser tan extremo, Pro había aparecido en la portada del New York Times, había reunido a casi 500.000 seguidores en YouTube y Twitter, y era divertido y entretenido, así que atraía miradas. Y en la actual economía de la atención, las miradas son dinero.
Lo que nunca vi venir fue que Pro, aunque perdió toda su inversión, empezó a ganar dinero con patrocinios y ha acumulado cerca de 750.000 dólares en patrocinios de distintas criptomonedas y otras empresas. Una de las partes más peligrosas de esta película, a mi parecer, es que ahora promociona monedas digitales en su canal de YouTube y le dice a la gente que compre distintos productos o monedas llamadas «meme coins», o inversiones especulativas. Y le pagan por hacerlo.
Y, quienquiera que esté escuchando esto, quizá tenga la oportunidad de hacerse rico rápidamente. La mayoría perderá dinero. Quienes llegaron pronto, incluido Pro, son los que están ganando dinero.
Se lo he reprochado varias veces. Hemos hablado de ello en distintos pódcast, en giras por Estados Unidos y en proyecciones de la película. Él cree que merece ganar dinero. Dice: «La gente debería ser lo bastante inteligente como para saber qué compra cuando ve mis videos». Esa es su actitud. Creo que es un fenómeno social y cultural peligroso que estamos viendo en YouTube.
Robin Pomeroy: Meagan, ¿tienes alguna pregunta para Chris?
Meagan Andrews: Hemos hablado mucho a lo largo de esta conversación de la importancia de la alfabetización y la educación financieras. Nuestras investigaciones muestran muchos vínculos empíricos entre ofrecer cursos de educación financiera en secundaria y en la universidad, y mejorar las calificaciones crediticias, la gestión de la deuda, etc. Tú estás haciendo este trabajo directamente en algunas universidades estadounidenses, ¿verdad? ¿Podrías contarnos un poco cómo va?
Chris Temple: Uno de los principales objetivos de la película es precisamente abrir esta conversación sobre la educación financiera.
Estamos haciendo un par de cosas. Primero, hemos dividido la película en módulos que publicamos gratis en internet para cualquier docente del mundo que quiera usarlos. Abordan distintas lecciones de aprendizaje sobre el riesgo y la diversificación. Cualquier docente puede visitar nuestro sitio web, thisisnotfinancialadvice, y encontrarlos gratis.
También nos hemos asociado con FINRA para hacer una gira universitaria. Vamos a organizar proyecciones, talleres y sesiones de preguntas y respuestas para hablar de educación financiera. La iniciativa ha surgido realmente a petición de estudiantes universitarios que dicen: «Oigan, no tenemos clases que nos enseñen estas cosas». Muy pocas escuelas secundarias ofrecen educación financiera. Entonces, ¿cómo podemos usar la película como punto de partida para iniciar esta conversación en los campus universitarios? Porque, una vez más, es más entretenida. Siempre digo que las películas son chispas, porque en 90 minutos no vas a aprender todo sobre educación financiera, pero la película puede ser la primera fuente, quizá el punto de partida, para que te hagas preguntas sobre tu propia relación con el dinero. Después puedes tomar una clase, ver un video de YouTube, leer un libro y diversificar todas las fuentes de información financiera que consultas.
FINRA ha sido de gran ayuda al proporcionar esos recursos adicionales. Tiene una amplia variedad de información.
Ha sido una parte muy gratificante de nuestro trabajo poder conversar con la gente sin juzgarla. Yo también he caído en todas estas mismas trampas de las que hablo. No digo nada de esto para juzgar. La película no menosprecia a nadie por tomar una mala decisión financiera. Cualquiera de nosotros puede caer en estas trampas. Hay factores sistémicos y culturales reales que hacen que a la gente le resulte muy difícil gestionar su dinero.
Y cuando pienso en el futuro y hablamos con estudiantes en los campus universitarios, soy muy optimista sobre todo lo que está aprendiendo la gente y su interés por aprender sobre educación financiera. Creo que la gente seguirá volviéndose más sabia y mejor preparada.
Y espero que así sea, porque si tenemos alguna posibilidad de abordar el problema de la desigualdad de riqueza en el mundo, será mediante la educación financiera.
En Estados Unidos, el 90% de las acciones pertenece al 10% de la población. Es un problema fundamental. Tenemos que dar la bienvenida a cada vez más personas de grupos diversos para que accedan a los mercados financieros y, ojalá, ofrecerles una escalera, no un trampolín, que es como la gente considera algunas de estas inversiones en criptomonedas.
Robin Pomeroy: Así que la gente puede encontrar parte de ese material en el sitio web. ¿thisisnotfinancialadvice.com?
Chris Temple: Si buscas la película en Google, la encontrarás. También puedes visitar nuestro sitio web, tinfafilm.com, o encontrarnos en las redes sociales. Pero basta con buscar nuestra película en Google para encontrar una gran variedad de recursos gratuitos.
Robin Pomeroy: ¿Y si alguien quiere ver la película completa?
Chris Temple: La película está disponible en internet y en la mayoría de los mercados del mundo. Se puede encontrar en Apple TV y Amazon. Pronto también se estrenará en YouTube Movies. La estamos poniendo en todas partes para que la gente pueda verla.
Robin Pomeroy: Chris, disfruté mucho de la película. Enhorabuena. Ha tenido un gran éxito de crítica. Meagan, gracias por acompañarnos desde Nueva York. Y Chris, gracias por acompañarnos en Radio Davos.
Chris Temple: Muchas gracias. Espero que disfruten de la película.
Robin Pomeroy: Chris Temple. Su película se titula This Is Not Financial Advice. Encontrarán enlaces en las notas de este episodio.
También escucharon a Meagan Andrews, del Centro de Sistemas Financieros y Monetarios del Foro Económico Mundial. Encontrarán más información sobre su trabajo en nuestro sitio web.
Si les gustó este episodio, cuéntenselo a sus amigos, compártanlo en sus redes sociales y déjennos una valoración. Pueden enviarnos comentarios en el World Economic Forum Podcast Club de Facebook.
Encuentren nuestro archivo de más de 200 episodios de Radio Davos dondequiera que escuchen pódcast y en wef.ch/podcasts, donde también encontrarán nuestros programas hermanos, Meet the Leader y Agenda Dialogues.
Este episodio de Radio Davos fue escrito y presentado por mí, Robin Pomeroy. La producción de estudio estuvo a cargo de Taz Kelleher.
Volveremos la semana que viene. Por ahora, gracias por escucharnos y adiós.
Desplázate hacia abajo para ver la transcripción completa del pódcast; haz clic en la flecha «Mostrar más»
Un nuevo documental aclamado por la crítica sigue la suerte de inversores en línea, incluido uno que ganó —y perdió— 3 millones de dólares en criptomonedas. El director de This Is Not Financial Advice espera que su película ayude a la gente a entender los riesgos y los posibles beneficios de invertir, y cómo puede formarse.
Copresentadora: Meagan Andrews, responsable de Iniciativas de Mercados de Capitales, Foro Económico Mundial
Invitado: Chris Temple, director de cine en Optimist
Enlaces:
Centro de Sistemas Financieros y Monetarios: https://centres.weforum.org/centre-for-financial-and-monetary-systems/home
Sitio web de la película: https://optimist.co/films/thisisnotfinancialadvice/
Pódcast relacionados:
Aplicaciones, bots y «finfluencers»: cómo orientarse en el cambiante mundo de las inversiones
Descubre todos nuestros pódcast en wef.ch/podcasts:
YouTube: - https://www.youtube.com/@wef/podcasts
Radio Davos - suscribirse: https://pod.link/1504682164
Meet the Leader - suscribirse: https://pod.link/1534915560
Agenda Dialogues - suscribirse: https://pod.link/1574956552
Únete al World Economic Forum Podcast Club: https://www.facebook.com/groups/wefpodcastclub




