El coronavirus ha perturbado las cadenas globales de valor que conectan a productores de varios países.
Las cifras comparativas entre los primeros dos meses de 2019 y los primeros dos meses de 2020 revelan un colapso del comercio chino con la UE y Estados Unidos.
Los investigadores han estudiado datos de China para determinar qué importaciones y exportaciones se han visto más afectadas.
Se prevé ahora que la pandemia de COVID-19 desencadene la peor recesión económica desde la Gran Depresión. Muchos sostienen que podría desmantelar la globalización por completo.
La globalización depende de vínculos complejos: las cadenas globales de valor (CGV), que conectan a productores de varios países. Estos productores suelen utilizar bienes intermedios muy especializados, o «insumos», producidos por un único proveedor lejano en el extranjero. El COVID-19 ha perturbado gravemente estos vínculos.
Aunque la economía mundial era frágil a comienzos de 2020, muchos esperaban un aumento del comercio internacional tras el acuerdo comercial entre Estados Unidos y China conocido como «Fase Uno» Fase Uno . El COVID-19 ha frustrado esas esperanzas, paralizando las fábricas del mundo y perturbando gravemente las cadenas globales de suministro.
China desempeña un papel clave en ello. Según las estadísticas aduaneras chinas, el valor de las exportaciones chinas en los primeros dos meses de 2020 cayó un 17,2 % interanual, mientras que las importaciones se ralentizaron un 4 %.
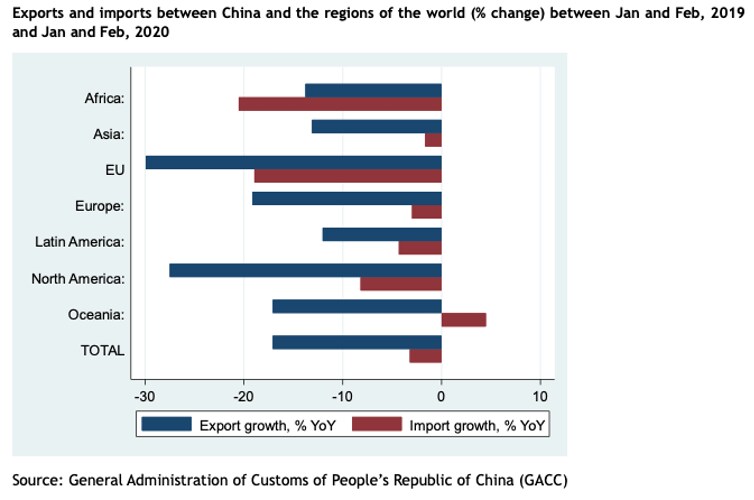
Esta caída del comercio chino afectó a algunos mercados más que a otros. Las cifras comparativas entre los primeros dos meses de 2019 y los primeros dos meses de 2020 revelan un colapso del comercio chino con la UE y Estados Unidos. Las exportaciones chinas a la UE cayeron un 29,9 %, mientras que las importaciones procedentes de la UE disminuyeron un 18,9 %. Las exportaciones a Estados Unidos y las importaciones procedentes de este país se desplomaron un 27 % y un 8 %, respectivamente.
Estas sustanciales caídas probablemente se deben a la fuerte interdependencia entre las empresas europeas y estadounidenses y las chinas.
La magnitud del choque
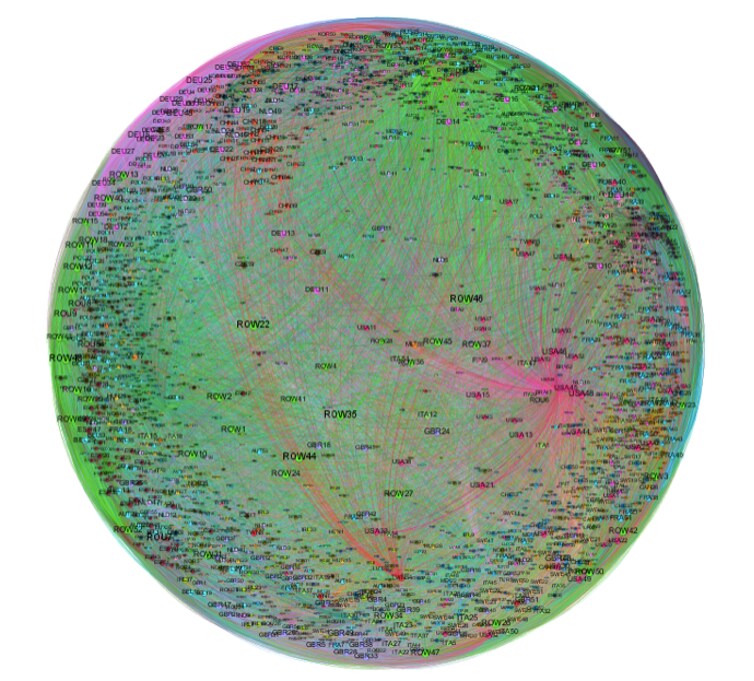
Para comprender la magnitud del choque de oferta en China y su propagación global, el Centro para la Prosperidad Empresarial del Lloyds Banking Group (LBGCBP) de la Universidad de Aston ha trazado las redes comerciales globales de China utilizando datos oficiales chinos.
En 2019, Estados Unidos tenía la mayor dependencia comercial de China, seguido de siete países europeos y Japón. En 2020, los países europeos habían subido aún más en la clasificación.
A medida que continúa la pandemia, las exportaciones chinas más afectadas incluyen bienes de capital, como los reactores nucleares, bienes intermedios como el hierro y bienes finales de uso intensivo de mano de obra, como los muebles.
Las importaciones chinas más perturbadas incluyen bienes intermedios como los productos químicos orgánicos, probablemente como resultado del cierre de fábricas en China, y bienes de capital como la maquinaria eléctrica. Los más golpeados fueron las piedras y los metales preciosos, lo que pone de manifiesto la aparición de una sofisticada clase media de consumidores y cómo el COVID-19 ha reducido su demanda de artículos de lujo.
Curiosamente, las importaciones chinas de carne y combustibles minerales aumentaron notablemente en 2020. La primera puede explicarse por el debilitamiento de la oferta interna de alimentos de China durante el confinamiento. El segundo pone de relieve la creciente demanda de crudo de China.
Cuatro categorías de productos se han visto especialmente afectadas tanto en importaciones como en exportaciones: reactores nucleares, maquinaria y equipos eléctricos, plásticos y productos químicos orgánicos. Estas categorías incluyen algunos bienes intermedios de uso común (aquellos que se utilizan para producir otros bienes).
En circunstancias normales, estos bienes se intercambiarían de forma recíproca entre China y otros países como parte del sistema de producción global, muy interconectado. Esta importante caída de su comercio internacional pone de manifiesto el devastador efecto del COVID-19 sobre las CGV.
Un futuro incierto
Pero se está produciendo ahora una caída de la demanda sin precedentes, sincronizada y probablemente profunda. Y China fue de nuevo una de las primeras en sentir su impacto.
Los trabajadores chinos volvieron al trabajo en abril, pero muchos ya no tenían empleo. Las cancelaciones generalizadas de pedidos internacionales y los retrasos en los pagos han provocado problemas de liquidez y el cierre masivo de empresas que dependen de la demanda global.
La inversión también se desplomó. Durante febrero y marzo de 2020, las estadísticas oficiales chinas registran un 24,4 % menos de nuevas empresas de comercio exterior establecidas en China en comparación con el mismo período del año anterior. Mientras tanto, 12.000 empresas de comercio exterior existentes cerraron.
La agricultura, la logística y los productores de materias primas, textiles y prendas de vestir han sido los más golpeados. Pero, en una nota más positiva, se ha registrado un aumento de la demanda de suministros médicos.
Muchos destacan ahora los peligros de depender de las cadenas globales de valor, especialmente de las vinculadas a China, lo que ha dado lugar a debates sobre la «desglobalización».
La presidenta de la Comisión Europea, Ursula von der Leyen, por ejemplo, ha pedido «acortar» las cadenas globales de suministro porque la UE está demasiado dependiente de unos pocos proveedores extranjeros. De manera similar, el presidente francés, Emmanuel Macron, ha abogado por reforzar la «soberanía económica» francesa y europea mediante invirtiendo en el propio país en los sectores de alta tecnología y médico.
¿Es este el fin de la globalización? No. Pero una reconfiguración de las CGV es inevitable.
Un camino a seguir
Las cadenas globales de suministro son extremadamente complejas, y ningún sector ni ningún país es una isla.
Pero las CGV siguen el principio de eficiencia. Son el resultado de que las empresas busquen los mejores insumos posibles para satisfacer sus necesidades de producción al menor coste, independientemente de su origen.
Esta es una buena noticia para la supervivencia de la globalización. Mientras la eficiencia siga siendo el principal objetivo, las empresas seguirán abasteciéndose a escala mundial.
Las preocupaciones sobre una dependencia excesiva de cadenas globales de valor complejas están justificadas en el caso de productos relacionados con la seguridad nacional, como los suministros médicos. Muchos países se asegurarán ahora de poder producir esos bienes sin depender de las importaciones.
Nadie puede predecir la próxima crisis. Pero, con diferencia, el seguro más fiable y eficaz es construir una red sólida de cooperación internacional. Por ahora, el consenso político mundial al respecto sigue siendo esquivo. Pero eso no significa que debamos renunciar nunca a la ambición.