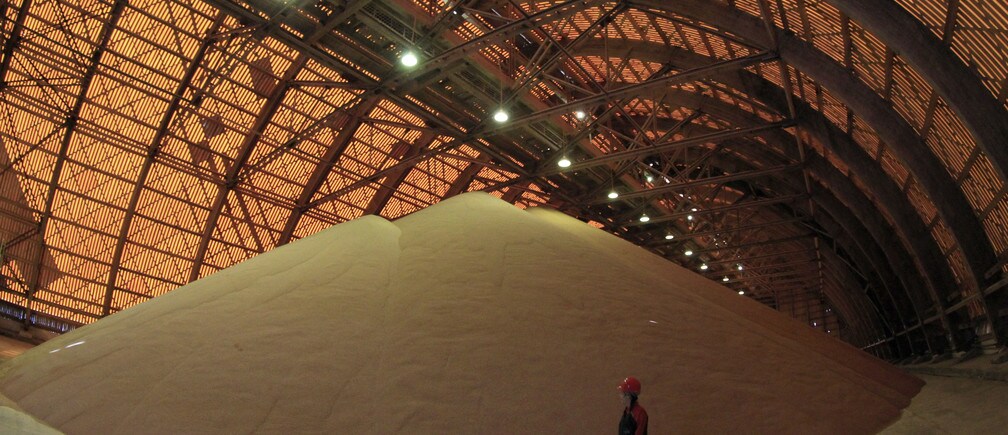
Además de agua, luz solar y tierra, las plantas necesitan tres fertilizantes para prosperar: nitrógeno fijado, fósforo soluble y potasio. Estos tres nutrientes carecen de alternativas naturales de alta calidad y deben extraerse, como la potasa —de la que se obtiene el potasio soluble— y el fósforo, o producirse industrialmente, como el nitrógeno fijado a partir de petroquímicos.
En el caso de la potasa (un mercado mundial de 20.000 millones de dólares), casi el 70 % de la oferta mundial solía estar controlada por un duopolio que regulaba los precios: Canpotex (el cártel de ventas internacionales de Mosaic, Agrium y Potash Corp.) en Norteamérica y Belarusian Potash Corporation (el acuerdo de comercialización entre Belaruskali, de Bielorrusia, y Uralkali, de Rusia), o BPC. La BPC, junto con Canpotex, había funcionado efectivamente como un duopolio, o una «OPEP de la potasa», que regulaba los precios mediante el control de la producción y la minimización de la competencia.
En consecuencia, los observadores del mercado, sobre todo el legendario inversor Jeremy Grantham en su carta trimestral de julio de 2012, advertían de posibles escaseces de potasa en los años venideros, y era razonable temer la posibilidad de una fijación abusiva de precios por parte del duopolio.
Sin embargo, esto no llegó a suceder. Al contrario, y para sorpresa de muchos inversores, el precio de la potasa bajó. Un factor clave en el descenso del precio fue la disolución de la BPC el 29 de julio de 2013; en el momento de su ruptura, controlaba aproximadamente el 43 % de las exportaciones mundiales de potasa. Como ocurre con muchos cárteles, la causa de la disolución fue una diferencia en los costos marginales de producción entre sus miembros. En este caso concreto, Uralkali, que representó aproximadamente el 53 % de la producción de la BPC en 2012, consideraba que su costo marginal de producción —51-62 dólares por tonelada, el más bajo del mercado— le daba una gran ventaja sobre sus competidores de Europa y Norteamérica. Esto llevó naturalmente a la empresa a renunciar a maximizar el precio por unidad y optar, en cambio, por maximizar la producción y las economías de escala, algo que se logra mejor fuera de un cártel.
La medida permitió a Uralkali aumentar su participación en el mercado mundial de exportación de potasa del 17 %, cuando el acuerdo terminó en agosto de 2013, al 23 % durante el primer semestre de este año. El fin del acuerdo de comercialización también provocó una caída del precio al contado de la potasa de grado estándar, de 462,50 dólares por tonelada en enero de 2013 a 287,00 dólares por tonelada en septiembre de 2014.
Aunque no parece probable que el antiguo acuerdo de comercialización de la BPC vuelva pronto, hay indicios de que los precios de la potasa se disponen a repuntar. Uralkali, por ejemplo, ha fijado nuevos precios más altos para América Latina, de 380 dólares por tonelada, y está presionando para que los precios suban a 305 dólares por tonelada durante las nuevas negociaciones contractuales con China.
Sin embargo, es improbable que los precios alcancen los niveles de la época del cártel. A corto plazo, los consumidores de potasa buscarán aprovechar los precios bajos adelantando sus compras, lo que reducirá la demanda futura. Además, aunque la potasa es un elemento vital para fertilizar las tierras de cultivo, no hace falta usarla todos los años: muchos agricultores la aplican cada dos años. Agrava aún más este problema del lado de la demanda el hecho de que las cosechas récord recientes han hecho caer los precios de los cultivos muy por debajo de sus niveles anteriores, lo que puede animar a los agricultores a minimizar sus costos, ya sea para mantener sus ganancias o porque tienen los bolsillos vacíos.
Del lado de la oferta, las subidas de precios se verán moderadas por la disponibilidad de oferta adicional gracias a inversiones en ampliación de capacidad realizadas antes de la ruptura del cártel. En particular, BHP invirtió 3.800 millones de dólares en una enorme mina de potasa en Saskatchewan, Canadá, que, según Scotiabank, podría añadir un 15 % a la oferta mundial de potasa cuando entre en funcionamiento; sin embargo, terminarla probablemente costará más de 15.000 millones de dólares y no se espera que abra antes de 2020. Rio Tinto también está desarrollando su propia mina de potasa en Canadá, aunque de menor tamaño. Ante las posteriores caídas de precios de aproximadamente el 30 % y el aumento de la producción mundial —de 51 millones de toneladas en 2012, según Uralkali, a 59 millones de toneladas en 2014—, algunos proyectos nuevos se cancelaron o aplazaron hasta que los precios suban más. Por ejemplo, el proyecto minero de BHP en Canadá requiere precios de alrededor de 500 dólares por tonelada para justificar su finalización.
Todo esto deja al mercado de la potasa en un punto favorable, con precios inferiores a los de los años del duopolio, pero superiores a los del desplome que siguió al fin del acuerdo del cártel. Dejando a un lado las abundantes cosechas recientes, Jeremy Grantham todavía puede tener motivos legítimos para preocuparse por la capacidad de la humanidad de alimentarse en los años venideros, pero es improbable que la falta de potasio soluble para los cultivos sea uno de ellos.
Esta publicación apareció originalmente en GE LookAhead
Autor: Drew J Hart es escritor de GE LookAhead
Imagen: Un empleado inspecciona un depósito al aire libre de sales de potasio procesadas en una mina de potasa de Uralkali cerca de la ciudad de Berezniki. REUTERS/Sergei Karpukhin




