«Fue la mejor de las épocas, fue la peor de las épocas». Con estas palabras, Charles Dickens abre su novela «Historia de dos ciudades». Los ganadores y perdedores en un «relato de dos materias primas» quizá algún día miren atrás con reflexiones similares, ya que los precios de los metales y del petróleo han experimentado algunos cambios sísmicos en las últimas semanas, meses y años.
Este blog pretende explicar cómo la demanda, pero también la oferta y las condiciones de los mercados financieros, están afectando a los precios de los metales. Mostraremos cierto contraste con el petróleo, donde la oferta es el factor principal. Manténganse atentos a un análisis más profundo de las tendencias en un especial sobre materias primas, que se incluirá en el número del próximo mes de World Economic Outlook.
Los metales importan
Los metales base, como el mineral de hierro, el cobre, el aluminio y el níquel, son el sustento de la producción industrial y de la construcción a nivel mundial. Moldeados por los cambios en la oferta y la demanda, son una valiosa veleta del cambio en la economía mundial.
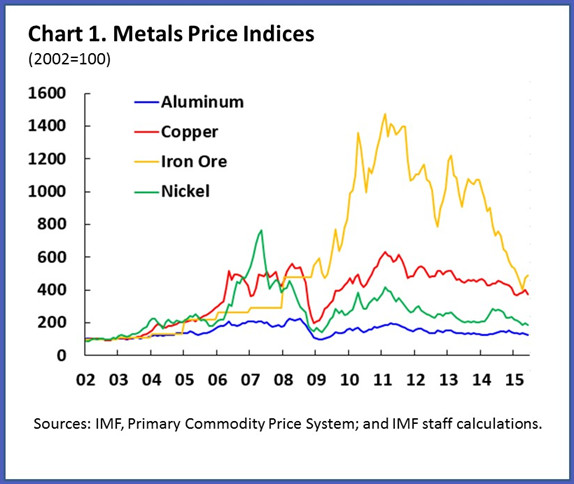
No cabe duda sobre la dirección del viento dominante para los metales en los últimos años. Los precios han bajado gradualmente desde 2011 (gráfico 1). Aunque los precios del petróleo también han caído, la caída es más reciente (los precios alcanzaron su máximo en 2014) y más abrupta. Dicho esto, en ambos casos la presión a la baja sobre los precios se debe en gran medida a la abundante producción de la época de precios altos. Esto ahora está pasando factura, con una menor demanda tanto de los mercados emergentes como de las economías avanzadas. Sin embargo, existen matices importantes en la fuerza relativa y en la naturaleza de esas fuerzas.
El apetito por la producción
A principios de la década de 2000, la demanda de metales pasó de las economías avanzadas de Occidente a los mercados emergentes de Oriente. China, con diferencia el principal motor, representa ahora la mitad del consumo mundial de metales base (gráfico 2). Compárese con el consumo más modesto de China, que es del 14 % del petróleo mundial y se utiliza casi exclusivamente para el transporte.
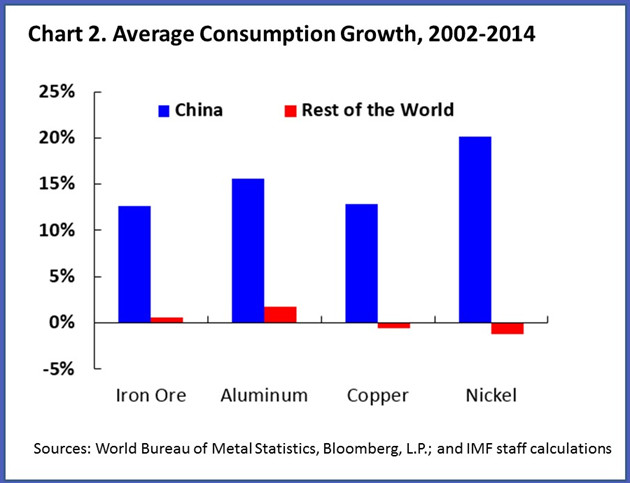
No es sorprendente, por tanto, que los precios de los metales estén fuertemente influidos por la demanda, y en particular por las necesidades de un gigante económico. India, Rusia y Corea del Sur también han incrementado su consumo de metales, pero siguen muy por detrás de China. Sin embargo, el ritmo más lento de la inversión en China en los últimos años, agravado por las preocupaciones sobre la demanda futura en medio de la fuerte caída de la bolsa y la devaluación de la moneda este verano, ha ejercido presión a la baja sobre los precios de los metales.
Exceso de oferta de petróleo
Los precios del petróleo cuentan una historia diferente. Nuestra opinión es que los factores de oferta desempeñan un papel más importante que la demanda. Véase también nuestro blog de diciembre pasado. La decisión de la OPEP de mantener su nivel de producción y la fuerte producción de petróleo de esquisto en Estados Unidos, además de la gran capacidad de producción derivada de inversiones anteriores, han contribuido a un exceso de oferta sin precedentes.
A todo esto se suma: la perspectiva de que Irán aumente la producción de petróleo tras el acuerdo nuclear; que el Congreso levante posiblemente la prohibición estadounidense de exportar crudo; y que Libia e Irak superen las expectativas de muchos analistas en cuanto a producción, pese a sus difíciles contextos geopolíticos. Con una demanda más lenta de los mercados emergentes y de las economías avanzadas, es más probable que asistamos a una era de precios mucho más bajos que en los últimos años.
Enganchados a los metales
Si bien hemos destacado los cambios en la demanda, la oferta también importa en la historia de los metales. La producción mundial ha aumentado de forma generalizada en la mayoría de los metales, debido a la rápida inversión en capacidad durante la década de 2000 (gráfico 3).
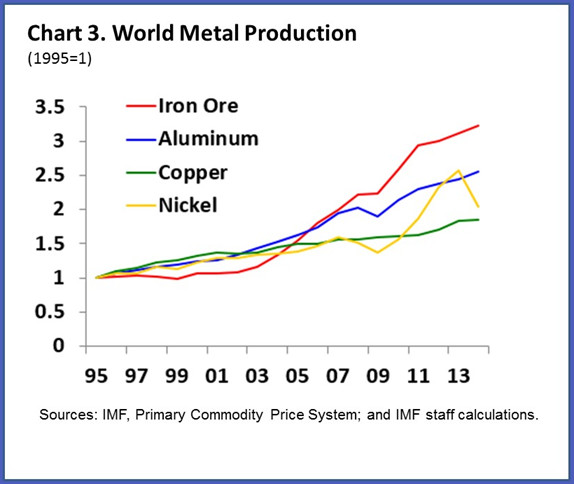
Esa riqueza de recursos puede ser una bendición para los países en desarrollo, pero también puede plantear desafíos macroeconómicos si representa una gran parte de sus exportaciones. Las fluctuaciones de los precios o los cambios en la demanda de grandes importadores, como China, implican vulnerabilidades evidentes.
En la última década, muchos países en desarrollo han visto cómo su dependencia de las exportaciones de metales se ha profundizado. Los metales representan más de la mitad de las exportaciones totales de Mauritania, Chile y Níger, por ejemplo.
Condiciones de los mercados financieros
Más allá de la oferta y la demanda, un tercer factor ha influido en las fluctuaciones a corto plazo de los precios de las materias primas. Los inversores pueden alejarse de repente de lo que perciben como apuestas más arriesgadas, incluidas las acciones y las materias primas. Este comportamiento, conocido como «risk off», ha ejercido en ocasiones presión a la baja sobre los precios tanto del petróleo como de los metales. La venta masiva del 24 de agosto es un ejemplo claro. Inicialmente, los precios del petróleo se recuperaron y, después, los metales también repuntaron de forma significativa (gráfico 4.)

El siguiente capítulo
Al igual que un giro argumental de Dickens, los próximos movimientos de los precios de los metales no pueden predecirse con certeza. Los mercados de futuros apuntan claramente a que los precios seguirán bajos. Pero conviene ir más allá de los futuros y revisar las fuerzas que sustentan la demanda y la oferta de metales.
Por el lado de la demanda, se prevé que la economía china se ralentice aún más, de forma gradual, pero con una incertidumbre considerable. Nuestro sencillo análisis indica que el 60 por ciento de la variabilidad de los precios de los metales puede explicarse por las fluctuaciones de la producción industrial china (gráfico 5). Las recientes nuevas caídas de la producción industrial china podrían justificar nuevas bajadas de los precios de los metales, en especial si se tiene en cuenta el reequilibrio previsto, que se aleja de la inversión y se orienta hacia el consumo. El cambio en la composición del crecimiento de China podría afectar de forma desproporcionada a los metales en comparación con el petróleo, por razones que incluyen el descenso del sector de la construcción y el aumento de la demanda de transporte procedente de la creciente clase media.
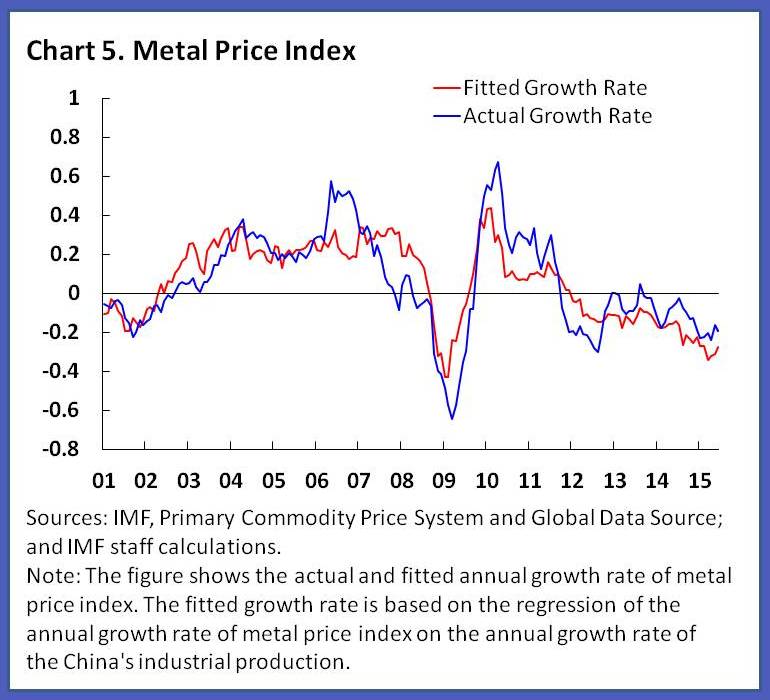
Por el lado de la oferta, la inversión en el sector de los metales ha caído, pero es poco probable que provoque un repunte significativo de los precios en el futuro cercano. De hecho, los bajos precios de la energía han contribuido a reducir los costes de extracción y refinado, incluidos los del cobre, el acero y el aluminio.
Además, seguimos descubriendo cada vez más minas importantes fuera de las economías avanzadas, lo que incrementará la oferta mundial. De hecho, las fronteras de la extracción de metales se han expandido hacia América Latina y África en las últimas décadas, y es poco probable que esta tendencia se revierta de forma significativa. En todo caso, es probable que las mejoras en el clima de inversión, que impulsa la inversión en exploración y extracción, continúen de forma constante en estas regiones. Por tanto, es probable que la abundante oferta siga empujando los precios de los metales aún más a la baja.
En resumen
Aunque tanto los precios del petróleo como los de los metales son actualmente relativamente bajos, existen importantes matices en los factores subyacentes que impulsan la caída. En conjunto, el equilibrio entre una demanda más débil y un aumento constante de la oferta sugiere que el mercado de metales probablemente siga con un exceso de oferta y un escenario de precios «bajos durante mucho tiempo». Si esto resulta cierto, existe el riesgo de que la inversión siga debilitándose y provoque un fuerte aumento de los precios más adelante.
Este artículo se publica en colaboración con IMF Direct. La publicación no implica el respaldo de las opiniones por parte del Foro Económico Mundial.
Para estar al día de la Agenda, suscríbase a nuestro boletín semanal.
Autor: Rabah Arezki es jefe de la Unidad de Materias Primas del Departamento de Investigación del FMI. Akito Matsumoto es economista de la Unidad de Materias Primas del Departamento de Investigación del FMI.
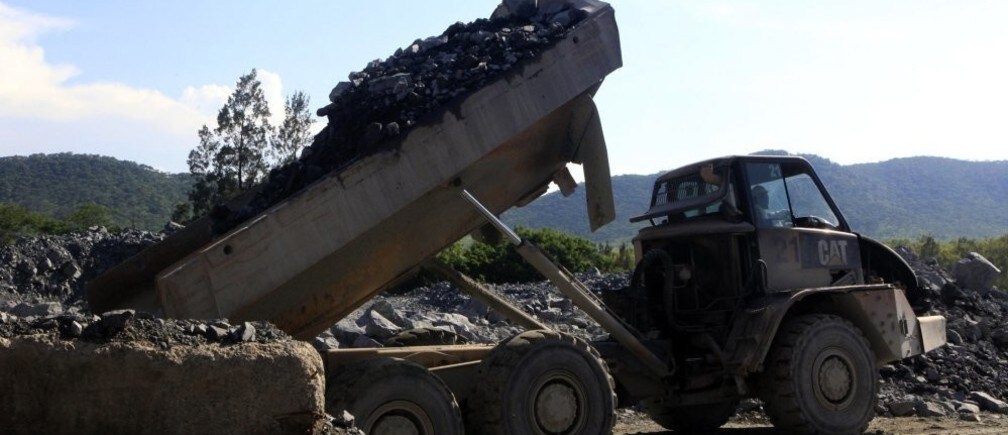
Imagen: Se ve un camión en una mina. REUTERS.