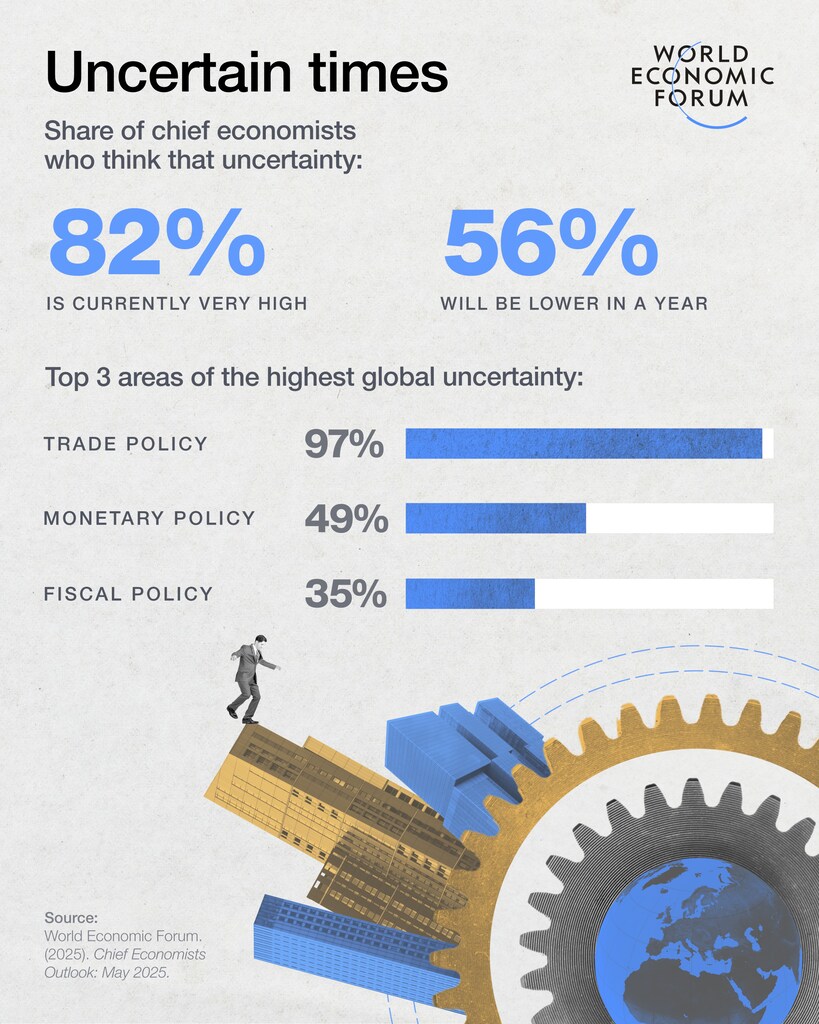
Según la última edición de Perspectivas de los economistas jefe del Foro Económico Mundial.
Varios economistas jefe ampliaron sus comentarios sobre este y otros temas a continuación.
En medio de la mayor incertidumbre y de unas perspectivas generalmente pesimistas, también hay señales alentadoras de una mayor estabilidad en el horizonte.
No hace tanto desde que el Foro Económico Mundial compartió por última vez los resultados de su consulta periódica a los economistas jefe sobre el estado del crecimiento mundial. Sin embargo, estos escasos cuatro meses han traído un cambio notable en el sentimiento.
Las preocupaciones iniciales por la fragmentación y las perturbaciones comerciales se han convertido en predicciones de una transformación prolongada; el 79 % de los encuestados en la última edición de Perspectivas de los economistas jefe del Foro consideran ahora que los recientes cambios históricos de política en EE. UU. (véanse los aranceles) forman parte de un cambio a largo plazo en la trayectoria de la economía mundial, frente al 61 % de la edición anterior, publicada en enero. Solo alrededor de una de cada cinco personas considera que será una interrupción pasajera.
El ritmo de los anuncios y de las alarmas puede variar, pero la incertidumbre parece persistir. También persiste la expectativa de un crecimiento más débil y de focos de inflación, según las perspectivas, que también abordaron temas como la polarización política, la fortaleza del dólar estadounidense, la financiación de presupuestos de defensa más cuantiosos y los probables efectos de la inteligencia artificial.
También hay destellos de esperanza y la sensación de que pronto podríamos encontrar un nuevo punto de partida desde el que reconstruir y avanzar. Los economistas jefe afirman que quienes dirigen empresas necesitarán una mayor agilidad estratégica, y que los niveles de desempleo aún podrían volver a situarse cerca de mínimos históricos.
Estas son sus opiniones más detalladas:
Paul Donovan, economista jefe, UBS Wealth Management
«El tema dominante de la economía mundial es la incertidumbre. La toma de decisiones sobre políticas en EE. UU. se ha vuelto menos predecible. A la incertidumbre sobre el contenido de las políticas se suma la incertidumbre sobre cómo reaccionarán los distintos sectores de la economía tanto a la imprevisibilidad de las políticas como a sus resultados finales.
«Supusimos que habría una retirada bastante rápida de los anuncios iniciales de impuestos comerciales de “conmoción y pavor”, y en gran medida así ha sido. Sin embargo, las probabilidades atribuidas a los escenarios de riesgo en torno a ese caso central siguen siendo altas. Es probable que EE. UU. experimente un crecimiento más lento y una inflación más elevada como resultado de sus propias acciones. Las decisiones de inversión y contratación se están paralizando a falta de mayor certidumbre. Suponemos que en EE. UU. se contendrán los efectos inflacionarios de segunda ronda y el temor al desempleo, lo que, sumado a un sólido punto de partida para el crecimiento este año, debería evitar una recesión económica más extrema.
«En otros lugares, las perturbaciones del comercio mundial suponen un lastre evidente para el crecimiento, pero pueden evitarse los peores escenarios. Las medidas compensatorias de política fiscal ayudarán, y los aranceles no se han vuelto multilaterales (hasta la fecha). Es probable que el lastre para el crecimiento derivado de la reducción de los volúmenes de exportación a EE. UU. refleje más la desaceleración estadounidense que la pérdida de cuota de mercado causada por los aranceles. Las tendencias desinflacionarias deberían continuar fuera de EE. UU., lo que respaldaría el poder adquisitivo de los consumidores.»
Karin Kimbrough, economista jefe, LinkedIn
«La persistente incertidumbre política y comercial sigue pesando sobre las perspectivas económicas mundiales.
«Esta incertidumbre colectiva ha pasado factura a los mercados laborales y ha reducido la demanda de trabajadores por parte de los empleadores. Muchas empresas se muestran reacias a asumir costes laborales adicionales en un entorno tan inestable, lo que se refleja en una desaceleración notable de la contratación y en una disminución de la cobertura de puestos vacantes.
«A escala mundial, las tasas de contratación, que habían mostrado señales iniciales de estabilización a principios de año, cambiaron de rumbo en marzo y abril. En EE. UU., la contratación se desaceleró aproximadamente un 6 % interanual en ambos meses. En Australia cayó un 10 %, mientras que en Alemania y Francia descendió alrededor de un 20 % y en el Reino Unido disminuyó un 9 %.
«Este sentimiento de cautela también se observa en la confianza de quienes buscan empleo. En marzo, el Índice de confianza de la fuerza laboral de LinkedIn en EE. UU. cayó a su nivel más bajo en cinco años, y ahora se extiende por Europa un descenso similar del sentimiento.
«De cara al futuro, estos datos “blandos” sobre el sentimiento podrían reflejarse pronto en datos económicos “duros”. Aunque siguen existiendo focos de fortaleza —en particular, en los sectores de la salud y la energía—, las primeras señales de recuperación en tecnología, finanzas y hostelería parecen estar perdiendo impulso.
«Dicho esto, si empieza a disminuir el actual período de mayor incertidumbre, seguimos siendo optimistas y creemos que esta breve fase de debilidad será pasajera. El auge de la contratación posterior a la pandemia ya quedó claramente atrás, pero el mercado laboral aún puede demostrar resiliencia, con tasas de desempleo cercanas, si no iguales, a mínimos históricos.»
Paul Gruenwald, economista jefe global, S&P Global Ratings
«La economía mundial comenzó 2025 en una posición sólida, pero la incertidumbre política empaña las perspectivas. La causa es la política comercial errática de EE. UU., que está reduciendo la confianza mundial y las perspectivas de crecimiento. EE. UU. impuso aranceles elevados el 2 de abril, pero luego los suspendió. Estalló una guerra comercial en toda regla entre EE. UU. y China, que también quedó suspendida después. A finales de mayo se anunciaron aranceles elevados contra la UE. Los aranceles efectivos de EE. UU. se encuentran en niveles que no se veían desde finales del siglo XIX.
«La reacción de los mercados a los aranceles de EE. UU. ha sido claramente negativa. Las valoraciones cayeron bruscamente tras los anuncios de aranceles, pero se recuperaron en su mayor parte después de las suspensiones. También se disparó la volatilidad. Hasta ahora, las operaciones se han desarrollado de forma ordenada, aunque algunos mercados, como los de fusiones y adquisiciones y de emisión de deuda de grado especulativo (o relativamente alto riesgo), siguen cerrados.
«El impacto de la incertidumbre política de EE. UU. en la economía real aún no está claro. Los datos blandos (como los PMI, encuestas periódicas sobre las condiciones del mercado del sector manufacturero) han sido negativos, mientras que los datos duros (producción industrial y empleo) se mantienen firmes. Los datos del PIB del primer trimestre se vieron distorsionados por la anticipación de los aranceles. Prevemos una fuerte desaceleración del crecimiento, pero no una recesión en nuestro escenario de referencia. Los bancos centrales siguen siendo cautelosos, pero deberían continuar relajando gradualmente su política monetaria.»
Beata Javorcik, economista jefe, Banco Europeo de Reconstrucción y Desarrollo
«La turbulencia derivada de los cambios en la política comercial afectará a casi todos los países. El impacto económico podría ser considerable: desde los efectos directos de los aranceles sobre las exportaciones destinadas a EE. UU. hasta las consecuencias indirectas del deterioro del rendimiento en otros mercados de exportación, así como las fluctuaciones de los precios de las materias primas y las repercusiones para la inflación.
«Es probable que la mayor incertidumbre siga obligando a los gobiernos a operar con visibilidad limitada y fomentando entre los inversores una actitud de “esperar y ver”.
«Las empresas multinacionales pasarán de centrarse en garantizar la resiliencia de las cadenas globales de valor en cuanto a la seguridad del suministro a dar prioridad al acceso a los mercados.»
Gregory Daco, economista jefe, EY
«La postura volátil de la administración estadounidense en materia de aranceles ha desencadenado una crisis de confianza mundial: el sentimiento de los consumidores estadounidenses ha caído a sus niveles más bajos desde la década de 1980, y las expectativas sobre las perspectivas empresariales mundiales se han debilitado hasta mínimos de varios años. Aunque el gasto privado aún no ha retrocedido de forma visible —impulsado por las compras anticipadas antes de los cambios arancelarios—, la volatilidad financiera y la menor demanda de activos denominados en dólares plantean riesgos cada vez mayores para las perspectivas mundiales.
«Se prevé que el crecimiento del PIB real mundial se desacelere del 3,2 % en 2024 al 2,8 % tanto en 2025 como en 2026, el ritmo más débil desde la pandemia (y desde la crisis financiera de 2009 anterior a ella). Aunque EE. UU. y China redujeron mutuamente sus aranceles en mayo, los gravámenes medios de EE. UU. siguen en un nivel históricamente elevado del 14 %, lo que continúa lastrando considerablemente el comercio y la actividad mundiales.
«Se prevé que las economías avanzadas crezcan apenas un 1,2 %, con un crecimiento del PIB del 1,3 % en EE. UU. y cercano al 1 % en la zona del euro. Se espera que el crecimiento de China continental se modere del 5 % en 2024 al 4,3 % en 2025, mientras que India mantiene su resiliencia, con alrededor del 6,4 %. Los bancos centrales recalibrarán sus políticas con cautela ante una inflación persistente y una actividad económica más lenta.
«El aumento del proteccionismo, las presiones fiscales y la persistente incertidumbre geopolítica empañan las perspectivas mundiales, lo que exige mayor agilidad estratégica por parte de los líderes empresariales.»
Ludovic Subran, director de inversiones, Allianz
«Las perspectivas económicas mundiales para 2025 apuntan a una desaceleración significativa, con el crecimiento más débil desde 2008 (excluida la pandemia). Las previsiones de crecimiento se han revisado a la baja principalmente debido a las persistentes perturbaciones de las políticas estadounidenses. La reciente tregua comercial entre EE. UU. y China ofrece un destello de esperanza; reducir a la mitad los aranceles efectivos de EE. UU. a las importaciones chinas y la estrategia de negociación deberían traer un alivio adicional antes de fin de año. Sin embargo, la volatilidad y la incertidumbre siguen siendo elevadas debido a la imprevisibilidad de las políticas comerciales.
«Se espera que la inflación mundial disminuya del 5,4 % en 2024 al 4,2 % en 2025, y que la inflación estadounidense alcance un máximo del 3,5 % al final del verano. Esto permitirá que la Fed (la Reserva Federal de EE. UU., el banco central del país) relaje su política monetaria con cautela antes de fin de año (hasta el 4 %) y que el BCE (Banco Central Europeo) reduzca los tipos por debajo del 2 %. Se prevé una recesión del comercio mundial en términos de volumen de mercancías, que disminuirá un 0,5 % en 2025. China reforzará su economía con estímulos fiscales que alcanzarán el 2,6 % del PIB, un punto porcentual menos que antes de la suspensión de los aranceles. Se prevé que el crecimiento del PIB de China sea del 4,5 % en 2025, con el apoyo de la diversificación de las exportaciones y de una moneda moderadamente más débil. Se espera que la zona del euro registre un crecimiento inferior a su potencial debido a las perturbaciones comerciales, aunque la inversión y el consumo, respaldados por los estímulos alemanes y el aumento del gasto en defensa, ofrecerán cierto apoyo.»




