Estados Unidos rechazó recientemente renovar automáticamente el Tratado entre México, Estados Unidos y Canadá (T-MEC), de carácter trilateral.
Al entrar en una fase de revisión más abierta, el objetivo principal es mantener la credibilidad y la estabilidad del acuerdo comercial, y orientarlo claramente hacia el futuro.
La estabilidad será un requisito previo para la inversión a largo plazo, la innovación y la creación de empleo en el sector automotriz de Norteamérica.
Hasta hace poco, la pregunta central sobre la revisión del Tratado entre México, Estados Unidos y Canadá (T-MEC) era si los tres países acordarían prorrogar su acuerdo de libre comercio por otros 16 años con el marco vigente. Las expectativas han cambiado.
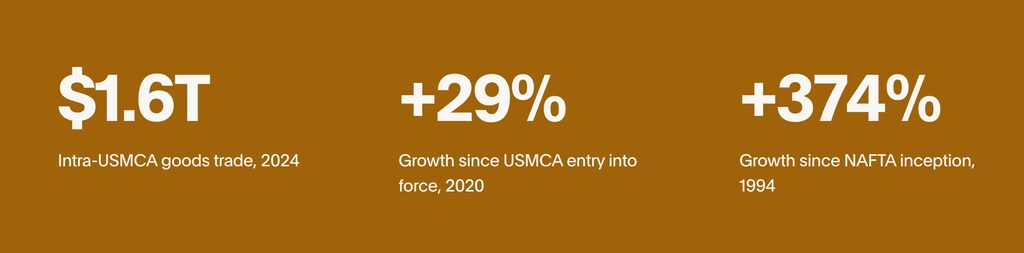
Desde la entrada en vigor del predecesor del T-MEC, el Tratado de Libre Comercio de América del Norte (TLCAN), el comercio bilateral total de bienes de Estados Unidos con Canadá y México ha pasado de unos 343.000 millones de dólares a más de 1,6 billones de dólares—un aumento del 374 %. Sin embargo, Estados Unidos ha rechazado renovar automáticamente el T-MEC, que sustituyó al TLCAN en 2020 y ahora se someterá a una revisión anual de julio a 2036.
Aunque el T-MEC sigue vigente, este cambio transforma la economía política del acuerdo: de un ciclo de revisión relativamente predecible a un período prolongado de incertidumbre.
Las consecuencias son importantes para el sector automotriz de Norteamérica, que es uno de los sistemas de manufactura más integrados del mundo. Su volumen de comercio automotriz dentro del T-MEC, de 280.000 millones de dólares al año representa un aumento del 38 % en los flujos comerciales de automóviles desde 2021. Esto depende de cadenas de suministro profundamente integradas y de un alto grado de interdependencia entre los tres países.
Los componentes cruzan las fronteras varias veces antes de que se ensamble un vehículo, reflejo de décadas de especialización entre Estados Unidos, México y Canadá, incluso antes de que se estableciera el TLCAN.
La pregunta no es si el T-MEC ha dado resultados (así ha sido en la mayoría de los indicadores de integración industrial y facilitación del comercio). La cuestión es si introducir incertidumbre ahora puede socavar precisamente la inversión y la resiliencia de las cadenas de suministro que el acuerdo buscaba generar.
Inversión, empleo y el poder de la certidumbre normativa
Desde su entrada en vigor en 2020, el T-MEC se ha asociado con un aumento significativo de la inversión en toda la región, en particular en Estados Unidos. Las estimaciones del sector apuntan a unos 200.000 millones de dólares de inversión automotriz en Norteamérica entre 2020 y 2025, de los cuales la mayor parte se destinó a la producción en Estados Unidos. Esto se ha traducido en decenas de miles de nuevos empleos y en la ampliación o creación de instalaciones de manufactura.
El impacto en el empleo es considerable. En Estados Unidos, la industria automotriz sostiene alrededor de 10,9 millones de empleos y representa aproximadamente el 5,4 % del PIB. En Canadá, el sector genera más de 500.000 empleos directos e indirectos y cerca del 10 % del PIB manufacturero. En México, representa alrededor del 4,7 % del PIB, más de una quinta parte del PIB manufacturero y aproximadamente el 22 % de los empleos en manufactura. Estas cifras subrayan por qué la certidumbre a largo plazo sobre el futuro del T-MEC es una prioridad económica fundamental.
Las decisiones de inversión de la industria automotriz se toman con horizontes de décadas, no de ciclos electorales. Lo que se planteaba como una revisión técnica se ha convertido en una cuestión estructural: si el entorno normativo puede seguir respaldando la asignación de capital a largo plazo, las redes de producción transfronterizas y la transformación industrial a gran escala.
Las plantas de ensamblaje, las gigafábricas de baterías y los ecosistemas de proveedores requieren reglas previsibles para el acceso a los mercados, así como para el cumplimiento normativo, las reglas de origen y la logística transfronteriza. En este contexto, la estabilidad normativa es clave para la competitividad.
Según Sarah Stephan, responsable regional para Norteamérica del Grupo Volkswagen: «Al brindar certidumbre para la inversión a largo plazo y promover la cooperación industrial transfronteriza, el T-MEC ha contribuido a fortalecer la resiliencia económica, la competitividad y la capacidad de innovación de Norteamérica».
Para los fabricantes mundiales con sistemas de producción regionales profundamente arraigados, esta estabilidad determina directamente dónde y cómo se despliega el capital en Norteamérica.
Stephan añadió: «Mientras los responsables de formular políticas consideran la futura evolución del acuerdo, preservar estos fundamentos será esencial para garantizar que la región siga atrayendo inversiones, impulsando la transformación industrial y creando oportunidades económicas duraderas».
En otras palabras, el valor del T-MEC no reside solo en las preferencias arancelarias, sino también en la previsibilidad que ofrece para la planificación industrial transfronteriza. No se trata de una mera especulación: la incertidumbre en torno a la renegociación del TLCAN de 2017 llevó a Ford a cancelar una planta de ensamblaje prevista de 1.600 millones de dólares en San Luis Potosí, por ejemplo.
Las reglas de origen impulsan la competitividad
Una de las características definitorias del T-MEC son sus estrictas reglas de origen para el sector automotriz. Ahora, los vehículos deben contener al menos un 75 % de contenido de valor regional (frente al 62,5 % exigido por el TLCAN); una proporción mínima del acero y el aluminio debe obtenerse en la región, y parte de la producción debe cumplir umbrales salariales específicos conforme a los requisitos de contenido de valor laboral.
Estas reglas están diseñadas tanto para determinar de dónde «procede» un automóvil como para orientar la inversión y el empleo. Los primeros indicios sugieren que están logrando ese efecto. En respuesta, las empresas han reconfigurado sus cadenas de suministro, aumentado el abastecimiento local y reevaluado sus estrategias de aprovisionamiento.
Sin embargo, el cumplimiento sigue siendo difícil. Algunos vehículos todavía acceden a los mercados con aranceles de nación más favorecida en lugar de acogerse a las preferencias del T-MEC, lo que indica que, para parte del sector, los umbrales ya están cerca del límite operativo. Según se informa, el Gobierno de Estados Unidos quiere ahora elevar el contenido de valor regional al 82 %, y que el 50 % de ese valor provenga de Estados Unidos.
Los plazos para la plena implementación del T-MEC actual se extienden hasta mediados de 2027, por lo que las empresas todavía están optimizando las líneas de producción, las relaciones con los proveedores y los sistemas de datos. Esto plantea una pregunta clave: ¿es demasiado pronto para revisar o endurecer aún más estas reglas?
Nina Köbernik, directora de Política Comercial del Grupo Volkswagen, afirmó: «Las reglas de origen automotrices del T-MEC actual están entre las más estrictas de cualquier acuerdo de libre comercio». Esta rigurosidad va acompañada de algo igual de importante: un marco estructurado y basado en reglas que permite la integración en lugar de la fragmentación.
Köbernik añadió: «El acuerdo pone de relieve el valor duradero de un marco trilateral basado en reglas en una región manufacturera altamente integrada. Desempeña un papel fundamental para garantizar la certidumbre jurídica y la estabilidad que se necesitan para el crecimiento económico a largo plazo tanto en Norteamérica como en el sector automotriz». En la práctica, esto significa que, aunque los costos de cumplimiento puedan ser más altos, la previsibilidad de unas reglas comunes para las tres economías reduce el riesgo sistémico.
Para industrias integradas a escala mundial, como la automotriz, el valor del T-MEC va más allá de los aranceles preferenciales. Las reglas de origen comunes, los procedimientos aduaneros transparentes y la coherencia normativa permiten que los sistemas de producción justo a tiempo funcionen a través de las fronteras. Mantener las reglas de origen actuales y la previsibilidad que ofrecen es especialmente importante en un entorno mundial cada vez más marcado por la política industrial, las restricciones comerciales y la fragmentación geopolítica.
Geopolítica: de los flujos comerciales a la propiedad
Las vulnerabilidades de las cadenas de suministro, la pandemia, la escasez de semiconductores, las tensiones geopolíticas y la competencia por asegurar minerales críticos y cadenas de suministro de baterías han demostrado que, en materia de abastecimiento, la resiliencia ya no puede determinarse únicamente por la geografía. Cada vez más, los gobiernos preguntan no solo dónde se fabrica un producto, sino también quién es propietario de sus redes de producción, quién las controla y quién las financia.
Esto marca una evolución importante en la política comercial. Las reglas de origen tradicionales siguen siendo fundamentales, pero ahora se complementan con una atención cada vez mayor a las estructuras de propiedad, los proveedores de confianza, el control de las inversiones, la transparencia de las cadenas de suministro y la seguridad económica. Para industrias altamente integradas, como la automotriz, estas nuevas prioridades normativas determinarán la competitividad tanto como las preferencias arancelarias o el acceso a los mercados.
Esto es especialmente pertinente, ya que los socios del T-MEC están adoptando enfoques distintos en sus relaciones comerciales con China. Mientras que los flujos de automóviles de México a Estados Unidos aumentaron un 69 % entre 2024 y 2025, las exportaciones automotrices chinas a México crecieron un 156 %.
Las consecuencias serían de gran alcance si las renegociaciones del T-MEC incorporaran criterios de propiedad. Un tratamiento comercial basado en el control empresarial, en lugar de en el lugar donde ocurre la transformación sustancial —o, en términos sencillos, donde se añade valor— complicaría aún más el cumplimiento, fragmentaría los sistemas de producción mundiales según líneas geopolíticas y pondría en duda el propósito de las reglas de origen tradicionales, que muchas veces buscan atraer inversión extranjera directa.
Las cadenas de suministro automotriz del futuro
La próxima frontera del T-MEC está en los insumos automotrices emergentes, como las baterías, los semiconductores, los minerales críticos y la electrónica avanzada.
China domina las fases intermedia y final de la cadena de suministro de materiales, desde su procesamiento y refinado hasta la producción de vehículos eléctricos. Aunque el T-MEC fomenta el abastecimiento regional, unos requisitos excesivamente rígidos podrían obstaculizar el desarrollo de las cadenas de suministro de próxima generación.

En este contexto, la flexibilidad es esencial. Permitir acuerdos transitorios, períodos de implementación gradual más largos o excepciones específicas podría ayudar a equilibrar dos objetivos contrapuestos —reducir la dependencia de proveedores externos y garantizar que los productores norteamericanos sigan siendo competitivos a escala mundial— sin añadir complejidad al cumplimiento.
Lograr este equilibrio será fundamental para que el acuerdo siga siendo pertinente en el futuro.
Preservar la estabilidad en un mundo más turbulento
El T-MEC es uno de los pocos acuerdos comerciales recientes que buscan explícitamente orientar los resultados industriales, en lugar de limitarse a liberalizar el comercio. En el sector automotriz, ya ha influido en los patrones de abastecimiento y de inversión, al tiempo que ha preservado un alto nivel de integración regional.
Unos aranceles más altos, normas divergentes o negociaciones fragmentadas no fortalecerían a ninguno de los socios. Más bien, debilitarían la capacidad colectiva de la región para competir en un mercado mundial que cambia con rapidez y está cada vez más marcado por la política industrial, las preocupaciones sobre la seguridad de las cadenas de suministro y la competencia tecnológica.
El debate emergente ya no se limita únicamente a los aranceles o al acceso a los mercados. Cada vez abarca más la propia estructura de la producción, incluidas cuestiones de propiedad, control de las cadenas de suministro estratégicas y resiliencia de las redes de inversión transfronterizas. Esto hace que la previsibilidad del marco sea aún más crucial.
Ahora que los gobiernos entran en una fase de revisión y negociación más abierta, la tarea central es mantener el acuerdo creíble, estable y claramente orientado al futuro, incluso mientras se actualiza.
Esto apunta a una agenda pragmática: fortalecer la cooperación normativa, mejorar y digitalizar los sistemas de cumplimiento, reforzar los marcos para cadenas de suministro de confianza y profundizar la coordinación trilateral sobre los riesgos económicos externos y geopolíticos.
En particular, en el sector automotriz, la estabilidad no es una consideración secundaria. Es la condición previa para la inversión a largo plazo, la innovación y la creación de empleo que definirán la posición de Norteamérica en la próxima era de la movilidad.




