La proporción de reservas en dólares estadounidenses que mantienen los bancos centrales cayó al 59 %, su nivel más bajo en 25 años, según informa el FMI.
Algunos analistas afirman que esto refleja en parte el papel decreciente del dólar estadounidense en la economía mundial.
Esto se produce tras la competencia de otras monedas que utilizan los bancos centrales para las transacciones internacionales.
Algunos prevén que la proporción del dólar estadounidense en las reservas mundiales seguirá disminuyendo a medida que los bancos centrales de las economías emergentes y en desarrollo busquen una mayor diversificación.
La proporción de reservas en dólares estadounidenses que mantienen los bancos centrales cayó al 59 por ciento, su nivel más bajo en 25 años, durante el cuarto trimestre de 2020, según la encuesta sobre la composición monetaria de las reservas oficiales de divisas (COFER) del FMI. Currency Composition of Official Foreign Exchange Reserves (COFER) del FMI. Algunos analistas afirman que esto refleja en parte el papel decreciente del dólar estadounidense en la economía mundial, frente a la competencia de otras monedas que utilizan los bancos centrales para las transacciones internacionales. Si los cambios en las reservas de los bancos centrales son lo suficientemente grandes, pueden afectar a los mercados de divisas y de bonos.
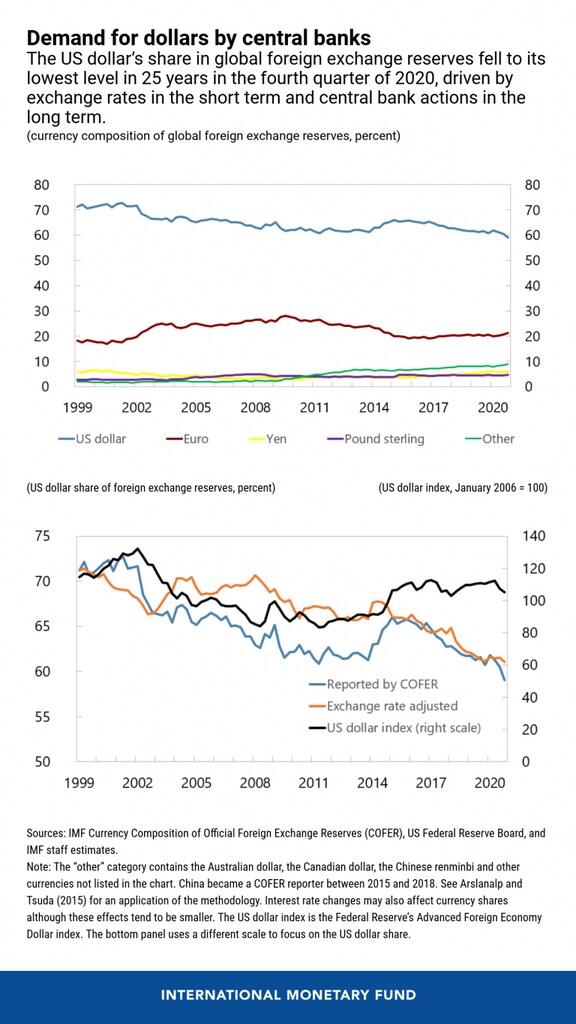
Nuestro gráfico de la semana analiza la reciente publicación de datos desde una perspectiva a más largo plazo. Muestra que la proporción de activos en dólares estadounidenses en las reservas de los bancos centrales descendió 12 puntos porcentuales, de 71 % a 59 %, desde el lanzamiento del euro en 1999 (panel superior), aunque con fluctuaciones notables en el intervalo (línea azul). Por su parte, la proporción del euro ha oscilado en torno al 20 %, mientras que la proporción de otras monedas, como el dólar australiano, el dólar canadiense y el renminbi chino, aumentó al 9 % en el cuarto trimestre (línea verde).
Las fluctuaciones de los tipos de cambio pueden tener un impacto considerable en la composición monetaria de las carteras de reservas de los bancos centrales. Los cambios en los valores relativos de los distintos títulos públicos también pueden tener un efecto, aunque tenderá a ser menor, ya que los rendimientos de los bonos de las principales monedas suelen moverse en la misma dirección. Durante los periodos de debilidad del dólar estadounidense frente a las principales monedas, la proporción del dólar en las reservas mundiales suele disminuir, ya que el valor en dólares de las reservas denominadas en otras monedas aumenta (y viceversa en épocas de fortaleza del dólar). A su vez, los tipos de cambio del dólar estadounidense pueden verse influidos por varios factores, entre ellos las trayectorias económicas divergentes entre Estados Unidos y otras economías, las diferencias en las políticas monetarias y fiscales, así como las ventas y compras de divisas por parte de los bancos centrales.
El panel inferior muestra que el valor del dólar estadounidense frente a las principales monedas (línea negra) se ha mantenido prácticamente sin cambios en las últimas dos décadas. Sin embargo, se han producido fluctuaciones significativas en el intervalo, que pueden explicar alrededor del 80 % de la varianza trimestral a corto plazo de la proporción del dólar estadounidense en las reservas mundiales desde 1999. El 20 % restante de la varianza a corto plazo puede explicarse principalmente por las decisiones activas de compra y venta de los bancos centrales para respaldar sus propias monedas.
En cuanto al último año, una vez que tenemos en cuenta el impacto de los movimientos del tipo de cambio (línea naranja), observamos que la proporción del dólar estadounidense en las reservas se mantuvo prácticamente estable. Sin embargo, con una perspectiva más amplia, el hecho de que el valor del dólar estadounidense se haya mantenido prácticamente sin cambios, mientras que su proporción en las reservas mundiales ha disminuido, indica que los bancos centrales se han ido alejando gradualmente del dólar estadounidense.
Algunos prevén que la proporción del dólar estadounidense en las reservas mundiales seguirá disminuyendo a medida que los bancos centrales de las economías emergentes y en desarrollo busquen una mayor diversificación de la composición monetaria de sus reservas. Algunos países, como Rusia, ya han anunciado su intención de hacerlo.
A pesar de los importantes cambios estructurales en el sistema monetario internacional de las últimas seis décadas, el dólar estadounidense sigue siendo la moneda de reserva internacional dominante. Como muestra nuestro gráfico de la semana, cualquier cambio en el estatus del dólar estadounidense es probable que se produzca a largo plazo.




