La integración mundial ha aumentado rápidamente en las últimas décadas, lo que hace oportuno reconsiderar las teorías básicas del equilibrio del tipo de cambio. Esta columna pone a prueba dos de ellas —la paridad del poder adquisitivo y la paridad descubierta de los tipos de interés— mediante el caso de Israel y Estados Unidos, una economía pequeña, abierta y avanzada. Los resultados muestran que, cuando se cumplen las condiciones necesarias, las relaciones de paridad del poder adquisitivo y de paridad descubierta de los tipos de interés siguen vigentes a corto plazo.
La eficacia de la política monetaria y sus efectos son objeto de debate desde el inicio de la Crisis Global. Forbes (2018) destacó recientemente la creciente influencia de los factores mundiales en la inflación interna y en la curva de Phillips. Mientras tanto, los bancos centrales se preocuparon cada vez más por la evolución de los tipos de cambio de sus economías. Algunos intervinieron en los mercados de divisas para defender sus monedas frente a la apreciación. La creciente integración económica mundial y la mayor preocupación por los tipos de cambio justifican volver a examinar las teorías básicas del equilibrio cambiario: la paridad del poder adquisitivo (PPA) y la paridad descubierta de los tipos de interés (PDTI).
La PPA y la PDTI son condiciones de equilibrio del tipo de cambio nominal. La relación básica de la PPA se refiere a la cuenta corriente y establece que, en mercados internacionales competitivos, el precio de un bien comerciable vendido en el mercado interno debe ser igual a su precio en el extranjero multiplicado por el tipo de cambio. La relación de la PDTI se refiere a la cuenta de capital y establece que, si los flujos de capital son libres y los tipos de cambio flexibles, el tipo de interés nominal de un bono nacional debe ser igual al tipo de interés de un bono extranjero comparable más la variación prevista del tipo de cambio nominal durante el plazo del bono.
La relación de la PPA alcanzó fama mundial con el índice Big Mac de The Economist. La validez empírica de las relaciones de PPA y PDTI se ha puesto a prueba con diversas especificaciones y muestras. Una revisión de Taylor y Taylor (2006) concluyó que la PPA se cumple «a largo plazo» y que las desviaciones a corto plazo tienden a revertir hacia ella. Chinn (2004) aporta pruebas de que la PDTI también se cumple «a largo plazo» cuando se evalúa con bonos de vencimiento largo. Engel (2016) documentó recientemente que la PDTI no se cumple para los tipos de interés a corto plazo. Debido a los costes de transacción, los impuestos y otras fricciones, la PPA suele expresarse en términos de tasas de variación. Bajo expectativas racionales, esto significa que la variación prevista del tipo de cambio nominal equivale a la diferencia entre las tasas de inflación previstas en el país y en el extranjero.
Las condiciones de equilibrio de la PPA y la PDTI son atractivas porque se basan en un supuesto fundamental: la ausencia de arbitraje. De ahí su popularidad en los libros de texto. Sin embargo, requieren condiciones difíciles de cumplir. La PPA y la PDTI exigen competencia perfecta en los bienes comerciados, y la condición de la PDTI también requiere mercados financieros profundos y libre circulación de capitales. Para poner a prueba conjuntamente la dinámica de los tipos de cambio nominales vinculada a las cuentas corriente y de capital, también necesitamos tipos de cambio flexibles. Estas condiciones limitan los casos que pueden utilizarse para examinar la validez de estas condiciones económicas que se enseñan en los libros de texto. Buscamos economías pequeñas, abiertas y financieramente avanzadas, con tipos de cambio flexibles.
Prueba de la PPA y la PDTI en una economía pequeña, abierta y avanzada
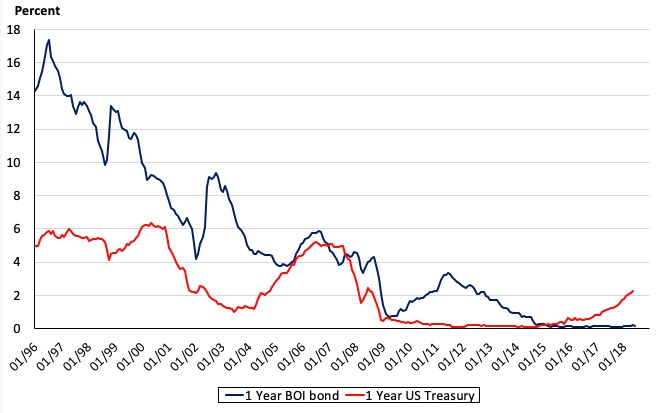
Nuestra estrategia empírica exige seleccionar datos que se ajusten lo más posible a los supuestos en que se basan estas condiciones de ausencia de arbitraje. En particular, necesitamos datos prospectivos, en lugar de los datos retrospectivos que se suelen utilizar. Nuestra contribución consiste en utilizar datos de Israel, una economía pequeña, avanzada y abierta que puede considerarse tomadora de precios en los mercados mundiales de bienes de consumo y financieros. Debido a su historia de alta inflación, los bonos indexados a la inflación a corto plazo se negocian en un mercado relativamente profundo. Esto nos permite utilizar tasas de inflación de equilibrio prospectivas, basadas en el mercado y correspondientes a 12 meses. Estas están disponibles públicamente en el Banco de Israel. En la Figura 1 mostramos que el diferencial de inflación retrospectivo difiere sustancialmente del diferencial prospectivo. Esta diferencia subraya la importancia de utilizar diferenciales de inflación prospectivos para anclar la variación prevista del tipo de cambio. El Banco de Israel emite una letra nominal a 12 meses (el Makam). La utilizamos para calcular el diferencial de tipos de interés con una letra del Tesoro de Estados Unidos con vencimiento constante a 12 meses. Afortunadamente, los rendimientos nominales a 12 meses difirieron sustancialmente durante la crisis financiera (véase la Figura 2). Esto nos permite aprovechar una serie temporal más larga en un periodo en el que los rendimientos de los bonos del Tesoro estadounidense a 12 meses apenas variaron.
Figura 1 Diferencial de inflación prevista prospectivo y retrospectivo entre Israel y Estados Unidos, 1996–2018
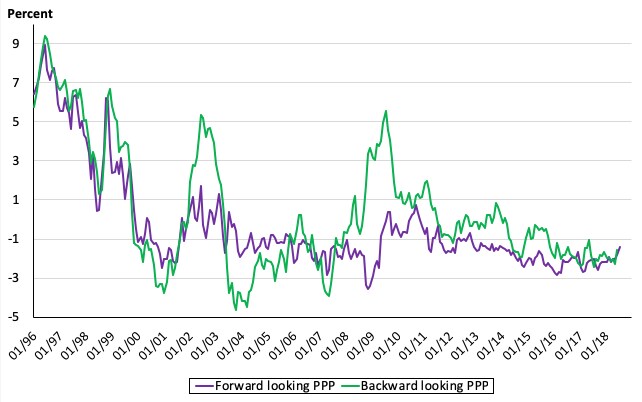
Figura 2 Rendimiento de los bonos a un año del Banco de Israel y de los bonos del Tesoro de Estados Unidos a un año, 1996–2018
La PPA y la PDTI se cumplen en una economía pequeña, abierta y avanzada
Estimamos la relación entre la variación porcentual del nuevo séquel israelí frente al dólar estadounidense durante un periodo de 12 meses y el diferencial de expectativas de inflación a 12 meses entre Israel y Estados Unidos vigente al comienzo del periodo. Utilizamos tanto mínimos cuadrados ordinarios (MCO) como mínimos cuadrados en dos etapas. No pudimos rechazar la hipótesis de que se cumple la PPA relativa basada en expectativas de inflación prospectivas. El coeficiente del diferencial de las tasas de inflación previstas es igual a uno, tal como plantea la teoría. En consonancia con los resultados de la bibliografía, al estimar esta ecuación utilizando la inflación observada podemos rechazar la hipótesis de la PPA relativa. Para comprobar la convergencia al equilibrio, estimamos un modelo vectorial de corrección de errores para la relación de PPA relativa. Encontramos que, tras una perturbación, el tipo de cambio tarda en promedio un año en volver a su nivel de equilibrio.
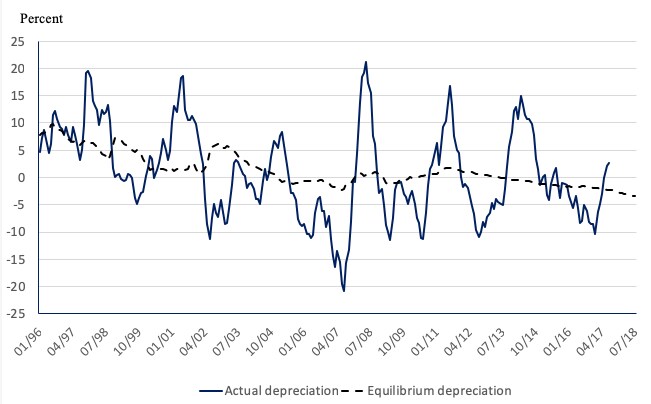
El segundo paso fue estimar la relación de la PDTI. Regresamos el diferencial entre las letras del Banco de Israel y los bonos del Tesoro de Estados Unidos sobre la variación prevista del tipo de cambio. Diversas especificaciones muestran que la PDTI se cumple con un coeficiente de uno. Este resultado se obtuvo estimando una regresión sencilla por MCO del diferencial de tipos de interés sobre la variación futura del tipo de cambio. Para comprobar si la PPA y la PDTI se determinan conjuntamente, estimamos la relación de la PDTI sustituyendo la variación prevista de los tipos de cambio por el diferencial de inflación prevista (de la ecuación de la PPA). Por último, estimamos las condiciones de equilibrio conjuntas mediante mínimos cuadrados en dos etapas. La relación de la PPA fue la primera etapa y la de la PDTI, la segunda. De nuevo, obtuvimos un coeficiente de uno. La Figura 3 muestra los resultados de esta estimación. Al estimar una ecuación vectorial de corrección de errores para la relación de la PDTI, encontramos que el tipo de cambio vuelve a la relación de equilibrio en el plazo de un año. Cabe destacar que las intervenciones cambiarias del Banco de Israel no afectaron directamente y de forma significativa a esta dinámica.
Figura 3 Depreciación de equilibrio observada frente a la prevista por la PDTI, Israel, 1996–2018
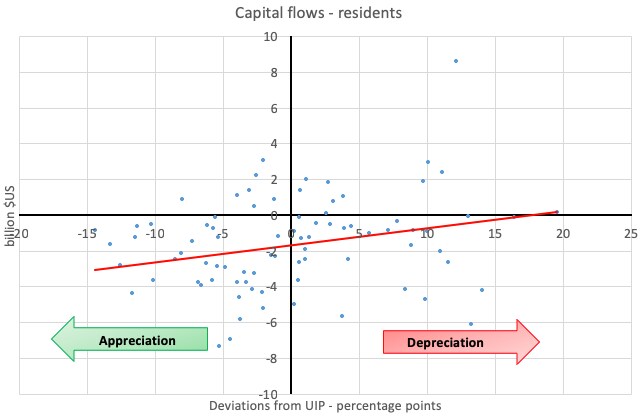
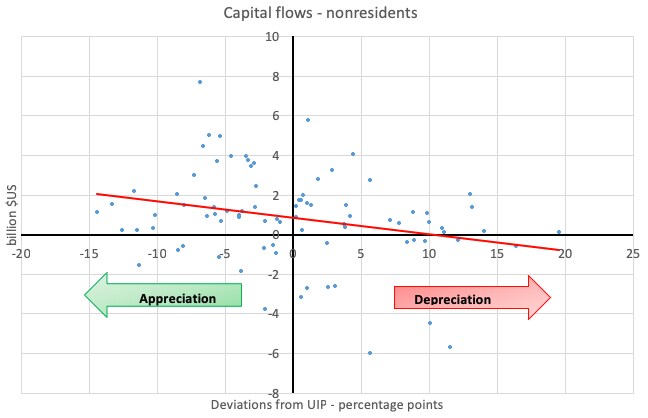
Plantin y Shin (2018) sostienen que las desviaciones de la PDTI generan efectos en los balances que pueden desestabilizar la economía. Evaluamos si las desviaciones de la relación de equilibrio de la PDTI afectan a la cuenta de inversiones de cartera y otras inversiones de la balanza de pagos. Encontramos que los no residentes invierten más en Israel cuando el tipo de cambio se desvía por debajo del nivel implícito en la PDTI; esto puede considerarse desestabilizador. Los residentes, por su parte, reaccionan en sentido contrario y no parecen coordinarse con las fuerzas desestabilizadoras (Figura 4). Encontramos que los no residentes reaccionan a las desviaciones más rápido que los residentes. La interacción entre ambos tipos de inversores sugiere que las desviaciones de la PDTI no afectan a los flujos netos de inversión. Constatamos que los efectos en los balances fueron insignificantes, quizá debido a la libre circulación de capitales y a la actividad estabilizadora de los inversores institucionales israelíes.
Figura 4 Efectos en los balances de las desviaciones de la PDTI, Israel, 1997–2018
Implicaciones para las políticas
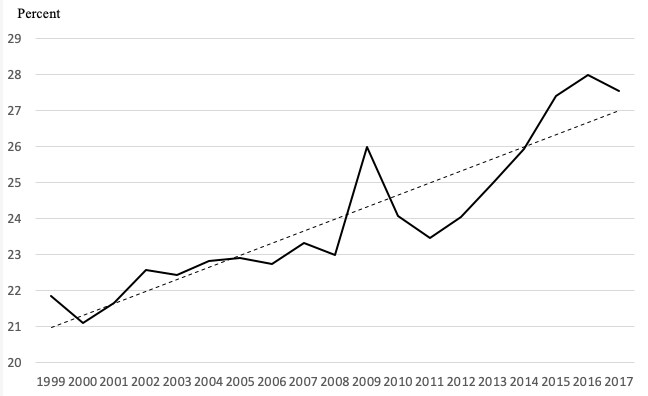
Con datos de Israel, mostramos que las relaciones de equilibrio de la PPA y la PDTI se cumplen a corto plazo cuando se dan las condiciones necesarias para su existencia. Entre esas condiciones figuran la conducta de tomador de precios, la integración de los mercados internacionales de bienes y financieros, y la existencia de un mercado de expectativas de inflación a corto plazo. Es más probable que en el futuro se cumplan las condiciones necesarias para la existencia de la PPA y la PDTI en un mayor número de economías; esto puede deducirse de la creciente correlación de las tasas de inflación entre las economías en desarrollo. El aumento de la integración de los mercados mundiales se debe en parte a las innovaciones tecnológicas. Una de ellas es la compra internacional por internet, cuyo ejemplo es la proporción de los ingresos de Amazon respecto del PIB de la OCDE (Figura 5). La integración de los mercados también se refleja, en términos más generales, en el aumento de la proporción de las exportaciones de servicios en el comercio de bienes (Figura 6). De hecho, en un estudio reciente, Cavallo et al. (2018) analizan los precios de bienes individuales en plataformas en línea y presentan pruebas que respaldan la PPA. Por último, la profundización financiera se manifiesta en la creciente prevalencia de los fondos de pensiones de aportación definida que invierten a escala mundial, así como en el aumento de la prevalencia de los swaps de inflación en los mercados financieros de las economías pequeñas y desarrolladas.
Figura 5 Ingresos de Amazon en relación con el PIB de la OCDE
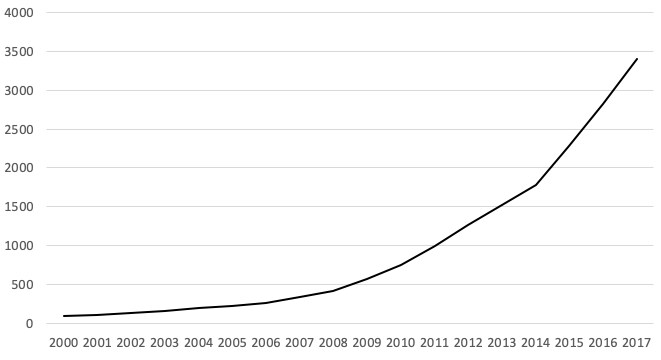
Figura 6 Proporción de las exportaciones de servicios en las exportaciones totales, G7, 1999–2017
La existencia a corto plazo de la PDTI y la PPA implica que, dada la rigidez de los precios y la flexibilidad de los tipos de cambio, la política monetaria desempeña un papel importante en las economías pequeñas, abiertas y avanzadas al amortiguar las perturbaciones mediante canales de sustitución del gasto, como en el modelo clásico de Mundell-Fleming. También encontramos que, pese a las considerables desviaciones a corto plazo, el régimen monetario ancla los tipos de cambio nominales mediante las expectativas de inflación y los correspondientes tipos de interés a corto plazo. Por tanto, una meta de inflación creíble ancla el tipo de cambio. En ausencia de efectos en los balances, las intervenciones cambiarias afectan directamente únicamente a la dinámica del tipo de cambio. La política monetaria también puede influir en esa dinámica mediante su impacto en los tipos de interés a corto plazo y las expectativas de inflación. En particular, los errores de política monetaria pueden provocar desviaciones del tipo de cambio y de la inflación que podrían socavar la estabilidad financiera y desestabilizar la economía. El papel indirecto de las intervenciones cambiarias (en el límite inferior efectivo) para mantener la credibilidad de la meta de inflación y minimizar los efectos en los balances queda pendiente de futuras investigaciones.
Nota del editor: Las opiniones expresadas en esta columna corresponden a los autores y no reflejan necesariamente las de las instituciones a las que están afiliados.




