
Las subidas de aranceles, las amenazas arancelarias y las represalias arancelarias se han convertido en una fuente importante de incertidumbre económica, de volatilidad en los mercados bursátiles y de preocupación por las perspectivas globales (por ejemplo, Blanchard 2019, Crowley 2019, Evenett y Fritz 2019, Fajgelbaum et al. 2019, Jacks y Novy 2019). Esta columna se basa en tres iniciativas que pretenden cuantificar el aumento de la incertidumbre en la política comercial y su papel en la volatilidad de los mercados bursátiles.
Medidas de la incertidumbre política
La Figura 1 muestra nuestro índice general de incertidumbre de la política económica (EPU, por sus siglas en inglés) para Estados Unidos. Este recoge la incertidumbre sobre qué medidas de política económica se adoptarán y cuándo, quién las tomará o aplicará, y cuáles serán sus efectos económicos. El índice refleja la frecuencia de artículos en diez grandes periódicos estadounidenses que contienen al menos un término de cada uno de los siguientes conjuntos: «economic» o «economy»; «uncertain» o «uncertainty»; y uno o más de «congress», «deficit», «Federal Reserve», «legislation», «regulation» o «White House».
Figura 1 Índice de incertidumbre de la política económica de EE. UU., de 1985 a julio de 2019
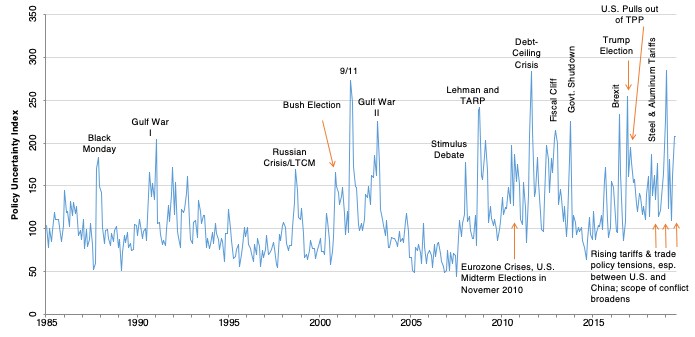
El índice EPU de EE. UU. se ha mantenido en niveles elevados desde la crisis global. Sin embargo, el origen de la alta incertidumbre política ha cambiado con el tiempo: de las respuestas de política de EE. UU. y Europa a la crisis, a las disputas sobre la política fiscal estadounidense en el periodo 2011-2013, y al Brexit y a las elecciones estadounidenses de 2016. Más recientemente, los movimientos destacados del EPU de EE. UU. reflejan noticias sobre acuerdos comerciales, aranceles, amenazas y negociaciones comerciales.
La Figura 2 muestra nuestro índice EPU global, calculado como promedio ponderado por el PIB de los índices nacionales de EPU de 21 países que representan el 80% de la producción mundial. La alta incertidumbre de la política económica es aún más pronunciada a nivel global, con el índice EPU global alcanzando varios máximos históricos desde 2016.
Figura 2 Índice de incertidumbre de la política económica global, de enero de 1997 a julio de 2019
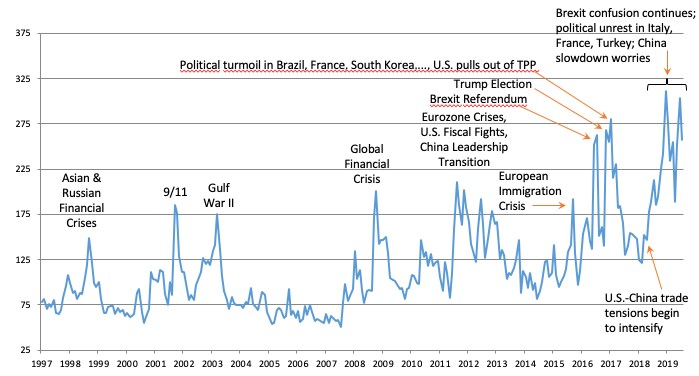
Muchos de estos picos son respuestas directas a acontecimientos de política comercial: la retirada de EE. UU. del Acuerdo Transpacífico (TPP) en enero de 2017, las subidas de aranceles a las importaciones estadounidenses de acero y aluminio en marzo de 2018, la incertidumbre persistente del Brexit y la escalada de las tensiones comerciales entre EE. UU. y China. China, el país más afectado por las subidas arancelarias de EE. UU. y por la dura retórica comercial del presidente Trump, ha experimentado un aumento notable de la incertidumbre política general y de la incertidumbre en la política comercial desde 2017.1
Aunque las preocupaciones comerciales no son las únicas fuerzas en juego, la relación comercial entre EE. UU. y China se ha vuelto claramente más incierta y proteccionista. El arancel estadounidense promedio ponderado por comercio sobre las importaciones chinas aumentó del 3,1% en 2017 al 18,3% en mayo de 2019 (Brown y Zhang 2019). Los planes actuales de EE. UU. llevarán el arancel medio sobre las importaciones chinas por encima del 24% a partir del 15 de diciembre de 2019 (Brown 2019). China ha respondido elevando su arancel medio sobre las exportaciones estadounidenses del 8,0% a principios de 2018 al 16,5% en junio de 2018, y a un estimado del 25,9% el 15 de diciembre de 2019 (Brown 2019).
Considerando todos los países, el tipo arancelario medio estadounidense ponderado por comercio pasó de menos del 2% en diciembre de 2017 al 4% en mayo de 2019. Se prevé que alcance un estimado del 5-8% a finales de 2019.2 Otros países han tomado represalias, elevando las barreras comerciales a las exportaciones estadounidenses.
Estos acontecimientos y otros relacionados provocaron un enorme aumento de la ansiedad y la incertidumbre sobre la política comercial y sus consecuencias económicas. Para poner algunas cifras a este punto, la Figura 3 muestra nuestro índice basado en periódicos de incertidumbre de la política comercial (TPU, por sus siglas en inglés) para Estados Unidos, que refleja la frecuencia de artículos en periódicos estadounidenses que analizan la incertidumbre de la política económica y asuntos de política comercial. Está escalado a un valor medio de 100 de 1985 a 2009.
Figura 3 Índice de incertidumbre de la política comercial de EE. UU., de enero de 1985 a julio de 2019
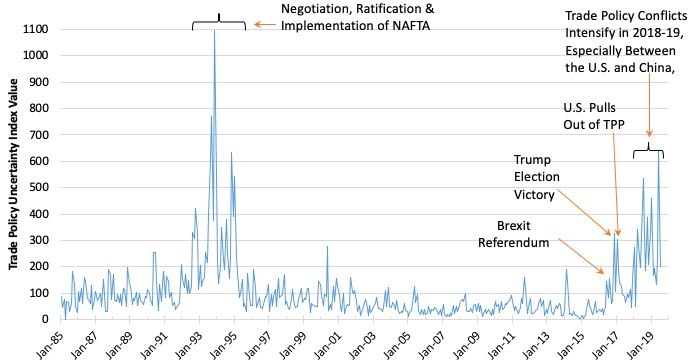
En la Figura 3 destacan dos periodos. El primero va de agosto de 1992 a marzo de 1995 y refleja las incertidumbres en torno a la negociación, ratificación y aplicación del Tratado de Libre Comercio de América del Norte (TLCAN). El segundo comienza con la victoria electoral de Donald Trump en noviembre de 2016. El índice TPU superó los 300 como reacción al resultado electoral, a la retirada de EE. UU. del TPP en enero de 2017 y a los aranceles estadounidenses sobre las importaciones de acero y aluminio en marzo de 2018. Subió aún más en la segunda mitad de 2018 y en 2019, a medida que se intensificaron los conflictos de política comercial entre EE. UU. y China. El valor medio del índice TPU es de 301 desde marzo de 2018 a julio de 2019, es decir, 7,7 veces su media de 2013 a 2015 y 5,3 veces su media de 1996 a 2015.3
Los índices TPU basados en periódicos de Japón (Arbatli et al. 2019) y China (Davis et al. 2019) también muestran aumentos notables desde 2017. Es evidente que las políticas proteccionistas, las amenazas y la retórica belicista del presidente Trump han provocado un aumento extraordinario de la incertidumbre en la política comercial dentro y fuera de EE. UU.
Incertidumbre de la política comercial y volatilidad de los mercados bursátiles
Los efectos de la incertidumbre de la política comercial son muy visibles en los mercados de renta variable. En Baker et al. (2019b), examinamos el papel de los acontecimientos de política comercial y de otras 15 categorías de noticias en los grandes movimientos diarios del mercado bursátil. Primero identificamos cada día desde 1900 en el que el mercado estadounidense se mueve más de un 2,5%, un total de 1.116 días. Para cada salto diario del mercado bursátil, después leemos la crónica del día siguiente del Wall Street Journal para clasificar el desencadenante percibido del salto del mercado.
La Tabla 1 muestra un corte de datos que destaca un aumento sin precedentes de las noticias de política comercial como fuente de grandes movimientos en el mercado bursátil. Solo ha habido 13 saltos en 2018 y 2019, pero las crónicas del día siguiente en el WSJ atribuyen cinco de ellos (38,5%) principalmente a noticias de política comercial. En los 118 años anteriores, las crónicas del día siguiente atribuyen solo siete de 1.103 (0,6%) saltos diarios del mercado bursátil principalmente a noticias sobre política comercial. En un paralelismo bastante inquietante, todos los saltos de política comercial de 1900 a 2017, excepto uno, se produjeron en la década de 1930.
Tabla 1 La política comercial sacudió el mercado bursátil estadounidense en 2018 y 2019

Nota: Esta tabla recoge los resultados de Baker et al. (2019b), que consideran todos los saltos diarios del mercado bursátil estadounidense superiores al 2,5%, al alza o a la baja, desde 1900. Clasifican el motivo de cada salto en 16 categorías basadas en la lectura humana de las crónicas del día siguiente (o de la misma tarde) en el Wall Street Journal. La tabla recoge el número de saltos y el número atribuido principalmente a noticias de política comercial. Los cinco saltos recientes atribuidos principalmente a la política comercial, y los rendimientos ponderados por valor correspondientes del S&P 500, son: 22 de marzo de 2018, -2,52%; 26 de marzo de 2018, 2,72%; 4 de diciembre de 2018, -3,24%; 5 de agosto de 2019, -2,98%; y 23 de agosto de 2019, -2,59. Todos los saltos anteriores atribuidos principalmente a la política comercial, excepto uno, se produjeron en la década de 1930.
El papel de la política comercial como fuente de movimientos recientes en los mercados financieros se extiende a empresas individuales. Por ejemplo, Huang et al. (2018) examinan los rendimientos de acciones y bonos a nivel de empresa durante breves ventanas alrededor del 22 de marzo de 2019, cuando la administración Trump emitió un memorándum presidencial que proponía nuevos aranceles sobre importaciones chinas por valor de $50. Esta fecha es el primero de los saltos agregados del mercado bursátil desencadenados por noticias de política comercial en la fila inferior de la Tabla 1. Los autores encuentran rendimientos negativos más elevados en acciones y bonos de empresas estadounidenses con mayor exposición al comercio con China en torno a este hecho, y rendimientos negativos mayores en empresas cotizadas en China con mayores ventas a EE. UU.
El impacto de la política comercial en los mercados financieros también va más allá de unos pocos grandes acontecimientos y de los tuits de Trump. En un análisis aparte, consideramos el papel más amplio de las noticias de política comercial como fuente de volatilidad en el mercado de renta variable. En Baker et al. (2019a), primero utilizamos métodos automatizados para identificar artículos sobre volatilidad bursátil en 11 periódicos estadounidenses de referencia y construir un indicador de volatilidad del mercado de renta variable (EMV, por sus siglas en inglés). Nuestro indicador EMV funciona bien en el sentido de que se mueve estrechamente con la volatilidad bursátil implícita en opciones y la volatilidad realizada. Al analizar el texto de los artículos EMV, cuantificamos luego las percepciones de los periodistas sobre lo que impulsa la volatilidad en los rendimientos de la renta variable, y clasificamos los factores en unas treinta categorías, una de las cuales se refiere a la política comercial. Este enfoque nos permite evaluar la importancia de cada categoría para el nivel medio de volatilidad bursátil y sus movimientos a lo largo del tiempo.
La Figura 4 destaca el papel de la política comercial en la volatilidad bursátil según este enfoque. De 1985 a 2015, un periodo que abarca acuerdos comerciales importantes, los asuntos de política comercial reciben atención en menos del 3% de los artículos de periódicos sobre volatilidad del mercado de renta variable. Esta proporción superó el 10% como reacción a la victoria electoral de Donald Trump y de nuevo cuando EE. UU. se retiró del TPP, para después estabilizarse en niveles temporalmente más bajos. Se disparó en marzo de 2018, cuando EE. UU. elevó los aranceles al acero y al aluminio y el presidente Trump emitió su memorándum sobre nuevos aranceles a las importaciones chinas. De marzo a diciembre de 2018, la política comercial se analiza en más de una cuarta parte de los artículos de periódicos sobre volatilidad bursátil.
Figura 4 Porcentaje de artículos sobre volatilidad del mercado de renta variable en periódicos estadounidenses de referencia que analizan asuntos de política comercial, de 1985 a 2018
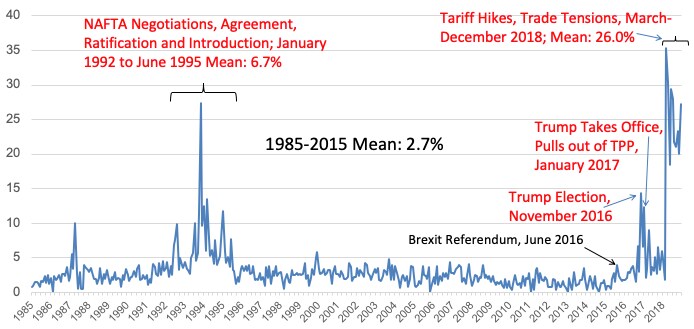
En cuestión de unos pocos meses, la política comercial pasó de ser un asunto relativamente secundario en los mercados financieros a ser quizá la cuestión más apremiante que afecta a las inversiones financieras y a la estrategia empresarial en todo el mundo.
Observaciones finales
El reciente aumento de la incertidumbre en la política comercial es extraordinario según varias métricas. Aunque no es el objeto de este artículo, abundantes pruebas apuntan a efectos negativos de la incertidumbre en la política comercial sobre el desempeño de las empresas y la macroeconomía.4 Dada la fuerza de las fuerzas políticas populistas de izquierda y derecha, y su antipatía hacia el comercio internacional y la globalización, nos preocupa que la alta incertidumbre en la política comercial sea una característica destacada del panorama económico durante muchos años. En definitiva, el reciente aumento de la incertidumbre en la política comercial amenaza con convertirse en la nueva normalidad.
Referencias
Arbatli, E, S J Davis, A Ito y N Miake (2019), «Policy Uncertainty in Japan», documento de trabajo NBER n.º 23411, revisado.
Baker, S, N Bloom y S J Davis (2016), «Measuring Economic Policy Uncertainty», Quarterly Journal of Economics, noviembre.
Baker, S, N Bloom, S J.Davis y K Kost (2019a), «Policy News and Stock Market Volatility», documento de trabajo NBER n.º 25720.
Baker, S, N Bloom, S J Davis y M Sammon (2019b), «What Triggers Stock Market Jumps?», documento de trabajo.
Bertou, A, C Jardet, D Siena y U Szczerbowicz (2019), «The Macroeconomic Implications of a Global Trade War», VoxEU.org, 8 de febrero
Blanchard, E (2019), «Trade Wars in the Global Value Chain», VoxEU.org, 20 de junio.
Bloom, N (2014), «Fluctuations in Uncertainty», Journal of Economic Perspectives 28(2): 153-176.
Brown, C P (2019), «U.S.-China Trade War: The Guns of August», Peterson Institute, 26 de agosto.
Brown, C P y E Y Zhang (2019), «Trump's Latest Trade War Escalation Will Push Average Tariffs Above 20 Percent», Peterson Institute, 6 de agosto.
Caldara, D, M Iacoviello, P Molligo, A Prestipino y A Raffo (2019), «The Economic Effects of Trade Policy Uncertainty», presentado en la conferencia SITE sobre «Macroeconomics of Uncertainty and Volatility», agosto.
Crowley, M A (2019), «Trade War: The Clash of Economic Systems Threatening Global Prosperity: A New E-Book», VoxEU.org, 30 de mayo.
Davis, S J (2019), «Rising Policy Uncertainty», BFI Working Paper, 28 de agosto.
Davis, S J, D Liu y X S Sheng (2019), «Economic Policy Uncertainty Since China: The View from Mainland Newspapers», presentado en la conferencia SITE sobre «Macroeconomics of Uncertainty and Volatility», agosto.
Evenett, S y J Fritz (2019), «Misdirection and the Trade War Malediction of 2018: Scaling the U.S.-China Bilateral Tariff Hikes», VoxEU.org, 1 de julio.
Fajgelbaum, P, P Goldberg, P Kennedy y A Khandelwal (2019), «The Return to Protectionism», VoxEU.org, 12 de abril.
Jacks, D y D Novy (2019), «Trade Wars May ‘Bloc Up’ World Trade», VoxEU.org, 23 de julio.




