Proteccionistas y escépticos del comercio, no os alarméis: este no es otro acuerdo comercial.
Nadie negaría que la «financiación del comercio» suena más a una combinación letal que a una receta milagrosa, pero en realidad es el sustento de la mayoría de las transacciones comerciales transfronterizas. En ellas, los exportadores necesitan recibir el pago correspondiente por los bienes y servicios que venden, y los importadores necesitan la garantía de que estarán satisfechos con la entrega y el estado de los bienes y servicios adquiridos.
Pero ¿por qué debería importarle a alguien la financiación del comercio? La respuesta sencilla es que genera oportunidades para todos, lo cual es una buena noticia en un mundo donde los beneficios del comercio no se distribuyen de manera equitativa. Si alguna vez decides crear tu propia empresa y distribuir tu producto en el extranjero, o simplemente quieres acceder a una gama más amplia de productos, debería importarte la financiación del comercio.
Ponte en el lugar de un empresario birmano que quiere exportar textiles artesanales desde Rangún. Necesitarías algún tipo de financiación para respaldar tus actividades. El primer reto es que tu banco local no puede proporcionarte esa financiación o solo puede hacerlo a un coste muy elevado. El segundo reto es la normativa vigente, que está obsoleta y prohíbe todo tipo de acciones útiles, como recibir dinero por adelantado cuando se recibe tu producto. Además, las empresas más grandes pueden permitírselo, pero tú no. Ante tantos obstáculos, quizá te convendría dedicarte a otra pasión… a menos que recurras a la financiación del comercio.
Hablamos de un mecanismo de financiación esencial para salvar el desfase temporal entre el envío de un producto desde un mercado y su llegada e inspección en otro. Reducir esta demora ayuda a generar confianza y minimiza muchos de los riesgos derivados de transacciones tan complejas, como la falta de pago puntual, las fluctuaciones de los tipos de cambio y el deterioro o la pérdida de bienes y servicios.
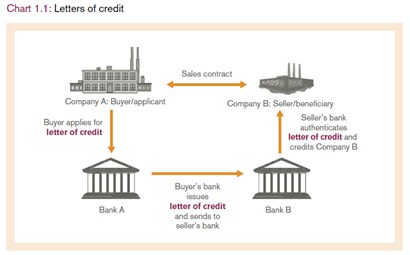
La financiación del comercio suele adoptar la forma de cartas de crédito, garantías o seguros, y normalmente la proporcionan intermediarios, como bancos o instituciones financieras. Una de sus formas más actuales consiste en transacciones entre bancos, en las que un banco proporciona una cuenta y servicios relacionados a otro, en una relación denominada banca corresponsal.
Según un documento del Instituto del Banco Asiático de Desarrollo, una financiación del comercio adecuada y fiable crea oportunidades de exportación: «[P]ermite que empresas que de otro modo se considerarían demasiado arriesgadas se integren en cadenas de valor globales en expansión y contribuyan así al crecimiento del empleo y la productividad». El comercio ya no es solo para los grandes.
Todo depende del acceso
Todo esto parece bastante sencillo, pero conseguir acceso a la financiación del comercio es otra historia.
La crisis financiera y una serie de acontecimientos que alteraron los mercados, como los atentados terroristas, contribuyeron al endurecimiento de las regulaciones e impulsaron a los bancos a reforzar los controles financieros, los requisitos de diligencia debida y las evaluaciones de riesgos. El aumento de los costes de cumplimiento y los riesgos inherentes al comercio transfronterizo, junto con un panorama normativo en constante cambio, provocaron el cese de muchas actividades de financiación del comercio, incluidas las relaciones de banca corresponsal.
La falta de acceso a la financiación del comercio en las economías emergentes y en desarrollo ha sido, sin duda, una de las principales consecuencias de esta montaña rusa regulatoria.
Las empresas de todo el mundo —en particular, las pymes— suelen citar la falta de acceso a la financiación del comercio como un obstáculo importante para ampliar o intensificar sus actividades comerciales internacionales. También representa uno de los tres factores que más obstaculizan las exportaciones, pues afecta a la posibilidad de integrarse en la cadena de valor o ascender en ella y ser más competitivas.
Las encuestas del Fondo Monetario Internacional (2016), el Banco Mundial (2015) y la Asociación de Supervisores Bancarios de las Américas (2015) indican que los países de África, el Caribe, Asia Central y Europa han sido los más afectados.
¿Financiación del comercio 2.0?
Pero esta situación no durará. Un documento de trabajo publicado recientemente conjuntamente por el Foro Económico Mundial y New Markets Lab, que se hace eco de las recomendaciones de política formuladas por el Grupo de la Iniciativa E15 sobre Comercio, Finanzas y Desarrollo, propone una serie de medidas de abajo arriba y orientadas al desarrollo para reforzar las capacidades normativas y de diligencia debida de los bancos locales (receptores) y establecer diálogos a nivel institucional que tengan en cuenta las necesidades de las partes interesadas locales.
Otra recomendación, inusual, que plantea este documento propone llamar a la puerta de la tecnología. La innovación en la prestación de servicios financieros mediante tecnologías avanzadas recibió gran atención hace unos años, cuando se la consideraba una amenaza para los grandes bancos. Aún no ha alcanzado todo su potencial, pero ¿ha llegado el momento de que brille?
Como se indica en el Informe 2017 de la Comisión Bancaria de la ICC: «Ha quedado claro que la tecnología financiera (FinTech) y la digitalización de la financiación basada en el comercio ya no son meras expresiones ni palabras de moda». En resumen, prepárate para familiarizarte con términos como contratos inteligentes, asesores robóticos, criptomonedas, cadenas de bloques, aplicaciones de envío de remesas transfronterizas, RegTech e InsurTech, porque tendrás que incorporarlos a tu vocabulario cotidiano y dominarlos.
Un miembro de la familia FinTech, la cadena de bloques o tecnología de registros distribuidos, es actualmente el que más atención recibe y a menudo se elogia, aunque se entiende menos. Para quienes se sientan valientes, aquí encontrarán una descripción interesante y, para el resto, esta presentación de TEDx, fácil de seguir, ayudará a desmitificar el concepto.
¿Cómo funcionaría esto en la práctica? Las soluciones FinTech podrían ayudar a resolver algunos problemas relacionados con la transparencia y los procesos asociados a los riesgos, así como reducir los costes de transacción y las comisiones vinculados a las comprobaciones de diligencia debida de los bancos, al ofrecer plataformas fiables que conecten a quienes buscan financiación con quienes la proporcionan, en lugar de montañas de papeleo.
La buena noticia es que están surgiendo algunas iniciativas. Por ejemplo, algunas empresas FinTech de Estados Unidos y Singapur están empezando a ofrecer plataformas webque permiten a los usuarios publicar activos para su distribución, negociar acuerdos y gestionar la documentación de respaldo.
Las soluciones FinTech podrían por fin encontrar su nicho en el sector financiero y matar dos pájaros de un tiro. Por un lado, podrían permitir el desarrollo de empresas emergentes innovadoras que llevan demasiado tiempo a la sombra y, al mismo tiempo, crear nuevas oportunidades para conectarse con los mercados; por otro, podrían ofrecer una forma más sencilla y económica de acceder a financiación mediante una plataforma fácil de usar y accesible desde el teléfono. A nuestro empresario birmano seguramente le resultaría más fácil comprar un teléfono que abrir una cuenta bancaria.
Ahora quítate por un momento las gafas de color de rosa y siente ese sabor agridulce en la boca. Toda alegría tiene un lado oscuro. Dado que la tecnología FinTech está en sus inicios, los marcos normativos siguen siendo inciertos y aún no han surgido preocupaciones relacionadas con la propiedad intelectual y la protección de datos. Esto puede impedir que algunas empresas adopten estas soluciones y aprovechen sus beneficios, entre ellos la seguridad, la reducción de los riesgos y los costes, y la rapidez, por mencionar solo algunos.




