La inversión extranjera directa mundial aumentó en 2025, pero la recuperación es frágil y cada vez más concentrada.
Sectores estratégicos como la infraestructura de inteligencia artificial (IA), los semiconductores, los minerales críticos y las tecnologías limpias atraen una proporción creciente de la inversión internacional.
Los países en desarrollo necesitan puntos de entrada realistas en estas cadenas de valor, en lugar de una carrera de subvenciones imposible de ganar frente a las economías más grandes.
La inversión mundial aumentó en 2025, pero la cifra principal oculta un cambio más importante: el capital se concentra cada vez más, es más selectivo y está más estrechamente vinculado a las industrias que definirán el crecimiento futuro.
La inteligencia artificial (IA), los centros de datos, los semiconductores, los minerales críticos, las tecnologías de la transición energética y la fabricación avanzada ya no son categorías marginales de inversión. Se están convirtiendo en la infraestructura de la competitividad futura.
Esto está creando una nueva geografía de la inversión. El capital se dirige hacia países con capacidad tecnológica, mercados amplios, fuerza laboral cualificada, infraestructuras fiables o recursos naturales estratégicos.
Para muchos países en desarrollo, los riesgos incluyen recibir menos inversión y quedar excluidos de las cadenas de valor que definirán la producción, el comercio y el desarrollo futuros.
La inversión aumenta, pero se concentra cada vez más
Según el Informe sobre las Inversiones en el Mundo 2026 de la Conferencia de las Naciones Unidas sobre Comercio y Desarrollo World Investment Report 2026, la inversión extranjera directa mundial aumentó hasta 1,6 billones de dólares en 2025. Sin embargo, la recuperación siguió siendo frágil. Gran parte del incremento se concentró en las economías desarrolladas y en un número limitado de sectores intensivos en capital y tecnología.
Los proyectos de inversión anunciados estuvieron impulsados en gran medida por los centros de datos, seguidos por el petróleo y el gas y los semiconductores, mientras que muchos otros sectores, entre ellos partes de la manufactura, la infraestructura y las energías renovables, registraron una actividad más débil.
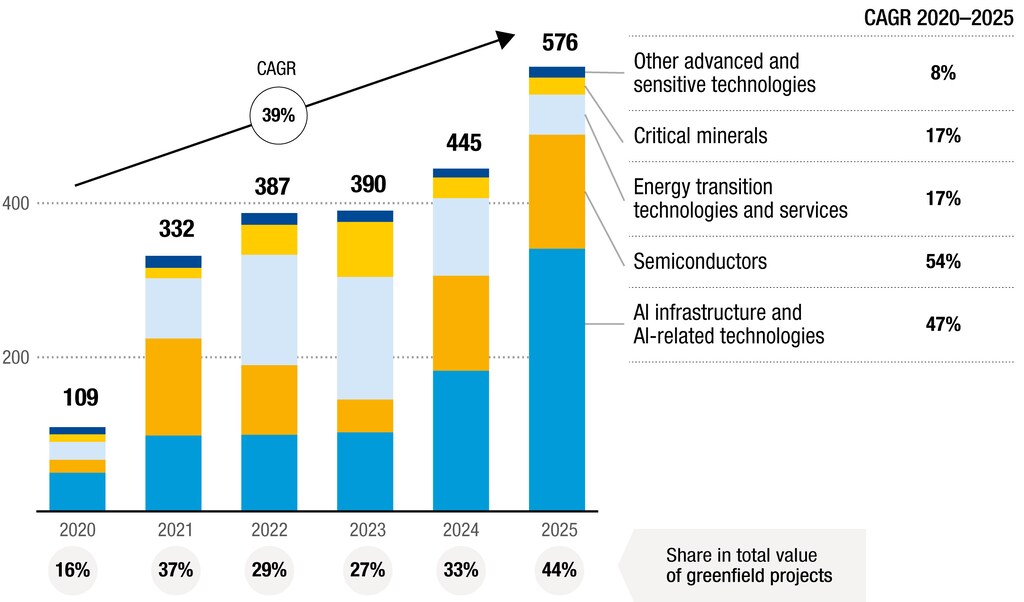
La inversión de nueva creación anunciada en sectores estratégicos aumentó de 109 000 millones de dólares en 2020 a 576 000 millones de dólares en 2025. Su proporción en la inversión mundial de nueva creación pasó del 16 % al 44 % en el mismo periodo.
Sin embargo, este auge es muy desigual. Las economías de ingreso bajo y mediano bajo atraen solo alrededor del 10 % de la inversión mundial de nueva creación en sectores estratégicos, frente a más del 20 % en otros sectores.
Esto responde a necesidades económicas reales. La IA requiere capacidad de cómputo, centros de datos e infraestructura digital. La transición energética requiere minerales críticos, baterías, redes y tecnologías limpias. Las cadenas de suministro de semiconductores, vehículos eléctricos y fabricación avanzada deben volverse más seguras y resilientes.
Las políticas también desempeñan un papel cada vez mayor. Los gobiernos utilizan incentivos, subvenciones, requisitos de contenido local, control de inversiones y promoción estratégica de la inversión para influir en el destino del capital y en su uso.
En 2025, adoptaron un número récord de medidas de política de inversión. La mayoría seguía siendo favorable a los inversores, pero cada vez se dirigía más a sectores, tecnologías y proyectos específicos. Los incentivos representaron la mitad de todas las medidas favorables, mientras que las restricciones también se ampliaron en ámbitos vinculados a la seguridad nacional y a la creación de valor local.
Esto marca un cambio desde una etapa en la que la política de inversión se centraba principalmente en la apertura, hacia otra en la que es cada vez más estratégica. El desafío es que no todos los países pueden competir en igualdad de condiciones.
Un auge de la inversión estratégica puede seguir convirtiéndose en una brecha de desarrollo
Las grandes economías tienen el espacio fiscal, la capacidad institucional y el tamaño de mercado para ofrecer amplios paquetes de apoyo a los semiconductores, las tecnologías limpias, la infraestructura de datos y otros sectores estratégicos. Muchos países en desarrollo no los tienen. Para la mayoría de ellos, competir mediante subvenciones no es una opción realista.
El riesgo es que el apoyo público en los mercados principales desvíe la inversión hacia lugares que ya estaban bien posicionados, reforzando las ventajas existentes.
Al mismo tiempo, las vías tradicionales de acceso a la producción mundial se están estrechando. Durante décadas, muchas economías en desarrollo utilizaron la manufactura intensiva en mano de obra como punto de entrada a las cadenas de valor mundiales.
Ese camino se vuelve cada vez más difícil. La inversión en manufactura está determinada cada vez más por la automatización, las capacidades digitales, la seguridad de las cadenas de suministro, la compatibilidad regulatoria y la proximidad a los grandes mercados.

Ampliar la participación en industrias de rápido crecimiento
Los países en desarrollo no carecen de oportunidades. Muchos cuentan con activos muy relevantes para el nuevo panorama de la inversión, entre ellos minerales críticos, potencial en energías renovables, fuerza laboral joven, mercados digitales en crecimiento, plataformas comerciales regionales y capacidades industriales emergentes. La cuestión es cómo convertir esos activos en oportunidades susceptibles de inversión.
El punto de partida es el realismo. No todas las economías pueden construir una industria completa de semiconductores ni competir para albergar los centros de datos más grandes. Sin embargo, muchas pueden participar en segmentos específicos de las cadenas de valor: procesamiento de minerales, fabricación de componentes, servicios empresariales, mantenimiento de infraestructura digital, equipos de energías renovables, logística, reciclaje o infraestructura resiliente al clima.
La tarea más difícil es construir el ecosistema de inversión en torno a esos puntos de entrada. Los inversores analizan la infraestructura, la fiabilidad energética, las competencias, las redes de proveedores, la seguridad regulatoria y la rapidez de los procedimientos administrativos.
Los incentivos específicos pueden ayudar, pero funcionan mejor cuando están vinculados a resultados de desarrollo claros, como la formación, la transferencia de tecnología, el desarrollo de proveedores locales o el desempeño ambiental.
Los países también necesitan salvaguardas creíbles que no se conviertan en restricciones generalizadas. Las inversiones en infraestructura digital, minerales críticos, sistemas energéticos o tecnologías sensibles pueden suscitar legítimas preocupaciones de interés público.
No obstante, las restricciones amplias también pueden disuadir inversiones necesarias. Los mecanismos transparentes basados en el riesgo pueden ayudar a gestionar las preocupaciones de seguridad y, al mismo tiempo, preservar la previsibilidad para los inversores. La cooperación regional también puede ayudar a los países a superar las limitaciones de escala mediante la creación de mercados más amplios, infraestructuras compartidas, normas comunes y corredores industriales transfronterizos.
Las empresas deben formar parte de este cambio. Pueden construir relaciones con proveedores locales, invertir en formación, apoyar la transferencia de tecnología y utilizar plataformas regionales para diversificar la producción.
Las instituciones internacionales pueden ayudar a reducir riesgos, mejorar la preparación de proyectos y respaldar los marcos de políticas que hacen que la inversión sea más orientada al desarrollo. Es importante que las empresas y los gobiernos cooperen para contar la historia de las inversiones exitosas en economías en desarrollo, ayudando a que otros las sigan.
La carrera por las industrias estratégicas es comprensible. Los gobiernos quieren cadenas de suministro seguras, capacidad tecnológica y resiliencia económica. Las empresas quieren fiabilidad, rapidez y acceso a mercados en crecimiento.
No obstante, si la inversión estratégica sigue concentrada en un pequeño número de economías, la economía mundial será menos diversificada y menos resiliente. El objetivo debe ser ampliar la participación en estas inversiones.
Los países en desarrollo también deben tener la posibilidad de construir puntos de entrada creíbles en las cadenas de valor que darán forma al crecimiento futuro. Ahí es donde la política nacional, la inversión empresarial y la cooperación internacional deben centrarse ahora.




