¿Le interesaría invertir en empresas que producen armas nucleares? ¿O en empresas que dañan el medio ambiente, contaminan nuestros mares o vulneran los derechos humanos? ¿O en empresas vinculadas a escándalos de corrupción? Si su respuesta es «no», lamentablemente es probable que hoy esté invirtiendo de algún modo en este tipo de empresas.
¿Cómo podemos evitarlo? La solución podría estar en sus fondos de pensiones, dadas las inversiones globales que realizan en su nombre. Actualmente, las empresas con un comportamiento excelente y certificado representan solo entre el 20% y el 45% del total. La pregunta para quienes formulan políticas y para la ciudadanía es: ¿estaría dispuesto a invertir en empresas que evitan comportamientos inaceptables?
Muchos estaríamos dispuestos a sacrificar parte de la rentabilidad de nuestras inversiones para contribuir a la conservación del medio ambiente, confiar en empresas que se preocupan por el impacto en las comunidades y apoyar una buena gestión empresarial. Sin embargo, parece que preocuparse por nuestro futuro como sociedad es incompatible con perseguir el bienestar financiero personal, debido a la arraigada creencia, por ejemplo, de que debemos elegir entre el crecimiento económico y la sostenibilidad ambiental.
Se trata de una falsa dicotomía. Ser sostenible no significa en modo alguno rechazar el crecimiento económico y el bienestar financiero. La sostenibilidad, tal como se afirma en el Informe Brundtland de 1987, consiste en «garantizar que se satisfagan las necesidades del presente sin comprometer la capacidad de las generaciones futuras para satisfacer sus propias necesidades».
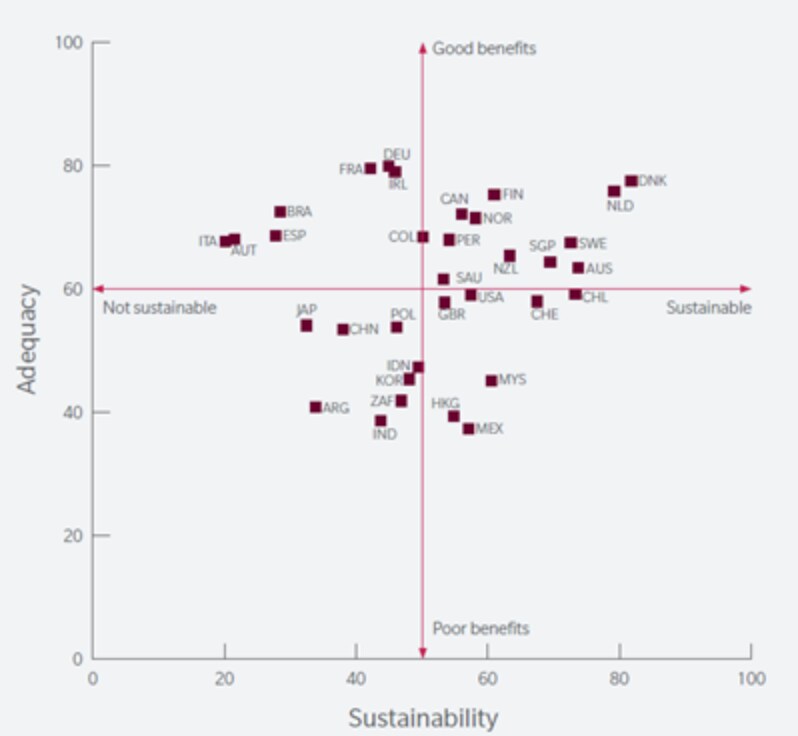
Una forma de lograrlo con un impacto significativo e inmediato es permitir que los trabajadores que están obligados a cotizar a su fondo de pensiones destinen sus ahorros a fondos sostenibles. En Chile, por ejemplo, el sistema de pensiones actual permite a toda la ciudadanía elegir entre cinco fondos alternativos con distintos perfiles de riesgo: desde el más conservador, en el que las inversiones en acciones representan solo el 5% del valor del fondo, hasta el más arriesgado, que puede destinar hasta el 80% a inversiones en acciones.
Dado que la educación financiera y previsional en Chile es limitada, puede ser una decisión compleja. Además de reducir las opciones de fondos, una decisión más sencilla, comprometida y significativa sería ofrecer la posibilidad de invertir una parte o la totalidad de los ahorros en empresas que se comportan mejor que sus pares. Este desempeño debería medirse en función de los aspectos ambientales (E), sociales (S) y de gobernanza (G) de las empresas. Estos son los llamados criterios ESG.
La forma tradicional de reconocer la «responsabilidad social» de las empresas está representada por las ideas de Milton Friedman en la década de 1970, según las cuales la responsabilidad social de los directivos consiste en «dirigir la empresa de acuerdo con los deseos de sus propietarios, que por lo general serán ganar tanto dinero como sea posible, respetando las reglas básicas de la sociedad, tanto las establecidas por la ley como las recogidas en las costumbres éticas». El inconveniente de este argumento es que no tiene en cuenta las llamadas «externalidades negativas», es decir, los efectos perjudiciales de las actividades industriales sobre terceros o el medio ambiente.
En cambio, Hart y Zingales, en 2017 incorporaron en su análisis las posibles externalidades negativas y concluyeron que el bienestar de los accionistas no equivale a maximizar el valor de mercado de las empresas. Las empresas y los gestores de activos deben aplicar políticas acordes con las preferencias de sus inversores para maximizar su bienestar, que incluye no solo aspectos monetarios, sino también prioridades relacionadas con el medio ambiente, la democracia y el bienestar social, entre otras.
Una forma de lograrlo es que los inversores voten sobre las políticas empresariales. Eso es precisamente lo que busca nuestra propuesta: que la ciudadanía exprese sus convicciones sobre el bienestar y la sostenibilidad a través de sus fondos de pensiones. En el caso de Chile, las Administradoras de Fondos de Pensiones (AFP) podrían mantener los cinco fondos tradicionales con distintos perfiles de riesgo y, a la vez, ofrecer fondos con la misma composición, pero con certificación ESG.
Ninguna otra medida tiene un impacto tan grande en la sostenibilidad y depende tan directamente de una decisión personal como invertir en fondos sostenibles. Según los cálculos del equipo de finanzas sostenibles de Nordea Bank, trasladar los ahorros personales a fondos sostenibles puede ser 27 veces más eficaz para mejorar la huella de carbono personal que reducir el consumo de carne, usar el transporte público, disminuir el consumo de agua y viajar menos en avión, todo ello en conjunto. Parece que la solución está al alcance inmediato de quienes formulan políticas y, más adelante, de la ciudadanía.
Esta propuesta crearía al menos dos incentivos importantes. En primer lugar, impulsaría a los fondos de pensiones y a otros gestores de activos de todo el mundo a suscribirse a inversiones responsables e incorporarlas en sus carteras. En segundo lugar, presionaría a las empresas para que desempeñen un papel más destacado frente a desafíos críticos asociados con los Objetivos de Desarrollo Sostenible (ODS), como la inclusión económica, la reducción de las brechas de género y la mitigación del cambio climático. Las empresas con visión de futuro ya entienden que el desempeño en ámbitos relacionados con los criterios ESG afecta a los resultados a largo plazo.
Una pregunta razonable es si habría que sacrificar rentabilidad monetaria para invertir en fondos ESG. La respuesta es no. Según uno de los índices bursátiles ESG globales más conocidos, el MSCI ACWI ESG, su rentabilidad entre septiembre de 2007 y 2018 fue del 81%, frente al 70% del índice MSCI ACWI estándar durante el mismo período. La misma empresa MSCI ha demostrado que las empresas con perfiles ESG presentan mayores flujos de efectivo, menor riesgo idiosincrásico y valoraciones más altas.
¿Hay suficientes empresas ESG como para poder transferir esos ahorros? La respuesta es sí. Se estima que la inversión en empresas ESG supera los 20 billones de dólares, es decir, aproximadamente una cuarta parte de todos los activos gestionados profesionalmente en el mundo. Además, se prevé que el fuerte crecimiento de los activos sostenibles se vea impulsado por acuerdos globales para reducir las emisiones de carbono, la desinversión en combustibles fósiles y un cambio en las preferencias, especialmente entre las mujeres y los millennials interesados en invertir en factores de sostenibilidad a largo plazo.
Hoy tenemos la oportunidad de generar cambios para un futuro mejor, destinando parte de nuestros ahorros en fondos de pensiones a fondos sostenibles. La ciudadanía puede dar forma a nuestro futuro desde ahora, cambiando comportamientos y creando incentivos para que más empresas atiendan aquello que es importante para el bienestar de nuestra sociedad actual y de las generaciones futuras.




