La administración Trump elevó las apuestas en la disputa comercial con China al proponer, el 10 de julio de 2018, aranceles del 10 % sobre bienes chinos por valor de 200 000 millones de dólares, además de los 50 000 millones de dólares en aranceles que ya se habían impuesto oficialmente a China. El Ministerio de Comercio de China respondió de inmediato advirtiendo de represalias similares. En las últimas Perspectivas de la economía mundial (FMI (2018a) y Nota de vigilancia del G-20 (FMI 2018b)), el FMI estima que la economía mundial será un 0,5 % (o unos 430 000 millones de dólares estadounidenses) más pequeña en 2020 si se aplicaran los distintos aranceles amenazados por EE. UU., China, Europa, México, Japón y Canadá.
En el mundo de las cadenas de valor globales, las empresas están entrelazadas en relaciones de insumo-producto. Si bien los aranceles pueden reducir la competencia de las empresas extranjeras en el mercado interno, también encarecen los insumos importados para las empresas nacionales, por lo que pueden resultar contraproducentes. Los consumidores y las empresas nacionales que dependen en gran medida de bienes producidos en un país extranjero son los más perjudicados. Además, los costes de los aranceles a las importaciones sobre la producción pueden amplificarse, ya que los aumentos de los costes de los insumos provocados por los aranceles se acumulan a lo largo de las cadenas de suministro hasta la fase final, cuando los bienes se venden a los consumidores. Por tanto, el efecto económico global de la protección arancelaria en el mundo de las cadenas de valor globales es difícil de predecir.
Entonces, ¿cuáles son los costes de la guerra comercial? La mayoría de los debates recientes se centran principalmente en los flujos comerciales y la política comercial (Crowley et al. 2017, Bown 2017, 2018, Frankel 2018). En un artículo reciente (Huang et al. 2018), estudiamos, en cambio, las respuestas de los mercados financieros de las empresas a los diversos anuncios de 2018 en los que los gobiernos de EE. UU. y China expresaron sus intenciones de elevar los aranceles sobre una lista exhaustiva de bienes importados entre ambos países.
Figura 1 Interés público en la guerra comercial y rendimientos bursátiles
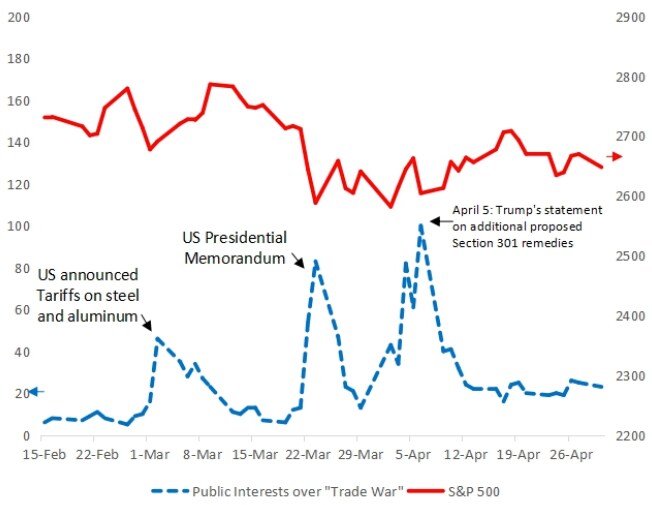
Notas: La curva roja continua indica el índice S&P 500 (escala derecha). La curva azul discontinua muestra el interés público en la guerra comercial, medido por Google Trends (escala izquierda). La información de Google Trends se consultó el 11 de julio de 2018.
Como ilustra la Figura 1, la fuerte caída del índice bursátil el 22 de marzo de 2018 sugiere que el memorando presidencial basado en la Sección 301 de la Investigación sobre las leyes, políticas, prácticas o acciones de China fue un acontecimiento en gran medida no previsto. El índice Dow Jones cayó un 4,7 %, mientras que el S&P 500 bajó un 4,5 % entre el 21 y el 23 de marzo. El interés público por la guerra comercial también alcanzó su máximo el 22 de marzo. Se observan descensos similares del S&P 500 y picos correspondientes en el interés público en las otras dos fechas de anuncio (3 y 4 de abril).
Pruebas procedentes de los mercados financieros
Aprovechamos este anuncio político inesperado y repentino del gobierno de EE. UU. el 22 de marzo de 2018, aplicando un enfoque de estudio de eventos para examinar las respuestas del mercado de las empresas cotizadas en bolsa al anuncio en ambos países. Se han construido varios conjuntos de datos nuevos para evaluar la exposición directa de una empresa estadounidense (china) a las importaciones procedentes de China (EE. UU.) y a las exportaciones a ese país. También calculamos la exposición indirecta de una empresa estadounidense al comercio con China a través de su participación en las cadenas de valor globales, utilizando las tablas de insumo-producto de EE. UU. y los datos comerciales.
Encontramos respuestas heterogéneas significativas al anuncio de subidas arancelarias entre las empresas cotizadas de ambos países. Alrededor del 22 de marzo de 2018, fecha en que la administración Trump realizó el primer anuncio que desencadenó una serie de acontecimientos propios de una guerra comercial entre ambas naciones, las empresas estadounidenses que importaban de China o exportaban a China registraron rentabilidades bursátiles relativamente inferiores, un peor comportamiento de sus bonos y mayores riesgos de impago. En concreto, en una ventana de tres días alrededor del 22 de marzo, observamos que, tras controlar las características estándar a nivel de empresa, un aumento de 10 puntos porcentuales en la proporción de ventas de una empresa a China se asocia con una rentabilidad acumulada media un 0,8 % inferior, mientras que las empresas que externalizan directamente insumos desde China tienen una rentabilidad acumulada media un 0,8 % inferior a las que no lo hacen. Además, las empresas más expuestas al comercio sufrieron mayores riesgos de impago, medidos por la tasa de crecimiento del diferencial implícito de CDS durante el mismo período de tres días.
También observamos que la exposición indirecta de una empresa a través de las cadenas de valor globales es relevante. En particular, un sector que tiene una proporción media de importaciones entre sus industrias proveedoras (upstream) un 10 % superior se asocia con una rentabilidad bruta acumulada media un 1,2 % inferior, lo que sugiere efectos indirectos significativos de los aumentos (percibidos) de los costes de los insumos provocados por los aranceles.
Los efectos son igualmente significativos en el mercado financiero chino. Las empresas chinas cotizadas que dependen más de las ventas en EE. UU. tienden a registrar rentabilidades acumuladas inferiores alrededor del 22 de marzo. En concreto, tras controlar las características estándar de las empresas, un aumento de 10 puntos porcentuales en la proporción de exportaciones a EE. UU. sobre las ventas totales (en 2013) se asocia con una caída de la rentabilidad acumulada de la empresa un 0,4 % mayor en la ventana de evento de tres días. Sin embargo, las empresas chinas que importan insumos de EE. UU. no experimentan rentabilidades bursátiles inferiores. Encontramos en los mercados bursátiles de ambos países los mismos patrones de respuestas heterogéneas de las empresas al anuncio del gobierno de EE. UU. del 18 de junio sobre nuevas subidas arancelarias a productos chinos.
Ganadores y perdedores de la globalización 2.0
Nuestros resultados muestran que el hecho de que una empresa gane o pierda durante la guerra comercial entre EE. UU. y China depende del grado de su participación en las cadenas de valor globales compartidas por ambos países. Si bien subir los precios de los bienes importados puede transferir beneficios de las empresas extranjeras a las nacionales, nuestro estudio muestra que este beneficio se ve ampliamente compensado por los aumentos (percibidos) de los costes de los insumos. Dada la compleja estructura del comercio entre EE. UU. y China, la mayoría de las empresas de ambos países no quedarían aisladas de estos shocks de costes negativos.




