Incluso algunos firmes defensores del comercio internacional llevan mucho tiempo siendo escépticos respecto a los beneficios de la globalización financiera (p. ej., Bhagwati 1998). Rodrik (1998) escribió célebremente que permitir que el capital fluyera libremente por todo el mundo dejaría a las economías «a merced de los caprichos y antojos de unos veintitantos treintañeros en Londres, Fráncfort y Nueva York». Arteta et al. (2001) concluyeron que cualquier evidencia de un impacto positivo de la liberalización de la cuenta de capital en el crecimiento era «sumamente frágil», una conclusión que, en gran medida, se ha mantenido en la literatura posterior.
Nuestro trabajo reciente vuelve a examinar los efectos de las políticas de liberalización de los flujos internacionales de capital en un grupo de casi 150 países durante el período 1970-2015 (Furceri et al. 2019). Nuestro trabajo presenta dos aspectos novedosos.
En primer lugar, analizamos el impacto tanto en el ingreso promedio (o agregado) como en su distribución. Si bien hace mucho que se reconoce la capacidad del comercio internacional para generar «ganadores y perdedores» —y ha sido objeto de mucho debate reciente—, la globalización financiera ha tendido a quedar al margen de un escrutinio similar. En segundo lugar, usamos datos a nivel de industria para identificar algunos de los mecanismos causales por los que la globalización financiera incide en el agregado y en la distribución. Efectos de referencia
Nuestra medida de la globalización financiera se basa en el índice Chinn-Ito, que ofrece la mayor cobertura de países y períodos de las restricciones a la cuenta de capital que mantienen los países (Chinn e Ito 2008). Para inferir cuándo se produjeron los principales intentos de política de liberalizar la cuenta de capital, usamos grandes aumentos del índice Chinn-Ito (en concreto, cambios que superan en dos desviaciones estándar el cambio anual promedio de todas las observaciones). Este criterio identifica 228 episodios de globalización financiera.
A continuación, analizamos la respuesta de la producción, el coeficiente de Gini y la participación del trabajo tras estos episodios. Nuestros principales resultados indican que, en promedio, los episodios de liberalización de la cuenta de capital han tenido un efecto limitado en la producción, pero han provocado un aumento significativo de la desigualdad. Como muestra el panel izquierdo de la Figura 1, incluso cinco años después de la liberalización, los efectos en la producción son débiles y no se distinguen estadísticamente de cero. En cambio, el coeficiente de Gini aumenta alrededor de un 4 % (panel central). Este efecto es significativo desde el punto de vista estadístico y económico, pues equivale aproximadamente a una desviación estándar del aumento promedio del coeficiente de Gini en nuestra muestra. Tras los episodios de liberalización, la participación del trabajo en el ingreso también disminuye significativamente alrededor de un 4,5 % a mediano plazo, lo que, una vez más, constituye un efecto bastante considerable.
Figura 1 Impacto de la globalización financiera en la producción, la desigualdad y la participación del trabajo
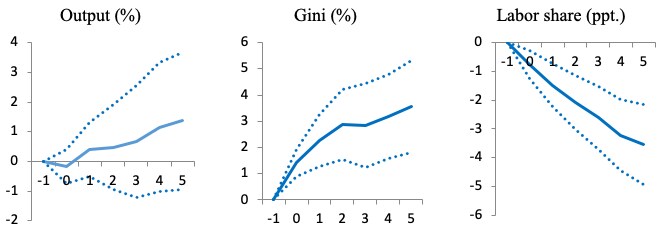
Nota: Las líneas continuas indican la respuesta de la producción (el Gini y la participación del trabajo) a un episodio de liberalización de la cuenta de capital. Las líneas punteadas corresponden a bandas de confianza del 90 %. El eje x representa el tiempo. t=0 es el año de la reforma.
La importancia de las «instituciones»
¿Qué explica el escaso impacto de la globalización financiera en la producción y sus fuertes efectos en la desigualdad? Nuestro trabajo investiga dos canales clave.
En primer lugar, aunque la liberalización debería ampliar el acceso de los prestatarios nacionales a fuentes de capital, la profundidad de las instituciones financieras nacionales desempeña un papel crucial en el grado en que esto ocurre. En países con poca profundidad e inclusión financieras, la liberalización puede mejorar el acceso financiero principalmente para quienes tienen una situación económica acomodada, lo que podría atenuar los efectos en la producción y, al mismo tiempo, agravar el impacto en la desigualdad. En segundo lugar, la apertura a los flujos de capital extranjero puede ser una fuente de volatilidad. Desde 1980, se han producido unos 150 episodios de repuntes de las entradas de capital en más de 50 economías de mercados emergentes; cerca del 20 % de estos episodios terminaron en crisis financieras (Ghosh et al. 2016), que suelen afectar negativamente a la distribución del ingreso (de Haan y Sturm 2017).
Figura 2 El impacto de la globalización financiera: el papel de las instituciones y las crisis
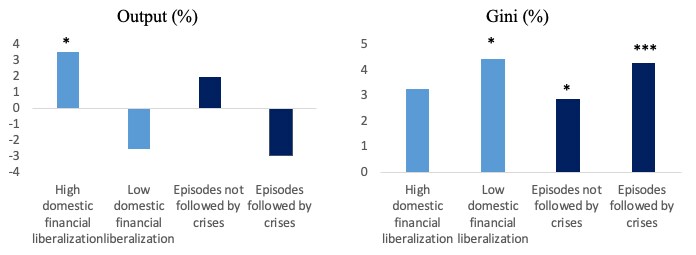
Nota: los gráficos muestran la respuesta a mediano plazo (es decir, cinco años después) a un episodio de liberalización de la cuenta de capital. *** y * indican que las diferencias son significativas al 1 % y al 10 %, respectivamente.
Encontramos evidencia a favor de ambos canales. En países con gran profundidad financiera, la liberalización va seguida de aumentos de la producción, pero en países con poca profundidad financiera no se detectan efectos estadísticamente significativos; las estimaciones puntuales sugieren que la producción disminuye (Figura 2, panel izquierdo). Se observa un patrón similar al comparar los casos en que la liberalización no desencadena una crisis con aquellos en que sí lo hace. Los aumentos de la desigualdad tras la liberalización son mayores cuando la profundidad financiera es baja y cuando la liberalización va seguida de una crisis (Figura 2, panel derecho).
En suma, es cierto que se necesitan condiciones institucionales previas para que la globalización financiera funcione. Sin estas salvaguardias, como advirtió Stiglitz (2000) hace unos veinte años, los efectos de la liberalización de la cuenta de capital pueden ser como «instalar el motor de un coche de carreras en un automóvil viejo y salir a la carretera sin revisar los neumáticos ni formar al conductor».
Mecanismos causales
En nuestro trabajo investigamos algunos mecanismos causales que podrían dar lugar a estos efectos distributivos. Rodrik (1997) conjeturó que la liberalización de la cuenta de capital inclinaría el terreno de juego a favor del capital, el factor de producción más móvil. A nivel agregado, Jayadev (2007) concluyó que «la amenaza inminente y verosímil» de que el capital se traslade al extranjero lleva a los trabajadores a perder poder y participación en el ingreso.
Más evidencia basada en datos a nivel de industria para 23 economías avanzadas corrobora estos resultados y ayuda a esclarecer algunos de los mecanismos causales que los explican. Observamos que los aumentos de la producción a nivel industrial asociados con la liberalización de la cuenta de capital son pequeños y no difieren estadísticamente entre los sectores con baja dependencia financiera externa (Figura 3, panel izquierdo), un canal clave por el que la globalización financiera puede impulsar la inversión de las empresas (Rajan y Zingales 1998).
En cambio, las disminuciones de la participación del trabajo en las industrias tras la liberalización son significativas desde el punto de vista económico y estadístico, y duraderas. En concreto, observamos que la disminución de la participación del trabajo es mayor cuanto más sustituibles son el trabajo y el capital en el proceso de producción (Figura 3, panel central), y cuanto mayores son las tasas naturales de despidos de las empresas —un indicador de la (falta de) poder de negociación del trabajo— en respuesta a perturbaciones idiosincrásicas (Figura 3, panel derecho).
Figura 3 Globalización financiera: efectos a nivel sectorial
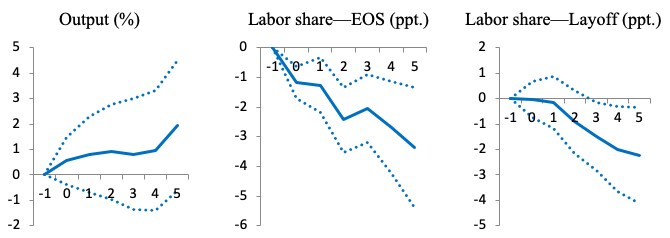
Nota: El gráfico de la izquierda muestra el efecto diferencial en la producción de los episodios de liberalización de la cuenta de capital entre un sector con alta dependencia financiera externa (en el percentil 75 de la distribución) y otro con baja dependencia financiera externa (en el percentil 25 de la distribución). Los gráficos central (derecho) muestran el efecto diferencial en la participación del trabajo de los episodios de liberalización de la cuenta de capital entre un sector con alta elasticidad de sustitución (tasa natural de despidos) y otro con baja elasticidad de sustitución (tasa natural de despidos). Las líneas continuas indican la respuesta estimada y las líneas punteadas, el intervalo de confianza del 90 %. El eje x representa el tiempo. t=0 es el año de la reforma.
De cara al futuro
Nuestros resultados sugieren que las críticas dirigidas al libre comercio quizá deberían apuntar a su pariente, la libre movilidad del capital. Como expresó Krugman (2017), es «muy difícil sostener» que la globalización financiera confiere beneficios similares a los del libre comercio. Nuestros resultados subrayan que, en promedio, una mayor movilidad del capital no ha logrado generar aumentos importantes del ingreso promedio, pero sí ha elevado la desigualdad de ingresos y reducido la participación del trabajo en el ingreso.
Por tanto, el atractivo de la globalización financiera para los responsables de la formulación de políticas sigue siendo algo desconcertante (Subramanian y Rodrik 2019). Hoy, varias economías en desarrollo aún están lejos de liberalizar plenamente la cuenta de capital, y sus responsables de la formulación de políticas pueden elegir cómo avanzar. Nuestros resultados sobre los efectos de la liberalización en la eficiencia y la equidad sugieren una recomendación de política de sentido común: los países deberían considerar alejarse de los tipos de flujos (en particular, los flujos de operaciones de carry trade o los que dan lugar a auges perjudiciales de los precios de los activos o del crédito) que generan disyuntivas adversas entre equidad y eficiencia y favorecer flujos menos volátiles que generen aumentos duraderos de la inversión y el crecimiento, como las inversiones totalmente nuevas (Ostry et al. 2012). Además, se necesitan condiciones institucionales previas —en términos de inclusión financiera y resiliencia ante los flujos financieros— para que la globalización financiera funcione.
Referencias
Arteta, C, B Eichengreen y C Wyplosz (2001), «¿Cuándo ayuda la liberalización de la cuenta de capital más de lo que perjudica?», documento de trabajo NBER n.º 8414.
Baldwin, R (2016), La gran convergencia: tecnología de la información y la nueva globalización, Harvard University Press.
Bhagwati, J (1998), «El mito del capital: la diferencia entre comerciar con aparatos y con dólares», Foreign Affairs, mayo/junio.
Chinn, M, y H Ito (2008), «Una nueva medida de apertura financiera», Journal of Comparative Policy Analysis, 10 (3), 309–22.
De Haan, J, y J Sturm (2017), «Finanzas y desigualdad de ingresos: revisión y nuevas evidencias», European Journal of Political Economy, 50, 171-195.
Furceri, D, P Loungani y J D Ostry (2019), «Los efectos agregados y distributivos de la globalización financiera: evidencia de datos macroeconómicos y sectoriales», documento de debate CEPR n.º 14001.
Ghosh, A, J D Ostry y M Qureshi (2016), «¿Cuándo acaban mal los repuntes de las entradas de capital?», American Economic Review 106 (5), 581–85.
Jayadev, A (2007), «Apertura de la cuenta de capital y participación del trabajo en el ingreso», Cambridge Journal of Economics, 31 (3), 423–43.
Krugman, P (2017), «¿Qué sabemos sobre la movilidad del capital?», Gestionar los flujos de capital: desafíos para las economías en desarrollo, mayo.
Ostry, J D, A Ghosh, M Chamon y M Qureshi (2012), «Herramientas para gestionar los riesgos para la estabilidad financiera derivados de las entradas de capital», Journal of International Economics, 88, 407–21.
Rajan, R, y L Zingales (1998), «Dependencia financiera y crecimiento», American Economic Review 88 (3), 559–86.
Rodrik, D (1997), «¿Ha ido la globalización demasiado lejos?», Peterson Institute for International Economics, marzo.
Rodrik, D (1998), «¿Quién necesita la convertibilidad de la cuenta de capital?», Ensayos sobre finanzas internacionales, 207, Princeton.
Stiglitz, J (2000), «Liberalización del mercado de capitales, crecimiento económico e inestabilidad», World Development, 28 (6), 1075-86.
Subramanian, A, y D Rodrik (2019), «El desconcertante atractivo de la globalización financiera», Project Syndicate, 25 de septiembre.




