El mercado bursátil japonés se desplomó a principios de agosto, con efectos en cadena en la economía mundial.
Las operaciones de carry trade —pedir prestado en divisas con tipos de interés bajos para invertir en activos de mayor rendimiento— desempeñaron un papel importante en el desplome, según los expertos.
La última edición de Chief Economists Outlook del Foro Económico Mundial prevé que se amplíen las brechas entre los tipos de interés, lo que podría aumentar la inestabilidad de las operaciones de carry trade.
Un bienvenido período de relativa estabilidad en los mercados mundiales se vio trastocado por una caída repentina de los precios de las acciones.
Todo comenzó el 5 de agosto en Japón y se propagó rápidamente por Asia, Europa y Estados Unidos, inquietando a los operadores ante el temor a una recesión en Estados Unidos.
Hasta aquí, todo sencillo; pero detrás de esos temores a una desaceleración de Estados Unidos preocupaba la estabilidad de una estrategia de inversión conocida como «carry trade».
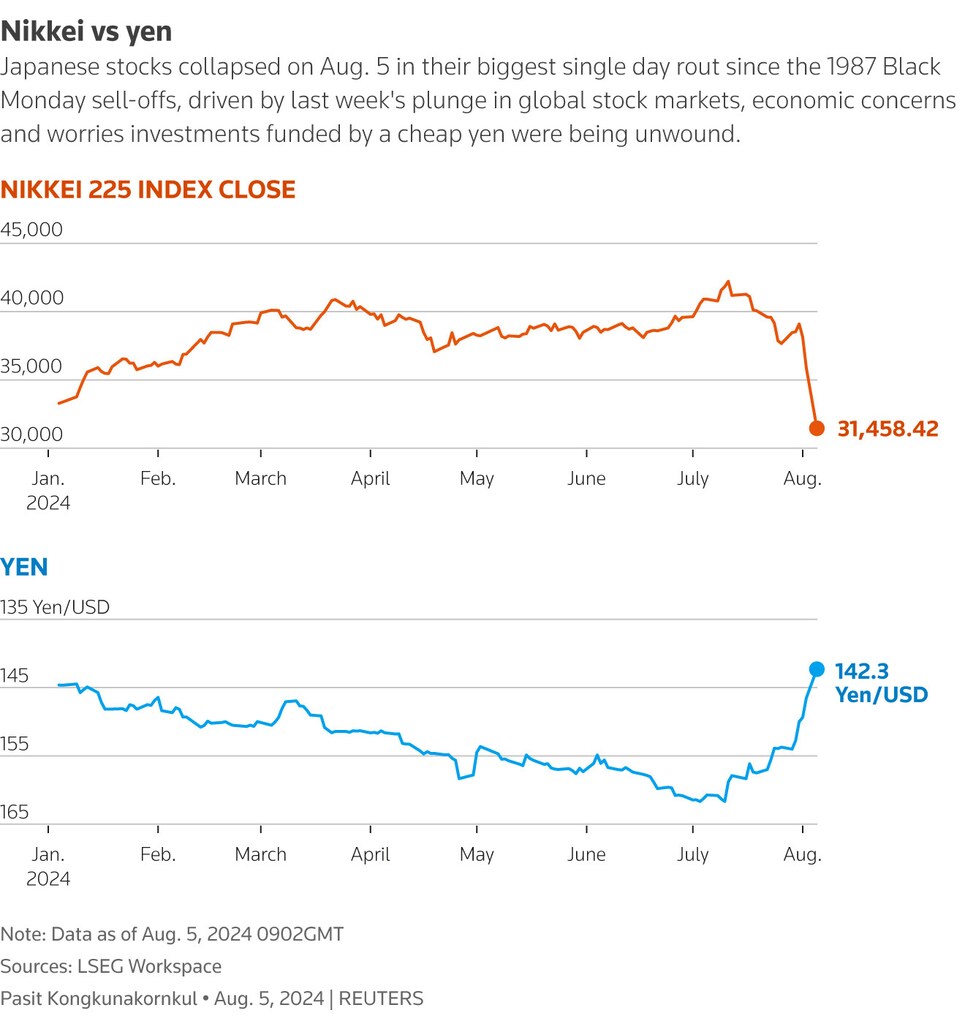
Al cierre de la jornada bursátil, las acciones japonesas que cotizan en el índice Nikkei habían registrado su mayor caída diaria de la historia, superando el desplome del «Lunes Negro» de 1987.
A la vez que caían los precios de las acciones, se disparó el valor de la moneda japonesa. Para entender la importancia de estas métricas entrelazadas, debemos examinar el concepto de carry trade y cómo puede provocar tanta volatilidad.
¿Qué son las operaciones de carry trade?
Una operación de carry trade es una estrategia de inversión que consiste en pedir dinero prestado en una divisa con tipos de interés bajos y utilizarlo para invertir en acciones y bonos denominados en una divisa con tipos de interés más altos, explica Associated Press (AP). El objetivo es obtener ganancias de la diferencia entre los tipos de interés, con la esperanza de que los movimientos de los tipos de cambio sean favorables.
Reuters afirma que el yen japonés ha sido una opción popular para las operaciones de carry tradedebido a la política de larga data de Japón de mantener los tipos de interés extremadamente bajos. Los inversores piden prestados yenes a estos tipos bajos y los utilizan para comprar divisas como dólares estadounidenses, pesos mexicanos o dólares neozelandeses, que ofrecen rendimientos más altos. Luego invierten en bonos u otros instrumentos financieros denominados en estas divisas de mayor rendimiento.
Las operaciones de carry trade pueden ser bastante lucrativas cuando las condiciones son adecuadas, señala Reuters. Por ejemplo, la diferencia entre los tipos de interés de Estados Unidos y Japón ha permitido a los inversores obtener potencialmente rendimientos anuales del 5% al 6% en operaciones de carry trade entre el dólar y el yen.
Entonces, ¿qué salió mal?
Varios factores interrelacionados influyen en el reciente desmoronamiento de las operaciones de carry trade basadas en el yen.
En primer lugar, el Banco de Japón subió recientemente los tipos de interés de casi cero al 0,25%, lo que marcó un cambio en su política monetaria de larga data. Aunque pueda parecer un cambio pequeño, tiene grandes implicaciones para las operaciones de carry trade.
El impacto de la decisión de Japón se vio amplificado por las expectativas de recortes de los tipos de interés en Estados Unidos ante el temor a una recesión inminente. Esto fortaleció el yen frente a otras divisas, incluido el dólar estadounidense. El yen se ha apreciado un 13% en apenas un mes, según Reuters.
Recordemos que las operaciones de carry trade dependen de amplias brechas entre los tipos de interés y los precios de las divisas para generar rendimientos para los inversores. Según Reuters, el efecto combinado de los recientes movimientos del mercado «eliminó por completo las modestas ganancias de las operaciones puras de carry trade entre el yen y el dólar».
Esta evaporación de las ganancias desencadenó una oleada de ventas, cuando los operadores intentaron deshacerse de activos de alto riesgo que ahora los cargaban con mayores costes de financiación, márgenes de beneficio cercanos a cero y pérdidas de valor de los activos, mientras las acciones se desplomaban.
«El desmantelamiento masivo de operaciones globales de carry trade fue la chispa que encendió la mecha de este Armagedón bursátil», dijo a AP Stephen Innes, de SPI Asset Management. «Una característica definitoria de estos desplomes autorreforzados del mercado es el círculo vicioso en el que una oleada de ventas aumenta la volatilidad observada».
¿Qué es probable que ocurra ahora?
El Chief Economists Outlook de mayo de 2024del Foro Económico Mundial apunta a un optimismo general sobre la economía mundial, pero también hay señales de alerta para las operaciones de carry trade.
Aunque la brecha entre los tipos de interés de Japón y Estados Unidos sigue siendo significativa, se espera que se reduzca en los próximos meses. Este cambio podría seguir afectando a las operaciones de carry trade y, por extensión, a los mercados mundiales.
Aunque en los últimos días se ha observado cierta estabilización, con el repunte del Nikkei 225 de Japón, que subió un 3,4% el 13 de agosto, los analistas siguen divididos sobre si la volatilidad del mercado ha disminuido realmente.
Las operaciones de carry trade han desempeñado un papel en los mercados financieros durante décadas, a veces con consecuencias dramáticas. La crisis financiera islandesa de 2007-2008 y la reciente caída del 6% del peso mexicano son recordatorios contundentes de su posible impacto.
Como hemos visto, las operaciones de carry trade pueden ser un arma de doble filo en el sistema financiero mundial. Aunque pueden ofrecer rendimientos atractivos en épocas de estabilidad, también pueden amplificar las turbulencias del mercado cuando las condiciones son menos seguras.




