El sector inmobiliario afecta al cambio climático y se ve afectado por él.
Debemos identificar soluciones para reducir las emisiones y mitigar los impactos climáticos.
Este enfoque puede generar dividendos financieros, además de morales.
El sector inmobiliario tiene un impacto grave en el cambio climático. Los edificios representan alrededor de un tercio de las emisiones mundiales de gases de efecto invernadero y consumen el 40% de la energía mundial.
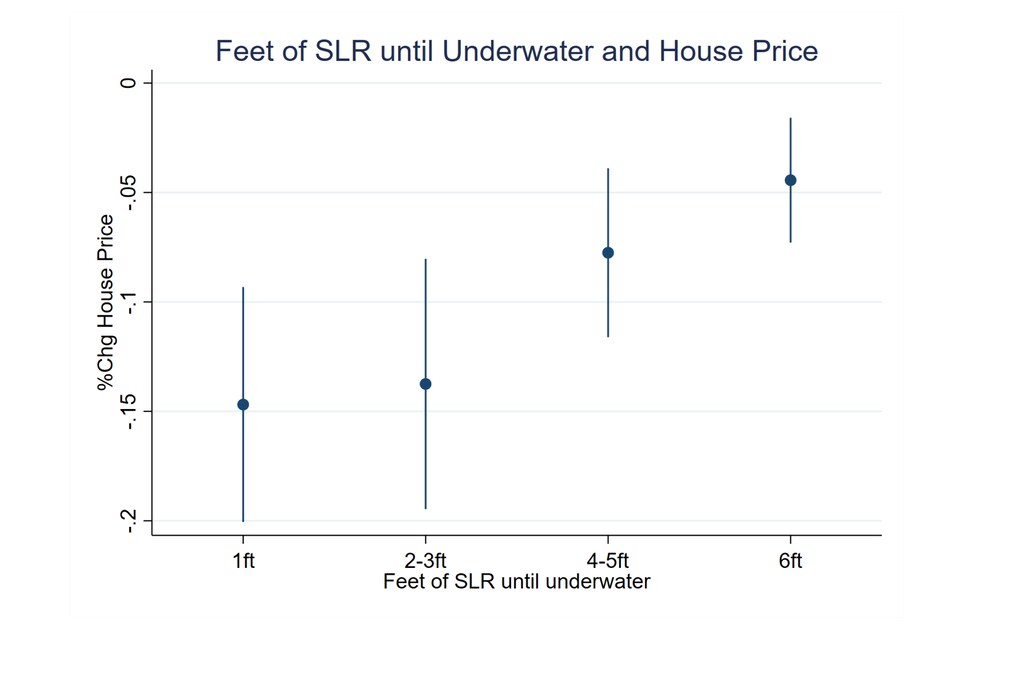
Además, como consecuencia del cambio climático, experimentamos fenómenos meteorológicos extremos más frecuentes, que a su vez tienen un enorme impacto en los precios inmobiliarios. En Estados Unidos, las viviendas expuestas al aumento del nivel del mar se venden por alrededor de un 7% menos que propiedades comparables no expuestas situadas alejadas de la playa. En Europa, los edificios comerciales, residenciales y de oficinas están expuestos cada vez con más frecuencia a inundaciones y vientos fuertes, como las tormentas de invierno de 2015-2016 en el Reino Unido, que provocaron alrededor de £900 millones (1.180 millones de dólares) de daños económicos relacionados con la propiedad.
En conjunto, esto exige una intervención inmediata de las autoridades de gobierno a nivel mundial, que ahora deben definir posibles soluciones para gestionar el impacto del sector inmobiliario en el cambio climático.
Como parte de los esfuerzos más amplios para aplicar el Acuerdo de París, en 2016 la Iniciativa Financiera del Programa de las Naciones Unidas para el Medio Ambiente (UNEP FI) y sus colaboradores elaboraron un documento titulado Inversión inmobiliaria sostenible – Aplicación del Acuerdo de París sobre el clima, que es el primer marco que apoya directamente al sector inmobiliario en el cumplimiento de sus objetivos de bajas emisiones de carbono. Fue un punto de inflexión: los propietarios de activos inmobiliarios, los inversores y las partes interesadas deben reconocer ahora que tienen un deber fiduciario claro de comprender y gestionar activamente los riesgos ambientales, sociales, de gobernanza (ESG) y relacionados con el clima como un componente habitual de su forma de pensar el negocio, sus prácticas y sus procesos de gestión.
Hoy en día, muchos inversores reconocen que la información ESG es fundamental para comprender la misión, la estrategia y la calidad de gestión de las empresas inmobiliarias. En lugar de limitarse a prevenir pérdidas relacionadas con el clima, los profesionales del sector inmobiliario están centrando ahora su atención en cómo generar beneficios mediante un enfoque más responsable. De hecho, los criterios ESG abarcan una amplia gama de cuestiones que, aunque tradicionalmente no forman parte del análisis financiero, pueden tener, no obstante, relevancia financiera.
Sin perjuicio de la importancia de reducir el impacto de este sector en el clima, sigue siendo importante mantener la rentabilidad del sector y garantizar rendimientos justos para los inversores. Existen varios elementos que respaldan la idea de que la implementación del esquema de inversión ESG puede preservar, si no mejorar, el rendimiento financiero del sector:
1. La resiliencia como motor de la gestión de riesgos. El sector está interesado en comprender cómo integrar la resiliencia climática en las decisiones de inversión. Un informe reciente estima que alrededor del 35% de los REIT están expuestos a riesgos climáticos. Sin embargo, los riesgos asociados al cambio climático van más allá de los daños físicos directos a los edificios; incluyen la revalorización de las primas de seguro, los daños económicos y demográficos y el abandono de las ubicaciones más arriesgadas. Por tanto, la resiliencia se convierte en un factor para evaluar el riesgo de inversión. Según una encuesta del CFA Institute de 2017, el 65% de los inversores se sintieron motivados a tener en cuenta las cuestiones ESG. Los gobiernos también están adaptando la normativa en ámbitos como los requisitos de evaluación comparativa de energía y agua, para contribuir a hacer frente a los retos del consumo energético y el cambio climático. Las carteras con una estrategia ESG y una plataforma de gestión de datos están en posición de adelantarse al mercado y podrán identificar inmuebles situados en zonas seguras o cumplir las normas locales de cumplimiento normativo medioambiental, orientando en consecuencia las decisiones de inversión.
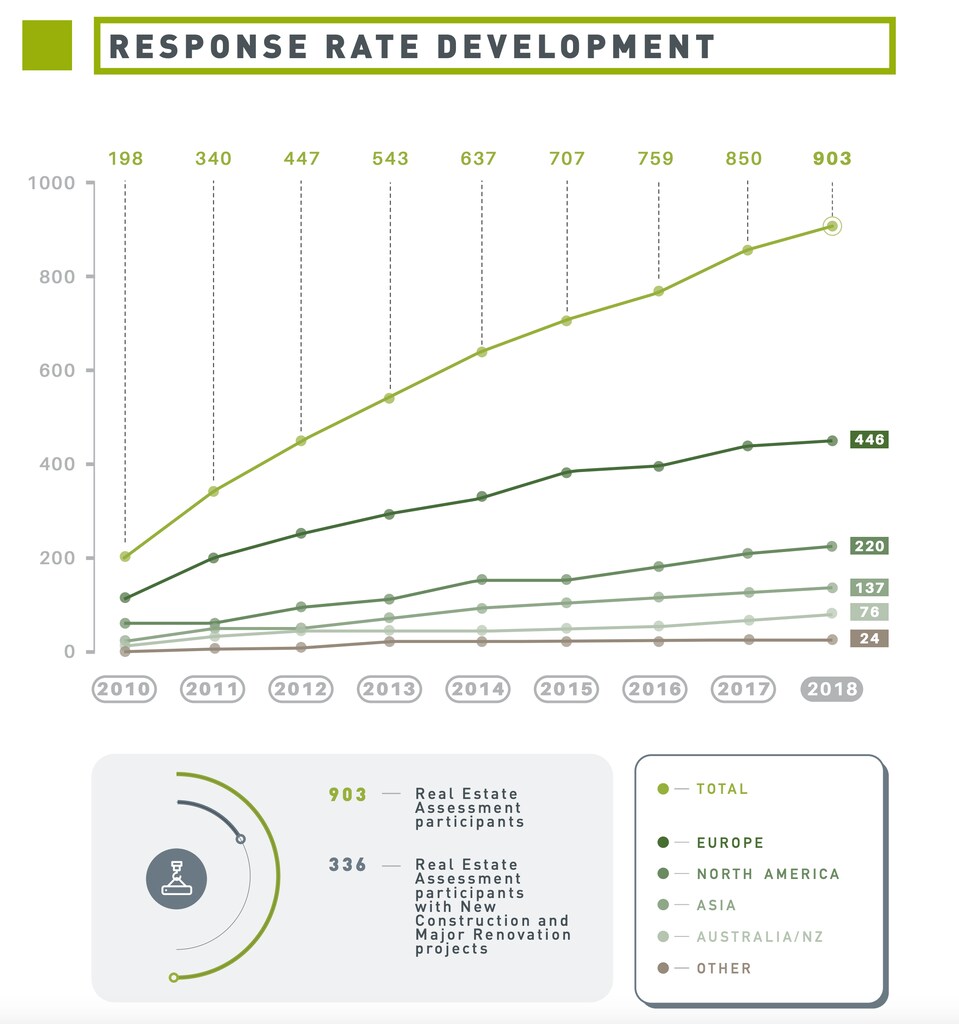
2. Los inversores buscan transparencia. Es habitual que los inversores exijan una evaluación ESG —o el compromiso de realizarla en el futuro— para asignar capital a un fondo inmobiliario o a un fideicomiso de inversión. Los Principios de Inversión Responsable, un programa de signatarios y una encuesta anual que clasifica a las empresas según su desempeño ESG, cuenta ahora con más de 1.900 signatarios y con más de 81,7 billones de dólares en activos bajo gestión. CDP, una encuesta anual que permite a las empresas informar sobre las emisiones de gases de efecto invernadero y las estrategias de mitigación del cambio climático, ha registrado un aumento del 33% en la participación desde 2013, y las empresas que informan a CDP representan ahora el 56% de la capitalización bursátil mundial. El número de participantes en el Global Real Estate Sustainability Benchmark - una de las evaluaciones ESG más importantes del sector - ha aumentado de forma constante desde su creación en 2010; en 2018 participaron 903 entidades que gestionaban más de 79.000 activos y un valor bruto de activos de 3,6 billones de dólares (véase la figura siguiente).
3. Previsiones de rentabilidad financiera y de asignación de mercado. En el sector inmobiliario, la rentabilidad financiera y la sostenibilidad parecen haber encontrado el equilibrio adecuado. Según el MSCI's World SRI Index, los fondos de inversión socialmente responsable han logrado rendimientos brutos anualizados del 6,27% desde 2007, frente al 5,56% de los fondos con activos subyacentes con impacto social o ambiental negativo. Además, los edificios con certificación ecológica tienen, por lo general, primas de venta y alquiler positivas en comparación con los edificios no ecológicos, así como costes de explotación de hasta un 14% inferiores y tasas de ocupación un 9% superiores. También parece que las rehabilitaciones sostenibles de viviendas pueden maximizar los rendimientos financieros. Más allá de la demanda de los inversores, el desempeño ambiental puede ayudar a las empresas inmobiliarias a atraer a inquilinos muy rentables que buscan cada vez más edificios eficientes, saludables y con certificación ecológica. La incorporación de estos factores puede aumentar la rentabilidad mediante un mayor valor de los inmuebles, la atracción y retención de inquilinos y una mejora del rendimiento de la inversión. La tendencia va en aumento; el 95% de los inversores millennials encuestados en un estudio reciente están interesados en la inversión sostenible.
La combinación de la demanda del mercado, el cambio climático, la creciente urbanización y los requisitos de rentabilidad financiera respalda una buena correlación entre la inversión ESG y el sector inmobiliario. Estos nuevos formatos de inversión persiguen o impulsan la creciente demanda de soluciones basadas en la calidad. Diversos análisis ESG pueden incorporarse a la inversión como parte del cálculo de riesgo-rendimiento y de las consideraciones de diversificación, convirtiendo la lucha contra el cambio global en un deber moral y en un pilar financiero de la inversión inmobiliaria en los años venideros.