La COVID-19 ha provocado enormes trastornos económicos en todo el mundo.
Los responsables de políticas se han visto obligados a aplicar políticas fiscales para apoyar a las empresas y a los trabajadores.
Es fundamental que la política fiscal siga siendo flexible y se gestione adecuadamente hasta el final del Gran Confinamiento, escriben dos economistas del FMI.
La pandemia de COVID-19 en curso ya ha dado lugar a una respuesta de política fiscal sin precedentes, de cerca de 11 billones de dólares en todo el mundo. Pero, con los casos confirmados y las muertes aún aumentando rápidamente, los responsables de políticas deberán mantener la respuesta de salud pública como su prioridad número uno, al tiempo que conservan políticas fiscales de apoyo y flexibles y se preparan para un cambio económico transformador.
Los responsables de políticas deben abordar el aumento de la pobreza y la desigualdad, así como las debilidades estructurales que la crisis ha puesto de manifiesto, para estar mejor preparados ante futuras crisis.
Victor Gaspar
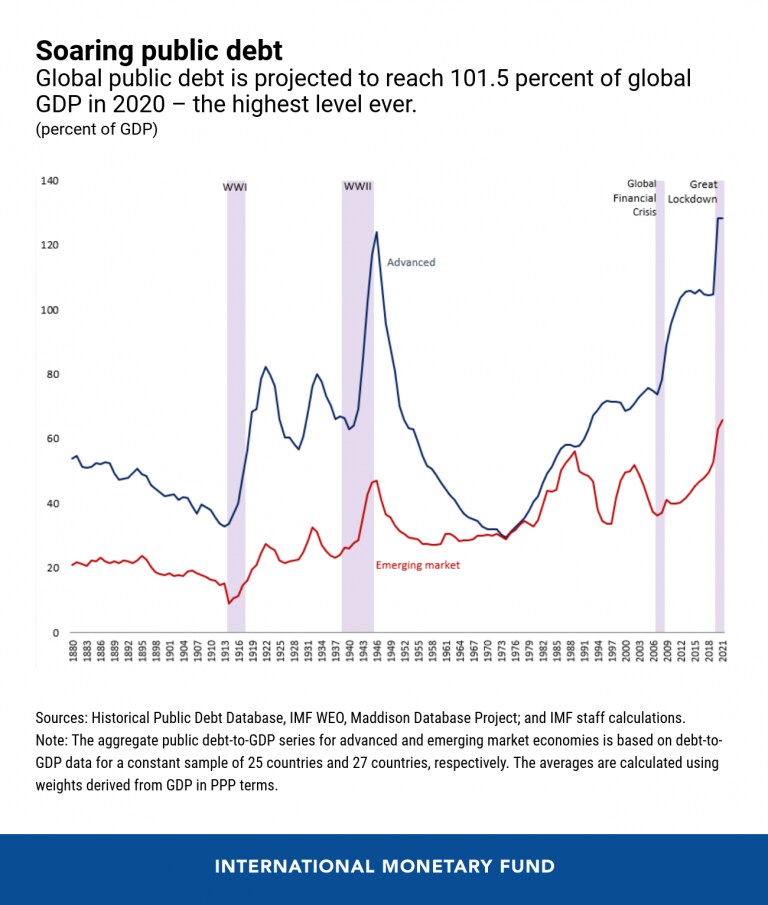
Ante la fuerte caída de la producción mundial, ha sido necesaria una respuesta fiscal masiva para aumentar la capacidad sanitaria, reemplazar los ingresos perdidos de los hogares y evitar quiebras a gran escala. Pero la respuesta de política también ha contribuido a que la deuda pública mundial alcance su nivel más alto registrado en la historia, superior al 100 % del PIB mundial y por encima de los máximos posteriores a la Segunda Guerra Mundial.
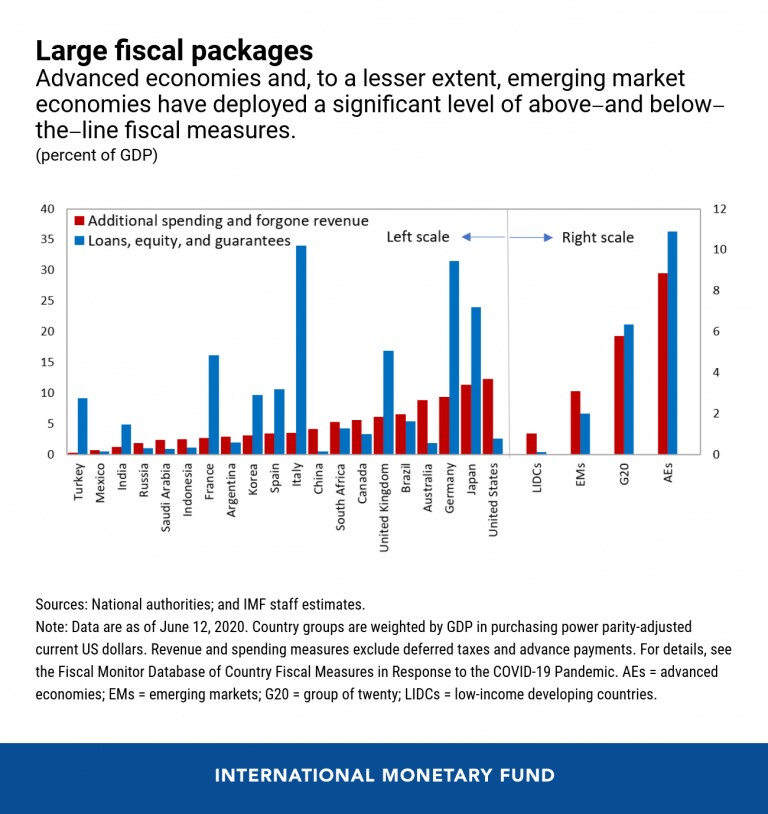
Según la base de datos del Monitor Fiscal sobre las medidas fiscales de los países en respuesta a la pandemia de COVID-19, que abarca una muestra representativa de más de 50 países, el apoyo fiscal mundial total hasta ahora se ha dividido casi por igual entre el apoyo por encima de la línea (medidas con un efecto directo sobre los ingresos y el gasto, como el aplazamiento de impuestos y las transferencias de efectivo) y el apoyo por debajo de la línea, que incluye préstamos del sector público, inyecciones de capital y garantías gubernamentales.
Política fiscal para la reapertura gradual tras el Gran Confinamiento
La necesidad de actuación fiscal no termina aquí, ya que no estamos fuera de peligro. Incluso cuando muchos países salen tentativamente del Gran Confinamiento, en ausencia de una solución a la crisis sanitaria, persisten grandes incertidumbres sobre la trayectoria de la recuperación.
La máxima prioridad sigue siendo la salud pública. Las políticas que atenúan los riesgos para la salud contribuyen sustancialmente a restablecer la confianza, lo que ayuda a la actividad económica y al empleo y reduce las presiones sobre las finanzas públicas. Y, de cara al futuro, los procedimientos de contención tempranos y específicos tendrán costes económicos y fiscales mucho más limitados que un confinamiento general. Datos precisos, oportunos y exhaustivos sobre los resultados sanitarios y socioeconómicos son esenciales para vigilar los brotes y reaccionar con rapidez ante ellos, y para dar confianza a la población de que las futuras oleadas de contagio podrán gestionarse.
En segundo lugar, la política fiscal deberá seguir siendo de apoyo y flexible hasta que se logre una salida segura y duradera de la crisis. Si bien la trayectoria de la deuda pública podría aumentar aún más en un escenario adverso, una contracción fiscal anticipada e innecesaria presenta un riesgo aún mayor de descarrilar la recuperación, con costes fiscales futuros más elevados. Los responsables de políticas deberían preparar planes contingentes que puedan escalarse de forma flexible para gestionar los riesgos sanitarios, económicos y fiscales derivados de brotes recurrentes. Para evitar retrasos en la prestación de apoyo específico, podría ser necesaria una nueva generación de estabilizadores automáticos.
En tercer lugar, la crisis será transformadora. Es probable que muchos de los empleos destruidos por la crisis no regresen. Será necesario facilitar la transferencia de recursos desde sectores que podrían reducirse de forma permanente, como el transporte aéreo, hacia sectores que se expandirán, como los servicios digitales. El apoyo debe pasar de mantener empleos a respaldar a las personas mientras se reciclan o se reubican entre sectores. Será necesario distinguir entre empresas con problemas de liquidez pero solventes y empresas insolventes. Los gobiernos podrían dar pasos adicionales, como emitir bonos convertibles e inyectar capital en (o incluso nacionalizar temporalmente) empresas estratégicas y sistémicas. Muchos países también deberán tomar medidas rápidas y decididas para mejorar los mecanismos legales de resolución del sobreendeudamiento y prevenir las cicatrices económicas a largo plazo.
Mantener los niveles de deuda sostenibles
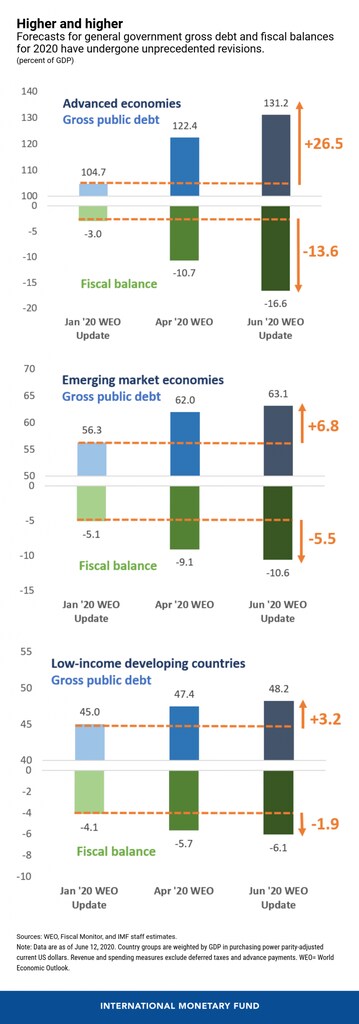
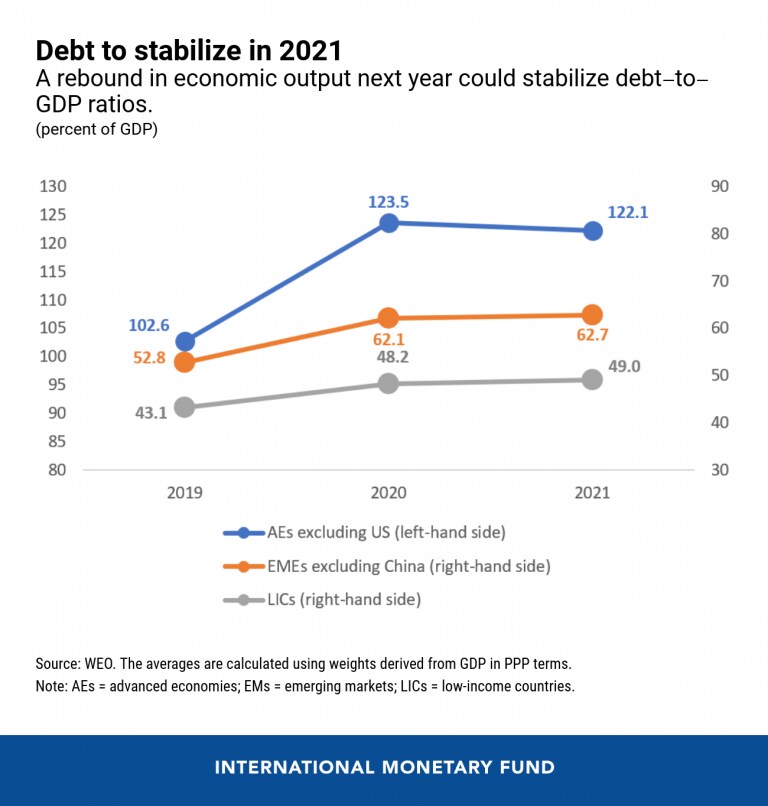
La necesidad de un apoyo fiscal continuado es evidente, pero esto plantea la cuestión de cómo pueden los países financiarlo sin que la deuda se vuelva insostenible. En 2020, en relación con las Perspectivas de la economía mundial de enero de 2020, se prevé que los déficits fiscales sean más de cinco veces superiores en las economías avanzadas (EA) y más del doble en las economías de mercados emergentes (EME), lo que provocará un aumento sin precedentes de la deuda pública de 26 y 7 puntos porcentuales del PIB, respectivamente.
Muchos gobiernos se beneficiarán de costes de endeudamiento que se encuentran en mínimos históricos y que, según las proyecciones, se mantendrán así durante mucho tiempo, ya que la crisis aumenta el ahorro precautorio y reduce la demanda de inversión. Además, dado que se prevé que las economías funcionen por debajo de su potencial durante un tiempo, las presiones inflacionarias seguirán siendo contenidas y, con ellas, la necesidad de que los bancos centrales suban los tipos de interés. Se espera que la deuda pública se estabilice en 2021 (excluidos Estados Unidos y China), impulsada por los bajos tipos de interés y por una fuerte recuperación prevista de la actividad económica en el escenario de referencia.
Aun así, se recomienda precaución. Existe una gran diversidad en los niveles de deuda y en la capacidad de financiación entre países, así como una alta incertidumbre en torno a las previsiones. Los costes de endeudamiento pueden aumentar rápidamente, sobre todo en las economías emergentes y los mercados fronterizos, como ocurrió en marzo. Garantizar una senda de retorno a saldos fiscales sostenibles también será clave en los países que entraron en esta crisis con niveles de deuda ya elevados y bajo crecimiento. Los gobiernos deberán aplicar un plan fiscal creíble a medio plazo que se apoye en la mejora de la movilización de ingresos, incluida la reducción de la elusión fiscal, una mayor progresividad tributaria en algunos casos, la fijación de precios al carbono y una mayor eficiencia del gasto (por ejemplo, eliminando los subsidios a los combustibles fósiles). Una comunicación transparente de cualquier plan ayudará a contener la posible volatilidad en los mercados de deuda soberana durante la transición. Además, las instituciones internacionales deben garantizar que el acceso a la liquidez internacional no se vea perturbado por pánicos de mercado autorrealizados.
La comunidad internacional también debe garantizar que los países en desarrollo de bajos ingresos vulnerables, que carecen de recursos para sostener sus sistemas de salud y mantener sus salvavidas, tengan acceso a financiación en condiciones favorables y, en algunos casos, a donaciones. Setenta y dos países ya han recibido asistencia de emergencia del FMI, pero se necesitará mucho más apoyo bilateral y multilateral. Y los países más pobres podrían necesitar un alivio continuado de la deuda, incluso mediante la Iniciativa del G20 de Suspensión del Servicio de la Deuda
Políticas fiscales después de la COVID-19
Una vez que las vacunas y los tratamientos eficaces contra la COVID-19 estén ampliamente disponibles, entraremos en un mundo posterior a la COVID y saldremos realmente del Gran Confinamiento. Eso solo será posible si la solidaridad internacional permite el acceso a tratamientos y vacunas para todas las personas, tanto en los países desarrollados como en los países en desarrollo. En esa etapa, los gobiernos deberían reorientar la política fiscal hacia un crecimiento resiliente, sostenible e inclusivo.
Los responsables de políticas deben abordar el aumento de la pobreza y la desigualdad, así como las debilidades estructurales que la crisis ha puesto de manifiesto, para estar mejor preparados ante futuras crisis. Esto incluye invertir en sistemas de salud más sólidos, redes de protección social mejor dotadas y en la digitalización. Las autoridades deberían apoyar activamente las inversiones respetuosas con el clima que promuevan un crecimiento más ecológico, con alta generación de empleo e impulsado por la innovación. La política fiscal también debe combatir la desigualdad mediante un gasto orientado al acceso universal a la salud y la educación, y mediante sistemas tributarios progresivos.
No es posible prever con gran confianza cómo será el mundo posterior a la COVID-19. Sin duda, las transformaciones serán profundas. Sea cual sea el aspecto que tenga el futuro, exigirá políticas fiscales flexibles que faciliten el cambio estructural, aborden la desigualdad y apoyen la transición hacia un futuro más ecológico.




