Es fácil pensar que la globalización se está desmoronando. Pero ¿es realmente así?
El intercambio global se mantiene cerca de máximos históricos. Las cadenas de suministro no se están acortando; se están extendiendo más que nunca.
La globalización no desaparecerá; se reorganizará, y el comercio mundial encontrará nuevas rutas y creará nuevos centros. Esa evolución ya está en marcha.
Los titulares de hoy están dominados por las guerras comerciales, las sanciones y el proteccionismo creciente. Las rivalidades se intensifican, el multilateralismo se debilita, las alianzas están cambiando y es fácil pensar que la globalización se está desmoronando. Pero ¿es realmente así?
Un análisis reciente de los flujos internacionales revela una verdad sorprendente: el comercio mundial está cambiando, pero la conectividad global en su conjunto ha demostrado ser notablemente resiliente. El intercambio global se mantiene cerca de máximos históricos. Las cadenas de suministro no se están acortando; se están extendiendo más que nunca, con distancias comerciales medias que alcanzan niveles récord. El aumento del comercio en Asia, Oriente Medio y África supera la contracción del comercio estadounidense.
Los flujos del comercio mundial cambian y crecen
La última actualización del DHL Global Connectedness Tracker, desarrollado en colaboración con la NYU Stern School of Business, ofrece la medición más completa de la conectividad global disponible hoy en día. Publicado en octubre de 2025, ofrece perspectivas únicas sobre cómo el comercio se adapta bajo presión: hace un seguimiento no solo de los flujos de bienes, sino también de capital, información y personas en más de 180 países, para ofrecer una visión integral de la evolución de la globalización.
Las conclusiones son claras: a pesar de la turbulencia geopolítica, los flujos globales se mantienen cerca de máximos históricos. De hecho, el comercio mundial registró un inicio de 2025 inusualmente sólido, impulsado por las compras anticipadas ante los cambios arancelarios previstos, lo que recuerda cómo la incertidumbre normativa puede influir en el momento de las operaciones.
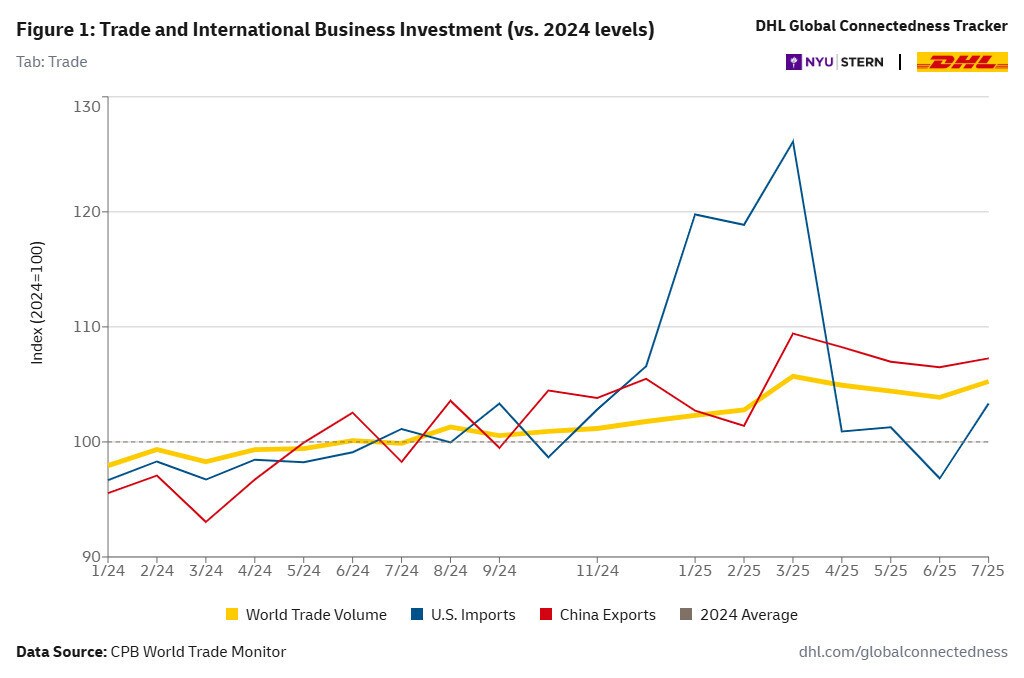
Más allá de estos efectos temporales, la tendencia a largo plazo también se mantiene estable: las distancias comerciales han alcanzado incluso un nuevo récord de alrededor de 5.000 kilómetros, lo que subraya que las cadenas de suministro no se acortan, sino que se extienden aún más. La fragmentación existe, pero es limitada. Mientras Estados Unidos busca reducir sus dependencias y su déficit neto en el comercio de bienes físicos, sigue beneficiándose de un superávit en el comercio de servicios, especialmente de servicios digitales.
Los países situados fuera de los principales bloques geopolíticos han ampliado su papel en el comercio mundial. Su peso combinado ha pasado del 42 % en 2016 al 47 % actual, y India, México, Vietnam, Brasil y los Emiratos Árabes Unidos figuran entre los centros más dinámicos. Este cambio ilustra cómo la globalización no se reduce, sino que redistribuye la influencia, creando nuevos centros de gravedad en el comercio mundial.
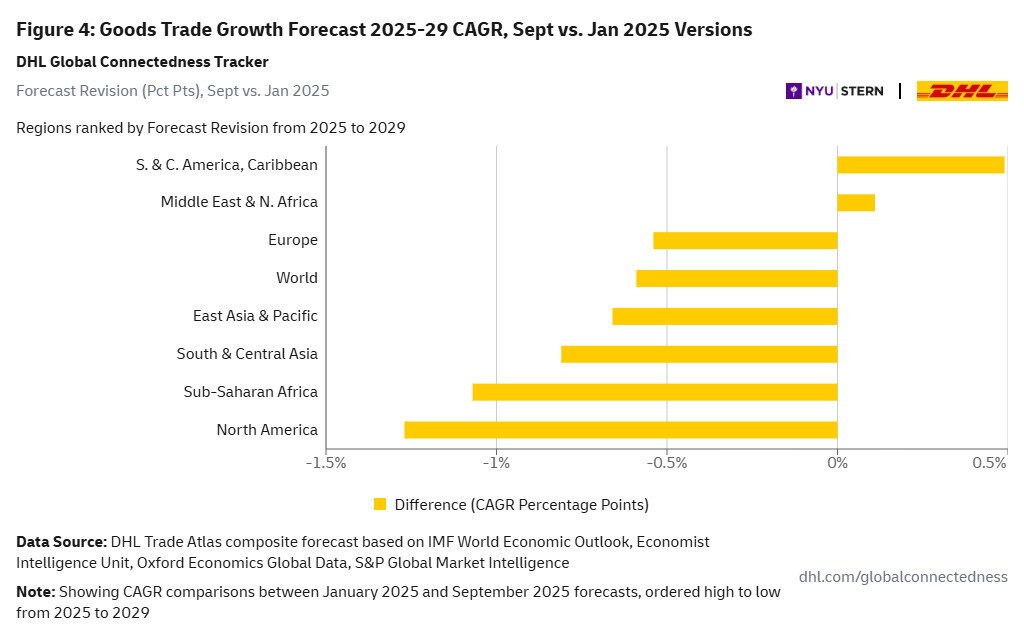
Mientras tanto, el comercio directo entre bloques rivales solo ha disminuido de forma marginal, y la regionalización no supera a la globalización. Las empresas están reorganizando y ampliando las cadenas de suministro mundiales, no abandonándolas. De cara al futuro, se prevé que el comercio mundial crezca un promedio del 2,5 % anual hasta 2029, aproximadamente en línea con la década anterior. En otras palabras, la globalización no está terminando, se está adaptando.
Es una buena noticia, porque el comercio abierto es más que un principio económico: es un salvavidas para la innovación y la prosperidad. Sin conectividad global, el acceso a productos o dispositivos que se fabrican solo en algunos lugares del mundo se reduciría, los costes se dispararían y la competitividad sufriría. La historia demuestra que las restricciones no crean riqueza: elevan el coste de la vida y debilitan las exportaciones. Los aranceles pueden fomentar cierta producción local, pero encarecen los precios para los consumidores y hacen que las exportaciones sean menos competitivas. En un mundo donde las cadenas de suministro están profundamente entrelazadas, el aislamiento no es un camino hacia la resiliencia: es una receta para la ineficiencia.
En DHL, presenciamos el poder del comercio todos los días. Las cadenas de suministro seguras, eficientes y diversificadas constituyen la columna vertebral del comercio mundial, al permitir a las empresas afrontar la volatilidad y mantener el flujo de mercancías a través de las fronteras. Desde la entrega de componentes esenciales para proyectos de energías renovables hasta garantizar que los medicamentos que salvan vidas lleguen a los pacientes a tiempo, el comercio mundial es la infraestructura del progreso y la riqueza.
Mantener el mundo conectado
La globalización no desaparecerá; se reorganizará, encontrará nuevas rutas y creará nuevos centros. Esa evolución ya está en marcha. El desafío, y también la oportunidad, consiste en dar forma a esta transformación para que la conectividad siga siendo una fuente de resiliencia y crecimiento compartido.
Para las empresas, los responsables de políticas y la sociedad en general, el imperativo es claro: mantener el mundo abierto al intercambio, fortalecer las redes que nos unen e invertir en los sistemas que permiten que el progreso circule libremente. Porque, en última instancia, la conectividad no solo tiene que ver con el comercio, sino con la confianza, la colaboración y la creación de las condiciones para una prosperidad compartida en un mundo incierto.
Cómo el Foro ayuda a los líderes a comprender los cambios regionales, comerciales y geopolíticos
El Centro para las Regiones, el Comercio y la Geopolítica ofrece un espacio de confianza para que los líderes comprendan la evolución de las dinámicas comerciales, los avances regionales y la fragmentación geopolítica.
Al fomentar el diálogo entre sectores y regiones, el Centro ayuda a los socios a afrontar la incertidumbre y a explorar enfoques de cooperación ante retos compartidos.




