La Crisis Global fue seguida de un aumento masivo de los préstamos del sector público. La deuda pública total pendiente se duplicó, pasando de 35 billones de dólares en 2007 a 70 billones de dólares a finales de 2018. En el mismo periodo, la deuda pública aumentó del 70% al 102% del PIB en las economías avanzadas y del 35% al 50% del PIB en las economías emergentes y en desarrollo.
Este rápido aumento de la deuda pública dio lugar a una extensa bibliografía que pretende estimar los efectos de los préstamos del sector público sobre la actividad económica. Tras las influyentes aportaciones de Reinhart y Rogoff (2010), un gran número de trabajos utilizó datos a nivel de país para establecer la existencia de una correlación negativa entre la deuda pública y, por un lado, el crecimiento económico y, por otro, la inversión (por ejemplo, Cecchetti et al. 2011, Checherita-Westphal y Rother 2012, Kumar y Woo 2015), pero también puso de relieve la presencia de una heterogeneidad sustancial entre países (Eberhardt y Presbitero, 2015, Kourtellos et al. 2013) y cuestionó la existencia de umbrales de deuda (Chudik et al. 2017).
Si bien existe una sólida evidencia de que la deuda está correlacionada negativamente con el crecimiento económico y la inversión (Fatás et al. 2019), la bibliografía transnacional ha tenido menos éxito a la hora de establecer la existencia de una relación causal que vaya de la deuda pública al crecimiento económico y a la inversión (Panizza y Presbitero, 2014).
La causalidad inversa es una cuestión especialmente importante para el estudio de la relación entre la deuda y el crecimiento y la inversión, respectivamente. Las políticas keynesianas tradicionales y los modelos neoclásicos de política óptima sugieren que los países deben incurrir en déficits, y por tanto acumular deuda, en los malos tiempos, y registrar superávits en los buenos. Si las perturbaciones del crecimiento son persistentes (Cerra y Saxena, 2008), la presencia de una política fiscal anticíclica puede generar una correlación negativa a largo plazo entre la deuda y el crecimiento, en la que es el bajo crecimiento el que provoca el alto nivel de deuda y no al revés.
Si bien los economistas no coinciden en los efectos de la política fiscal sobre la actividad económica agregada (Perotti, 2008), la mayoría de los modelos macroeconómicos coinciden en predecir que los déficits fiscales, y el consiguiente aumento de la deuda pública, deberían reducir la inversión privada cuando se mide como proporción de la demanda agregada total. Pese a este consenso, resulta difícil utilizar datos transnacionales para ir más allá de las correlaciones y demostrar que la deuda pública tiene un efecto causal sobre la inversión privada.
En investigaciones recientes (Huang et al. 2018), utilizamos datos de casi 550.000 empresas en 69 países durante el periodo 1998-2014 y proporcionamos una prueba directa del efecto de desplazamiento (crowding out) destacado por la bibliografía económica.
Siguiendo el trabajo de Huang et al. (2019) sobre la relación entre la deuda de los gobiernos locales y la inversión empresarial en las ciudades chinas, estudiamos el comportamiento de la inversión empresarial y, así, describimos un canal a través del cual la deuda pública afecta directamente a la actividad económica. Demostramos que la deuda pública afecta a la inversión empresarial al endurecer las restricciones crediticias a las que se enfrentan las empresas privadas.
Los modelos estándar de desplazamiento se centran en el canal de los tipos de interés: un aumento del gasto público ejerce presión al alza sobre los tipos de interés, lo que, a su vez, conduce a una menor inversión privada. El mecanismo a través del cual la deuda pública desplaza a la inversión privada también puede operar a través de las cantidades y no de los precios. En presencia de racionamiento del crédito y fricciones financieras, la deuda pública puede resultar especialmente perjudicial para las empresas con acceso restringido al crédito.
Ponemos a prueba esta hipótesis estudiando si el efecto de desplazamiento de la deuda pública es más intenso en las empresas con mayor probabilidad de sufrir restricciones crediticias (es decir, empresas no cotizadas, pequeñas y medianas, y jóvenes).
Comenzamos demostrando que la correlación negativa entre la inversión y la deuda pública, presente en los datos de las cuentas nacionales, es robusta cuando la inversión se mide con agregados obtenidos a partir de datos a nivel de empresa (Gráfico 1).
Gráfico 1 Correlación entre la deuda pública y la inversión empresarial
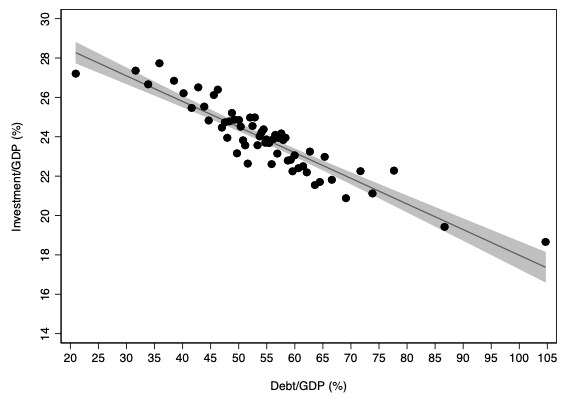
Nota: Diagrama de dispersión agrupado (60 intervalos) que controla los efectos fijos de país y año.
Fuente: Elaboración propia a partir de las Perspectivas de la economía mundial del FMI
Para avanzar más allá de las correlaciones y abordar los problemas de endogeneidad, utilizamos en primer lugar una estrategia empírica basada en Rajan y Zingales (1998) y demostramos que los niveles elevados de deuda pública son especialmente perjudiciales para los sectores que, por razones tecnológicas, necesitan más recursos financieros externos. A continuación, partiendo de Love (2003) y Huang et al. (2019), utilizamos datos a nivel de empresa para demostrar que la sensibilidad de la inversión a los fondos internos aumenta con el nivel de deuda pública.
El gráfico 2 muestra que, cuando la deuda pública se sitúa en el 25% del PIB, la correlación entre la inversión y el flujo de caja es algo superior al 9%, pero esta correlación supera con creces el 10% cuando la deuda pública rebasa el 100% del PIB. Este hallazgo es coherente con la idea de que un mayor nivel de deuda pública endurece la restricción crediticia a la que se enfrentan las empresas privadas.
Gráfico 2 Correlación entre la inversión y el flujo de caja en distintos niveles de deuda pública
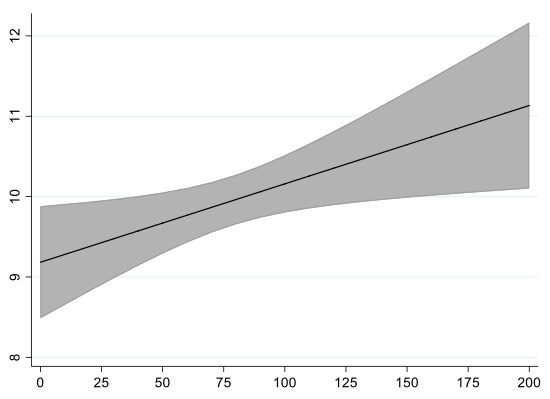
Dado que nuestro enfoque empírico se centra en la variación dentro de cada país y año, controla todas las perturbaciones macroeconómicas que puedan afectar conjuntamente a la deuda pública y a la inversión, y descarta cualquier preocupación por la causalidad inversa vinculada al hecho de que los gobiernos puedan decidir incurrir en déficits (y acumular deuda) durante las recesiones.
Demostramos que niveles más altos de deuda pública aumentan la correlación entre la inversión y el flujo de caja únicamente en las empresas con mayor probabilidad de sufrir restricciones crediticias, a saber, las empresas no cotizadas, pequeñas y jóvenes. Sin embargo, observamos que la deuda pública no tiene ningún efecto sobre la correlación entre el flujo de caja y la inversión de las empresas cotizadas, consolidadas y grandes (es decir, empresas con menor probabilidad de enfrentarse a restricciones crediticias estrictas).
Por tanto, además de abordar la mayoría de los problemas de endogeneidad y especificación del modelo, y de aportar así evidencia de una relación causal que va de la deuda a la inversión privada, nuestros ejercicios empíricos nos permiten comprobar la existencia de un canal de racionamiento del crédito, al demostrar que la deuda pública es especialmente perjudicial para las empresas con restricciones crediticias.
Procede hacer dos salvedades. En primer lugar, existe una disyuntiva entre nuestra capacidad para identificar los efectos causales de la deuda y la de estimar su efecto agregado sobre la economía.
Si bien el Gráfico 1 muestra que existe una correlación negativa entre la inversión y la deuda pública, se trata de correlaciones simples que no nos dicen nada sobre la causalidad. Las regresiones que controlan los efectos fijos de país y año nos ofrecen una estrategia de identificación más depurada y pueden aportar una prueba de un tipo específico de desplazamiento. Sin embargo, en estas regresiones solo observamos diferencias dentro de cada país y año, y no podemos decir nada sobre el efecto de la deuda en la inversión total, porque todos los efectos macroeconómicos quedan recogidos en los efectos fijos. Por lo tanto, podría ocurrir que niveles más altos de deuda aumenten la inversión en todos los sectores y empresas, pero que la inversión aumente relativamente menos en las empresas con mayor probabilidad de enfrentarse a restricciones crediticias, como también sugirieron Demirci et al. (2018).
En segundo lugar, nos centramos en un solo componente de la demanda agregada. Por ello, no podemos pronunciarnos sobre la conveniencia de la expansión fiscal que siguió a la Crisis Global ni sobre la conveniencia de las políticas keynesianas en términos más generales.
Nota de los autores: Las opiniones expresadas en este documento son las del autor o autores y no representan necesariamente las opiniones del FMI, de su Directorio Ejecutivo ni de la dirección del FMI.
Referencias
Cecchetti, S G, M S Mohanty y F Zampolli (2011), “Achieving Growth Amid Fiscal Imbalances: The Real Effects of Debt”, Proceedings - Economic Policy Symposium - Jackson Hole, Federal Reserve Bank of Kansas City, pp. 145-196.
Cerra, V, y S Chaman Saxena (2008), “Growth dynamics: the myth of economic recovery”, American Economic Review 98(1): 439-57.
Checherita-Westphal, C, y P Rother (2012), “The impact of high government debt on economic growth and its channels: An empirical investigation for the euro area”, European Economic Review 56(7): 1392-1405.
Chudik, A, K Mohaddes, M H Pesaran, y M Raissi (2017), “Is there a debt-threshold e.ect on output growth?”, Review of Economics and Statistics 99(1): 135-150.
Demirci, I y J Huang y C Sialm (2018), “Government Debt and Corporate Leverage: International Evidence”, Journal of Financial Economics (de próxima publicación)
Eberhardt, M, y A Presbitero (2015), “Public debt and growth: Heterogeneity and non-linearity”, Journal of International Economics 97(1): 45-58.
Fatás, A, A Ghosh, U Panizza, y A F Presbitero (2019), "The Motives to Borrow," CEPR Discussion Paper 13735.
Huang, Y, M Pagano, y U Panizza (2019), “Local Crowding Out in China,” Journal of Finance (de próxima publicación)
Huang, Y, U Panizza, y R Varghese (2018), "Does Public Debt Crowd Out Corporate Investment? International Evidence," CEPR Discussion Paper 12931.
Kourtellos, A, T Stengos, y C M Tan (2013), “The effect of public debt on growth in multiple regimes”, Journal of Macroeconomics 38: 35-43.
Kumar, M S, y J Woo (2015), “Public debt and growth”, Economica 82: 705-739.
Love, I (2003), “Financial development and financing constraints: International evidence from the structural investment model”, The Review of Financial Studies 16(3): 765-791.
Panizza, U, y A F Presbiter (2014), “Public debt and economic growth: is there a causal effect?”, Journal of Macroeconomics 41: 21-41.
Perotti, R (2008), “In Search of the Transmission Mechanism of Fiscal Policy,” en D Acemoglu, K Rogoff y M Woodford (eds), NBER Macroeconomics Annual, Volume 22: 169 – 226, Chicago University Press
Rajan, R, y L Zingales (1998), “Financial Dependence and Growth”, American Economic Review 88(3): 559-86.
Reinhart, C M, y K S Rogoff (2010), “Growth in a Time of Debt”, American Economic Review P&P 100(2): 573-78 (véase también una columna de Vox).