Los beneficios de la digitalización son evidentes y bienvenidos. Sin embargo, el debate público se intensifica en todo el mundo sobre la mejor manera de gravar y regular las empresas digitales para optimizar los resultados económicos y sociales. Dado que las actividades digitales a menudo carecen de fronteras, las medidas adoptadas en un país pueden extenderse a otros. Estas medidas influyen considerablemente en las decisiones comerciales y de inversión de muchas empresas, y aún más en aquellas con huellas digitales geográficamente móviles. Veamos seis áreas de debate actuales.
Gravar a las empresas remotas
Para que un gobierno pueda imponer el impuesto de sociedades a una empresa extranjera, las normas fiscales exigen un «nexo», es decir, un vínculo entre el contribuyente y la jurisdicción tributaria, normalmente en forma de presencia física, como oficinas o trabajadores. En nuestro mundo digital, las empresas pueden interactuar con los usuarios y generar valor en un país sin necesidad de establecerse físicamente allí. Más de 130 países están debatiendo nuevas normas, en el marco del Marco Inclusivo de la OCDE, para modificar el requisito de nexo de modo que no dependa de la presencia física. Las normas determinarán cómo asignar parte de los beneficios imponibles a las jurisdicciones de mercado (y entre ellas) donde residen los usuarios. La Secretaría de la OCDE publicó su propuesta el 9 de octubre, para ayudar a los países a alcanzar un consenso antes de que finalice 2020.
Ante el temor a la falta de avances por parte de otros, algunos países se han sentido obligados a actuar unilateralmente mientras tanto. Francia, en julio de 2019, impuso un impuesto del 3 % sobre los servicios digitales, aplicable a los ingresos derivados de actividades digitales en las que los usuarios franceses desempeñan un papel activo en la creación de valor. India modificó sus leyes para que, a partir de abril de 2019, las empresas remotas estén sujetas al impuesto de sociedades si tienen una «presencia económica significativa» en el país.
Impuesto mínimo mundial
Otra preocupación que el Marco Inclusivo de la OCDE están abordando los países es la posibilidad de que las empresas trasladen beneficios a jurisdicciones de baja tributación. La competencia fiscal entre gobiernos (reducir los tipos del impuesto de sociedades para atraer inversiones) también contribuye a este problema. Las nuevas normas podrían otorgar a los países el derecho a «recuperar» impuestos cuando otro país haya gravado ingresos por debajo de un tipo mínimo acordado. Se han adoptado medidas similares en la Ley de Recortes Fiscales y Empleo de Estados Unidos de 2017. Estas normas no se limitan a las empresas digitales, pero se consideran especialmente pertinentes para los beneficios relacionados con activos intangibles, que son importantes en una economía digitalizada. Los países, normalmente los más pequeños, que dependen de tipos bajos del impuesto de sociedades para atraer empresas, serán difíciles de convencer, y gran parte dependerá del tipo mínimo que se acuerde.
Impuestos al consumo sobre el comercio electrónico transfronterizo
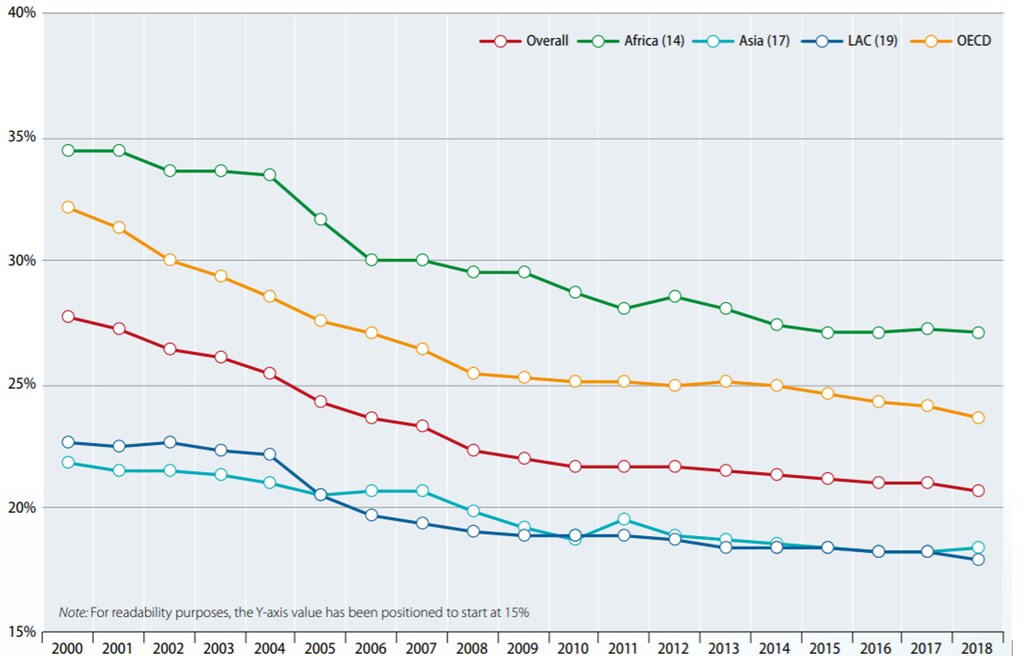
Los gobiernos están adaptando los impuestos al consumo, como el impuesto sobre el valor añadido (IVA) y el impuesto sobre bienes y servicios (GST), al comercio electrónico transfronterizo. Estos impuestos se aplican a la compra de bienes y servicios y los paga el consumidor final. En el caso de las importaciones físicas, los países han tendido a eximir de los impuestos al consumo los artículos de bajo valor, porque el coste de su recaudación en frontera no compensaba. Sin embargo, el aumento del volumen de estas importaciones de bajo valor a través del comercio electrónico ha suscitado preocupación por la pérdida de ingresos. Algunos países están considerando que las plataformas digitales asistan en la recaudación. Australia ha introducido un sistema que obliga a los proveedores extranjeros con ventas superiores a 75 000 AUD anuales a consumidores australianos a registrarse y pagar el GST. Sus procedimientos simplificados han generado más ingresos de lo esperado, han registrado un alto nivel de cumplimiento y han recibido el apoyo de numerosas empresas.
Aranceles aduaneros digitales
Actualmente, los productos digitales, como los libros electrónicos o las películas, no están sujetos a aranceles aduaneros, en parte gracias a un acuerdo temporal entre los miembros de la Organización Mundial del Comercio para no imponer aranceles aduaneros a las «transmisiones electrónicas». Esta moratoria expira en diciembre y es posible que no se renueve de inmediato. Los críticos se preguntan por qué los productos digitales deben recibir un trato especial en detrimento de los ingresos públicos, y señalan que los países en desarrollo dependen más que los países avanzados de los aranceles aduaneros. También temen que se limite su capacidad para hacer frente a novedades como la impresión 3D. Los defensores sostienen que los aranceles digitales serían poco prácticos de aplicar, frenarían la innovación y serían económicamente ineficientes (como otros aranceles).
Normas sobre flujos de datos transfronterizos
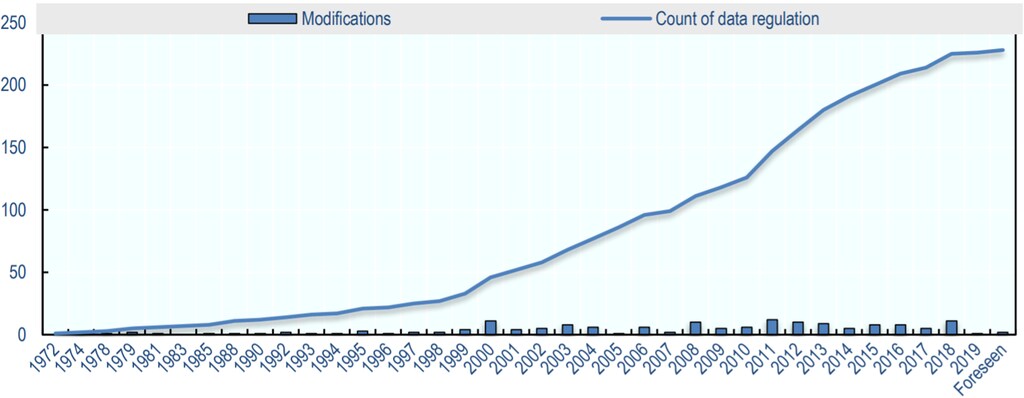
Se calcula que los flujos internacionales de datos han incrementado el valor de la producción mundial en 2.8 billones de dólares estadounidenses en 2014, y son también importantes para los derechos y libertades individuales. Sin embargo, algunos países han optado por restringir estos flujos, en ocasiones por motivos legítimos, como la protección de la privacidad, el apoyo a las fuerzas del orden y la salvaguarda de la seguridad nacional. Dado lo que está en juego, los países han procurado, a través del G20 y otros foros, garantizar que las normativas no sean excesivamente restrictivas ni onerosas, que ofrezcan vías para que los datos se transfieran de forma legítima y que no tengan carácter proteccionista.
Derecho y aplicación de la competencia
Dado que las empresas digitales se cuentan entre las mayores empresas del planeta, han quedado sometidas a un mayor escrutinio por parte de las autoridades de competencia. Si bien generan un enorme valor para los consumidores y otras empresas, las plataformas en línea plantean un desafío particular. Se benefician de los efectos de red, a menudo ofrecen servicios a precio cero, dependen en gran medida de los datos y pueden competir potencialmente con sus propios usuarios. El dinámico sector tecnológico también ha registrado un elevado número de adquisiciones por parte de las empresas líderes, que a menudo ofrecen mejores servicios a los consumidores, pero también eliminan posibles competidores. Alemania ha modificado su legislación para que un mayor número de estas operaciones esté sujeto a revisión. La ausencia de normas internacionales y las diferencias entre los enfoques nacionales plantean desafíos dada la naturaleza transfronteriza de las plataformas digitales.
El camino a seguir
La dinámica política de cada uno de estos debates es singular. En un momento de elevada tensión comercial, las respuestas divergentes a estas cuestiones corren el riesgo de percibirse como proteccionistas y de alimentar una mayor división. Estados Unidos, sede de ocho de las diez mayores empresas tecnológicas, ha expresado su preocupación por considerar que estas empresas están siendo objeto de un trato injusto, y ha amenazado con aranceles de represalia, por ejemplo sobre el vino francés.
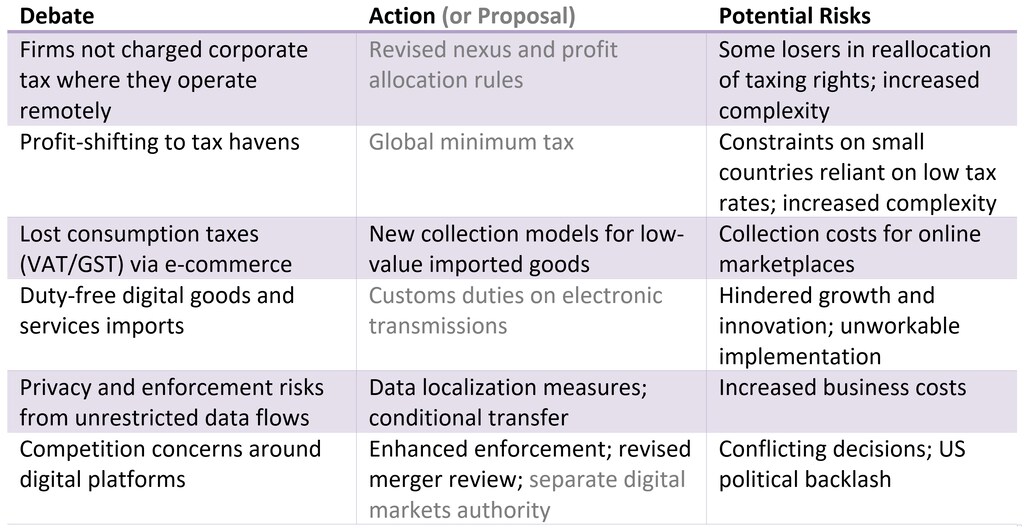
Los responsables políticos caminan por una línea muy fina. La inacción podría provocar pérdidas de ingresos públicos, concentración del mercado, menor competencia y descontento social. La aplicación de políticas mal diseñadas o mal coordinadas conlleva el riesgo de complejidad, represalias y obstaculización de la innovación. El comercio debe guiarse por los fundamentos económicos y no por el arbitraje regulatorio. La política comercial debe salir de su compartimento estanco y contribuir a que la carrera por el progreso tecnológico beneficie a todos, en lugar de generar conflictos.
Escuche la sesión del Foro Económico Mundial sobre «Comercio y fiscalidad: adaptarse a la digitalización» celebrada en el Foro Público de la OMC 2019.




