El desacoplamiento tecnológico entre EE. UU. y China no implica necesariamente que se esté produciendo una desglobalización; los elementos del comercio mundial, incluido el comercio verde y digital, siguen siendo sólidos.
Un efecto de la evolución de la relación entre Pekín y Washington es la reducción de la presencia de instituciones financieras estadounidenses en la China continental, lo que contribuye a un entorno comercial ya complejo para otros países.
A pesar de las claras áreas de competencia estratégica, existe un amplio margen para la cooperación entre EE. UU. y China.
En un mundo marcado una vez más por conflictos armados, la rivalidad geoestratégica entre las dos mayores economías y potencias militares del mundo y la creciente polarización dentro de las sociedades, no es de extrañar que algunos líderes empresariales y analistas hayan declarado el fin de la globalización. Es cierto que los nuevos cuellos de botella en las cadenas de suministro y una serie de nuevas restricciones al comercio mundial de mercancías han provocado una marcada desaceleración del comercio mundial de mercancías, lo que ha llevado a algunos a declarar una recesión comercial a corto y medio plazo.
No obstante, la actividad del comercio de servicios sigue siendo sólida. De hecho, en 2022, el valor de los servicios prestados de forma digital aumentó y actualmente representa el 12 % del comercio mundial total, impulsado por la aparición de una economía global basada en los datos y el crecimiento de la IA generativa.
Además, a medida que los directivos, los responsables políticos y los inversores trabajan para descarbonizar y alcanzar sus objetivos de cero emisiones netas, esto está contribuyendo al crecimiento del comercio de bienes y materiales fundamentales para impulsar la revolución de la energía limpia, como los minerales de tierras raras, el hidrógeno y el amoníaco, así como productos acabados, como las baterías y los vehículos eléctricos. El flujo de bienes entre EE. UU. y la UE también se está expandiendo, en medio de la crisis energética en Europa y de la transición verde en EE. UU., al igual que ocurre dentro de la propia Europa, ya que las importaciones de energía procedentes de Noruega han aumentado para sustituir al petróleo y al gas rusos. La creciente demanda de tecnología limpia también puede catalizar nuevos intercambios de capital humano, I+D y tecnología para apoyar proyectos e inversiones dentro de la transición energética.
El regreso de las políticas industriales nacionales en este sector, y los brotes de proteccionismo climático, no han decretado la muerte de los movimientos transfronterizos de insumos y conocimientos necesarios para avanzar en la transición energética. Y, a medida que los gobiernos y las empresas centran su atención en sus prioridades verdes y digitales, las cadenas de valor mundiales se están transformando, en beneficio de las economías en desarrollo de mercados emergentes «recién llegadas» (EMDE, por sus siglas en inglés).
Además, al analizar los indicios de una posible fragmentación del sistema financiero mundial, aunque el papel del dólar estadounidense en la financiación del comercio se ha puesto en duda (dado el uso extensivo de las sanciones estadounidenses), observamos un desafío muy escaso a el dólar estadounidense como moneda de reserva mundial. El predominio del billete verde no se ha visto alterado hasta ahora por la geopolítica.
¿Qué está haciendo el Foro Económico Mundial en materia de facilitación del comercio?
¿Desacoplamiento, desglobalización o desenfatización?
Entonces, ¿qué está sucediendo y qué deberían hacer al respecto los inversores, los directivos y los responsables políticos? En primer lugar, debemos evitar confundir los términos desacoplamiento y desglobalización. Un desacoplamiento perceptible en elementos del ecosistema tecnológico ya está en marcha entre EE. UU. y China, y es poco probable que se revierta. Tiene su origen en una preocupación fundamental por la convergencia entre tecnología y seguridad nacional en Pekín y Washington.
Sin embargo, la postura beligerante de los ministerios de Asuntos Exteriores y de Seguridad Nacional hacia China en los países del G7, y no solo en EE. UU., contrasta con la opinión de muchos líderes empresariales de esos mismos países, algunos de los cuales obtienen una gran parte de sus beneficios en China. De hecho, a pesar del desacoplamiento tecnológico, numerosas empresas líderes de América del Norte, la UE, el Reino Unido y los aliados de EE. UU. en Asia, que representan sectores como el industrial y el automovilístico; el comercio minorista y el de consumo; la banca comercial y de inversión; y la gestión de patrimonios, siguen manteniendo una fuerte presencia en la China continental, con la esperanza de aprovechar el previsto aumento del gasto de los consumidores en el futuro. Según una medida monetaria, China tiene la mayor oferta de M2 a nivel mundial, lo que indica que hay suficiente liquidez en el sistema financiero de la China continental para resistir cualquier posible tormenta a corto y medio plazo.
Al mismo tiempo, con una mirada astuta puesta en el futuro del crecimiento y los beneficios, algunas empresas e inversores siguen globalizándose mientras «desenfatizan» China. En términos puramente económicos, las fuerzas estructurales (como el cambio de un crecimiento basado en la manufactura a otro orientado a los servicios) y los vientos en contra seculares (como el envejecimiento de la población y la caída de las tasas de fecundidad) han provocado una desaceleración considerable en la China continental.
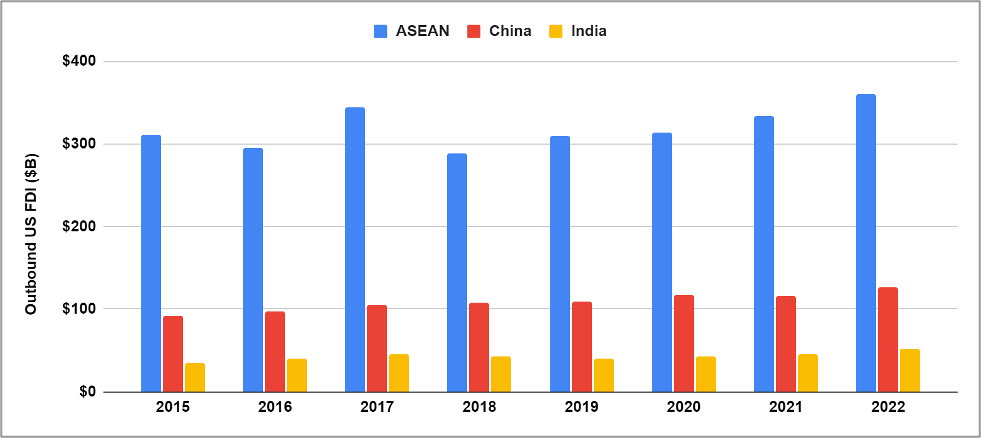
El declive del milagro económico chino, junto con el aumento de los salarios en la China continental, ha llevado a las empresas a buscar oportunidades en zonas geográficas vecinas, como la ASEAN y la India. Como puede observarse en la siguiente figura, la inversión extranjera directa (IED) de EE. UU. en la ASEAN es casi el triple que la que se dirige a la China continental, un fenómeno que ya se daba antes de las tensiones comerciales entre Pekín y Washington, lo que indica que la perspectiva de salarios más bajos en la Asia emergente ha sido la principal fuerza impulsora del desvío de la actividad de IED fuera de la China continental. A su vez, esta dispersión de la actividad inversora ha beneficiado a países como la India, Singapur y Vietnam, que siguen registrando algunas de las tasas de crecimiento más rápidas del mundo.
Un punto de inflexión
Bajo las ondas del desacoplamiento tecnológico entre EE. UU. y China, la fragmentación de las cadenas de suministro y la consiguiente diversificación del comercio de bienes, un hilo ha seguido uniendo a los dos países: las finanzas. Pekín se cuenta entre los mayores acreedores de Washington, con unos 902 000 millones de dólares en deuda del gobierno estadounidense (aunque, en cuanto a acreedores extranjeros, Japón sigue siendo el mayor). Además, al considerar los vínculos financieros, muchos de los principales bancos estadounidenses de importancia sistémica mundial (G-SIB) y gestores de activos se beneficiaron de las reformas financieras impulsadas por Pekín, que favorecieron una mayor participación extranjera en los mercados financieros nacionales.
Sin embargo, la invasión rusa de Ucrania podría poner en peligro esta vinculación financiera entre Pekín y Washington. La guerra en Europa ha suscitado temores de un conflicto armado en el mar de China Meridional y en torno a Taiwán. Y el uso intensivo de sanciones por parte de Estados Unidos y Europa contra Rusia, incluidas sanciones financieras de gran alcance, ha llevado a los directivos a preguntarse si sus empresas podrían quedar atrapadas en la red de sanciones si aumenta la belicosidad o si un error puede desencadenar una escalada entre EE. UU. y China.
En consecuencia, desde mediados de 2022 hasta la fecha, se ha producido una reducción significativa de la plantilla de algunas de las G-SIB estadounidenses y de instituciones financieras no bancarias en la China continental, así como el cese de nuevas inversiones por parte de algunos de los mayores fondos estadounidenses (y canadienses). Es difícil determinar si estas medidas responden a la realidad del desacoplamiento, a una «desenfatización» en busca de otros mercados o a un «point charnière» (un punto de inflexión provocado por la guerra de Ucrania). Sin embargo, es importante señalar que, a medida que algunas entidades financieras estadounidenses reducen su exposición a la China continental, se erosiona discretamente una faceta relevante del diálogo entre EE. UU. y China, lo que podría tener repercusiones negativas para la relación en general.
¿Qué está haciendo el Foro Económico Mundial en relación con el comercio digital?
Cómo reducir realmente el riesgo
Los serios esfuerzos de los dirigentes de EE. UU. y China en la cumbre del APEC celebrada en San Francisco a mediados de noviembre para estabilizar su relación, cada vez más tensa, sirvieron de recordatorio de que ninguno de los dos lados cree que pueda permitirse que su desconfianza política mutua derive en un desacoplamiento económico generalizado. También son conscientes de la importancia de mantener canales de comunicación abiertos sobre algunas de las mayores externalidades a las que se enfrenta actualmente la humanidad, como el cambio climático y las implicaciones sociales del rápido avance de la IA y la automatización.
El mundo en su conjunto sigue siendo un lugar peligroso, incluso para países que se consideran rivales estratégicos, y las apuestas son demasiado altas como para actuar de forma aislada. Reconocer esto quizá sea un camino fundamental para reducir el riesgo, sin desacoplarse.




