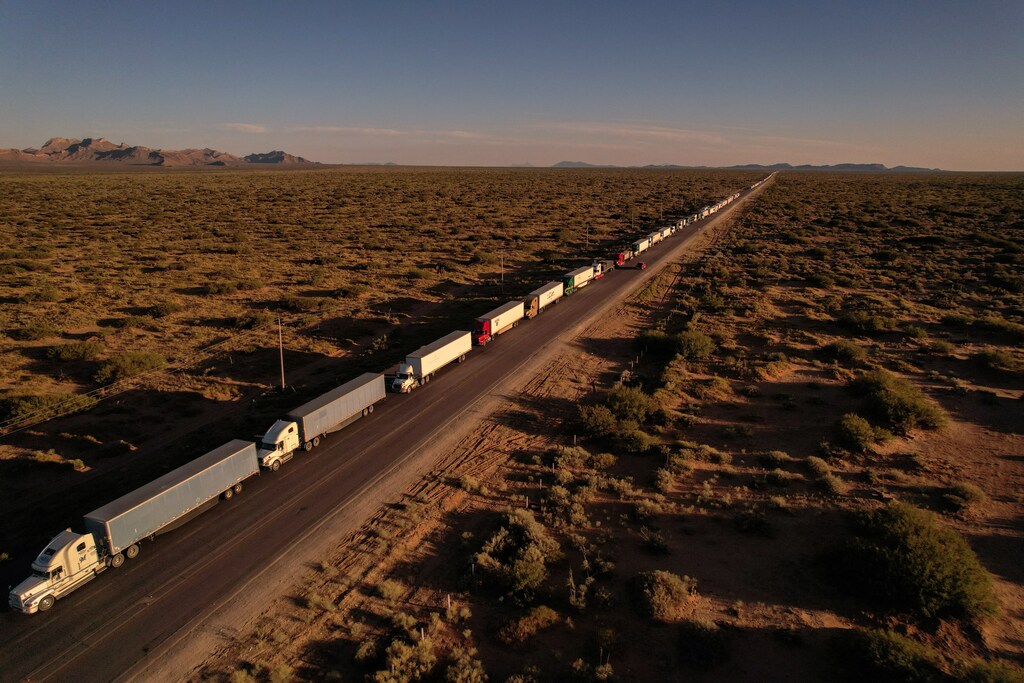
La mayoría de los economistas jefe encuestados por el Foro Económico Mundial espera que la economía mundial se debilite en 2025.
Entre los motivos de preocupación figuran los inminentes cambios en las políticas de Estados Unidos y el aumento de la fragmentación.
A continuación, economistas jefe de todo el mundo ofrecen sus perspectivas singulares.
Divergencia y fragmentación.
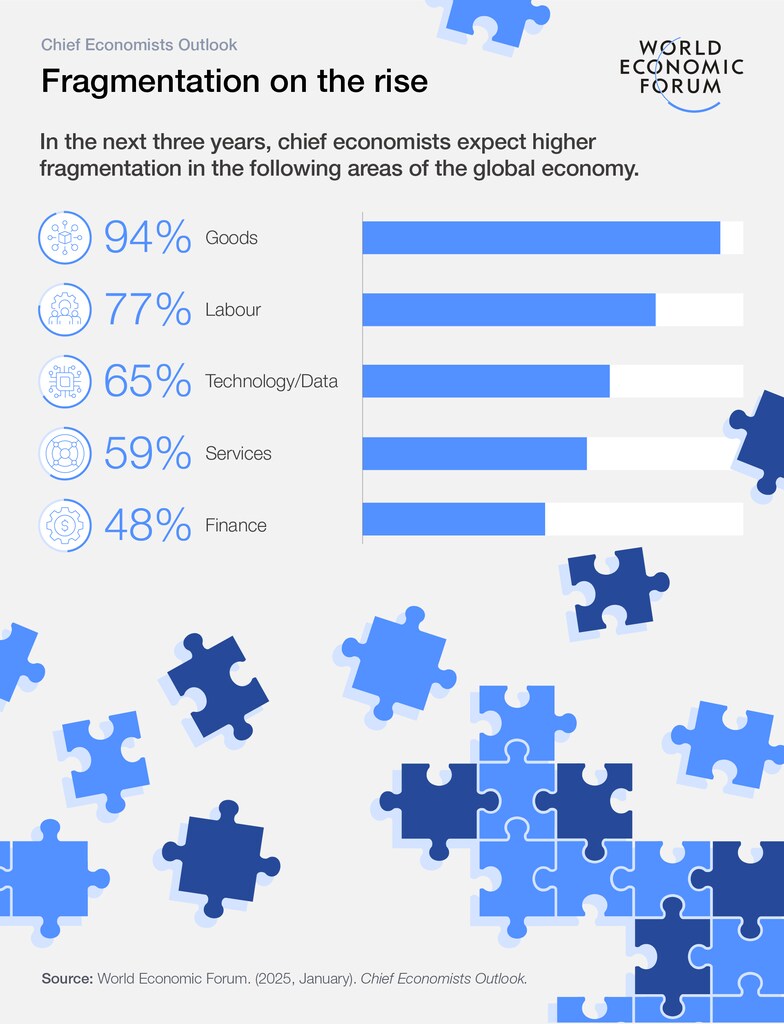
El último informe del Foro Económico Mundial, Perspectivas de los economistas jefe refleja la preocupación por ambos fenómenos: la divergencia entre las regiones del mundo que probablemente disfrutarán de un crecimiento envidiable y aquellas donde el ritmo será más lento, y la fragmentación de unas relaciones comerciales amenazadas.
No sorprende que los inminentes cambios en las políticas pesen hoy más de lo habitual en la mente de los economistas.
Al fin y al cabo, la próxima administración estadounidense ha señalado que su política comercial podría apoyarse en gran medida en aranceles prohibitivos. Además, las políticas industriales potencialmente intervencionistas de otros países, que vuelquen decididamente su atención hacia el interior, podrían dividir aún más un sistema mundial relativamente abierto que ha conseguido de forma sostenida reducir la brecha entre los países ricos y pobres a lo largo de los años.
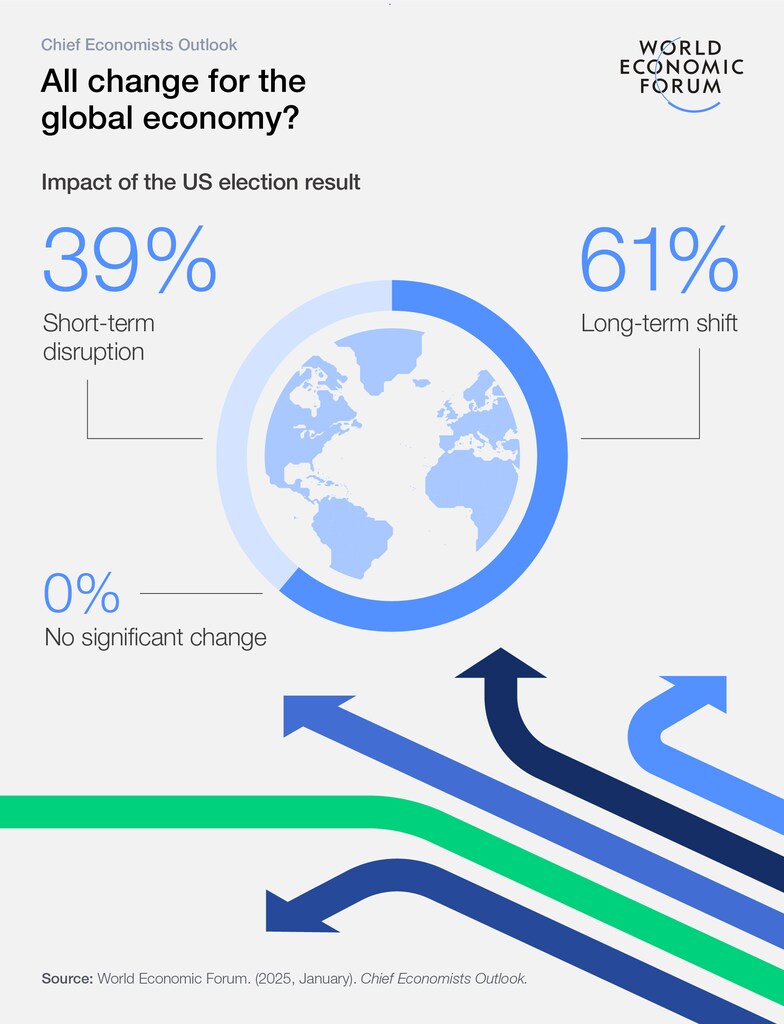
La mayoría de los economistas jefe encuestados para el informe espera que la economía mundial se debilite en 2025; solo el 17% prevé una mejora. La mayoría también cree que la política estadounidense tendrá un impacto significativo, en forma de un «cambio a largo plazo».
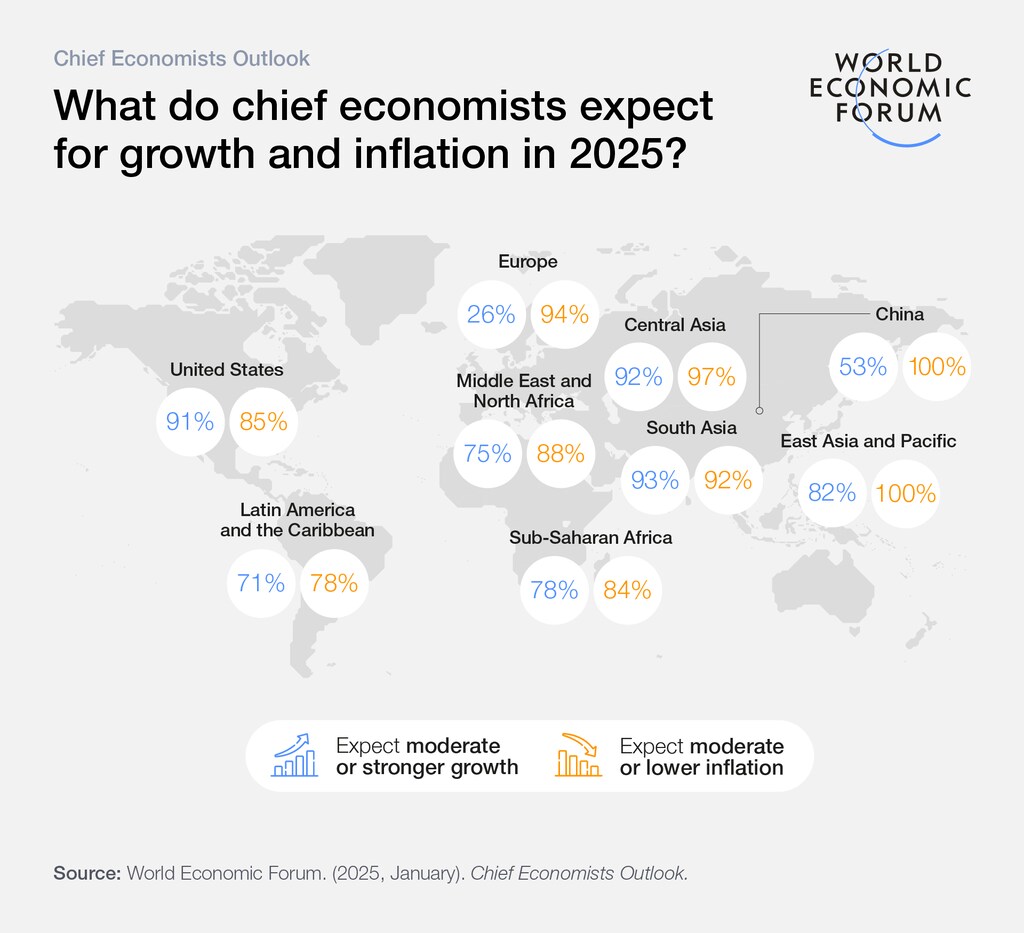
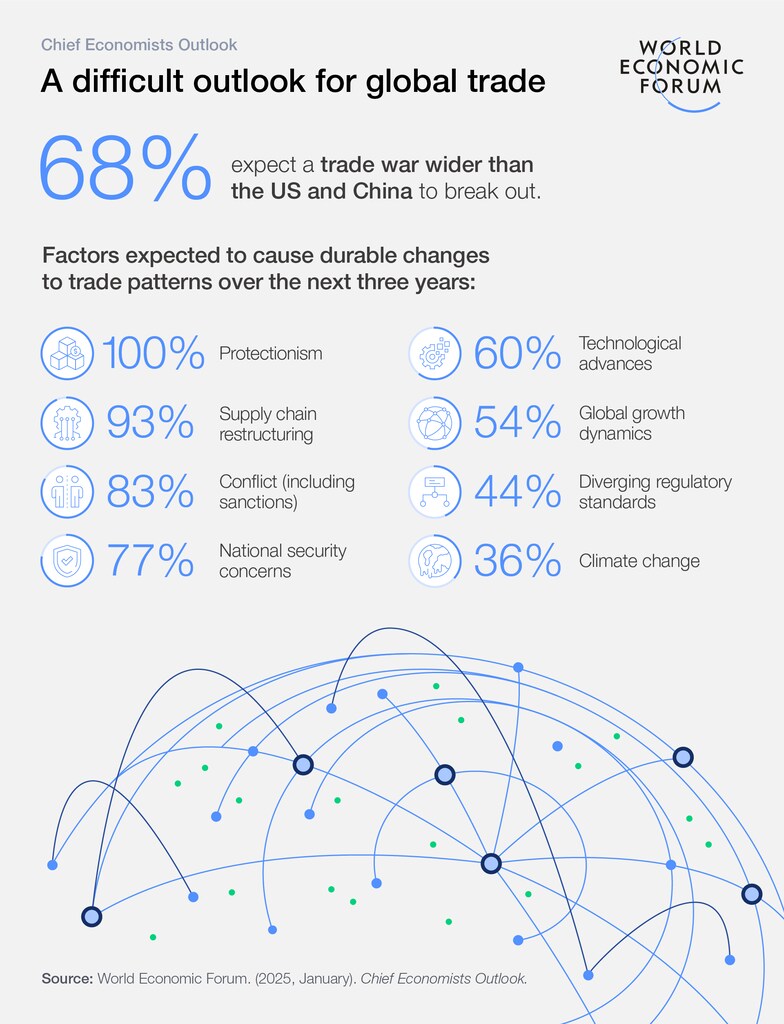
Además de un mayor proteccionismo, la fragmentación y el aumento de la inflación, otros motivos de preocupación son los conflictos y el incremento de la deuda pública.
Entre los posibles aspectos positivos figuran las subidas de los mercados bursátiles y el volumen total del comercio, que probablemente seguirá aumentando pese a las turbulencias.
A continuación se presentan las perspectivas de una docena de economistas jefe.
Rima Bhatia, asesora económica del grupo, Gulf International Bank
«El panorama económico mundial se ha vuelto cada vez más complejo, en un contexto en el que las tendencias históricas se han alterado de forma permanente. Están evolucionando una reconfiguración del orden mundial, cambios en los patrones de crecimiento y comercio, y múltiples corrientes cruzadas impulsadas por la incertidumbre política, la volatilidad macroeconómica y los conflictos geopolíticos. Las consecuencias de estas fuerzas turbulentas siguen sin estar claras, lo que mantiene los riesgos generales extendidos y elevados».
«Sin embargo, también abundan las oportunidades, moldeadas por transformaciones drásticas que se están produciendo e impulsan grandes inversiones en ámbitos como el desarrollo tecnológico liderado por la IA y la reconversión de industrias y países hacia bajas emisiones de carbono. En este contexto, mantener una adecuada tolerancia al riesgo mientras se navega por una incertidumbre creciente marcará el próximo año».
«La notable resiliencia del crecimiento mundial, pese al rápido aumento de los tipos de interés, ha sentado las bases para una mayor expansión económica, ahora que los bancos centrales han iniciado una senda de relajación de sus políticas. La inflación seguirá normalizándose, aunque los riesgos a la baja han alimentado la especulación sobre un repunte de las presiones sobre los precios. Esto se debe en parte a la extrema incertidumbre que rodea el programa político de la nueva presidencia entrante de Estados Unidos y a su potencial para provocar perturbaciones mundiales».
«Mientras las principales economías del mundo afrontan desafíos estructurales a largo plazo, entre ellos la preocupación por la dinámica fiscal en un contexto de aumento de la deuda, el envejecimiento de la población y la necesidad de realizar inversiones masivas para modernizar las infraestructuras, es probable que Estados Unidos siga obteniendo mejores resultados. Al mismo tiempo, entre los mercados emergentes, se espera que Asia y los países del CCG impulsen el crecimiento y las inversiones mundiales, y las perspectivas de China también muestran indicios de mejora a corto plazo».
Tomas Castagnino, economista jefe, Accenture Research
«Tras años de temores de recesión que no se materializaron, se prevé que el crecimiento económico mundial mejore modestamente en 2025 respecto al año pasado. Sin embargo, seguirá por debajo de los promedios anteriores a la pandemia y estará distribuido de forma desigual. Se espera que Estados Unidos mantenga su resiliencia y crezca cerca de su tendencia histórica, mientras que la eurozona y China seguirán, según las previsiones, por debajo de la tendencia».
«En 2024 se produjeron importantes cambios políticos en muchos países. Esto sentó las bases para que en 2025 se reflejen los esfuerzos por redefinir las prioridades en medio de tensiones geopolíticas y un crecimiento lento. El comercio y la inmigración cobrarán mayor protagonismo y agravarán desafíos a más largo plazo, como el rediseño de las cadenas mundiales de suministro, el retraso de la transición ecológica, los cambios demográficos y los altos niveles de deuda. Estas dinámicas podrían mantener los costos elevados y la inflación persistente, y probablemente obligarán a mantener los tipos de interés altos durante más tiempo».
«Por otro lado, los cambios políticos podrían dar paso a políticas favorables al crecimiento, como recortes de impuestos y desregulación, especialmente en Estados Unidos. Una cuestión clave es si el efecto neto de la combinación de políticas estimularía el crecimiento y preservaría la estabilidad de los precios, si ese efecto se mantendría a lo largo del tiempo y si se extendería más allá de Estados Unidos para fomentar la prosperidad mundial».
«Mantener el crecimiento a largo plazo junto con la estabilidad nominal dependerá de la capacidad de las economías para mejorar la productividad a gran escala y con rapidez, en particular mediante la adopción de la IA. Entre los indicadores alentadores figuran ocho trimestres consecutivos de crecimiento de la productividad laboral en Estados Unidos y un aumento de la intención de adoptar la IA: el 31% de las grandes empresas prevé implementarla en un plazo de seis meses, frente al 8% de hace un año».

Gregory Daco, economista jefe, EY
«Se espera que la economía mundial mantenga un impulso moderado en 2025. El crecimiento del PIB real debería mantenerse estable en el 3,2%, a la par del avance previsto para 2024; sin embargo, prevemos patrones de crecimiento muy desincronizados entre las regiones, en medio de crecientes tensiones comerciales».
«En Estados Unidos, se espera que la actividad económica siga siendo sólida, respaldada por unos ingresos y una productividad robustos, aunque el crecimiento del PIB real converja del 2,8% en 2024 al 2,2% en 2025. En Europa, la moderación de la inflación debería respaldar un crecimiento ligeramente mayor de los ingresos y del gasto de los consumidores, mientras que la inversión empresarial se acelera modestamente. El crecimiento del PIB real en la eurozona y el Reino Unido debería superar el 1%, mientras que probablemente se acelerará hacia el 1,0% en Japón, impulsado por un aumento gradual de los salarios reales y del gasto de los consumidores».
«Se prevé que los mercados emergentes crezcan un 4,1% en 2025, frente al 4,2% de 2024. Prevemos que el crecimiento del PIB real en China continental se desacelere hasta el 4,5% en 2025, ya que los desafíos estructurales del sector inmobiliario y demográficos frenarán la actividad económica pese al apoyo de las políticas fiscal y monetaria. India debería seguir siendo un punto brillante, con un crecimiento del PIB real previsto del 6,5%, impulsado por la inversión pública y una fuerte demanda interna. Se espera una expansión menor en América Latina en 2025, y que el crecimiento del PIB de Brasil se desacelere hasta el 1,3% debido a las restricciones fiscales».
«La inflación mundial debería descender de forma sostenida del 4,5% en 2024 al 3,4% en 2025, todavía algo por encima del 3,1% de 2019. Sin embargo, los riesgos para las perspectivas de inflación mundial se inclinan al alza, dadas las posibilidades de un mayor proteccionismo, las tensiones geopolíticas, la reducción de riesgos y las restricciones demográficas».
«En un mundo cada vez más expuesto a perturbaciones de la oferta, los bancos centrales actuarán con cautela. Prevemos una amplia desincronización de las políticas monetarias en 2025, a medida que los bancos centrales respondan a condiciones internas e internacionales divergentes. Es probable que la Reserva Federal relaje su política de forma más gradual que el Banco Central Europeo, mientras que el Banco de Japón la endurece con prudencia ante una dinámica virtuosa entre salarios e inflación».
Paul Donovan, economista jefe, UBS Global Wealth Management
«Las economías desarrolladas comienzan 2025 con bases sólidas. Los consumidores temen poco al desempleo, sus ingresos reales aumentan y sus ahorros son razonables. Las presiones inflacionarias impulsadas por el mercado están contenidas. La tendencia a priorizar el gasto en diversión por encima de los bienes presenta algunos rasgos de un cambio estructural. Aunque Taylor Swift no haga una gira de conciertos en 2025, es poco probable que aumente la proporción de bienes en la economía mundial».
«Los principales riesgos económicos son dos. La calidad de los datos económicos se ha deteriorado notablemente en los últimos años: las tasas de respuesta a las encuestas se han desplomado y los cambios estructurales de la economía han generado puntos ciegos en los datos. También han aumentado los riesgos de errores de política, ya que la “dependencia de los datos” se basa en datos poco fiables. La aversión a las pérdidas hace que los economistas sean reacios a abandonar sus modelos, incluso cuando la falta de fiabilidad de los datos distorsiona los resultados».
«La incertidumbre sobre las consecuencias del rápido ritmo de cambio económico ha alimentado el temor a que disminuya la posición económica y social relativa de distintos grupos. Ese temor fomenta la búsqueda de chivos expiatorios económicos y la política de prejuicios. Los extranjeros son un chivo expiatorio económico conveniente, y ya es evidente la forma de política de prejuicios relacionada con ello: el nacionalismo económico. Es probable que el nacionalismo económico afecte en 2025 a los flujos mundiales de comercio, capital y mano de obra. La cuestión es si los argumentos de los economistas pueden limitar esta tendencia y los consiguientes daños económicos».
Indermit Gill, vicepresidente sénior y economista jefe, Banco Mundial
«Si limitaran su perspectiva a los próximos dos años, podrían pensar que la economía mundial se está estabilizando adecuadamente. Las últimas previsiones del Banco Mundial prevén un crecimiento del 2,7% tanto en 2025 como en 2026, el mismo ritmo que en 2024. La inflación ha disminuido y ahora se sitúa en el nivel objetivo de los bancos centrales o por debajo de este en más de la mitad de las economías».
Es una buena noticia, sin duda. Pero oculta la tragedia a largo plazo que se desarrolla en las economías en desarrollo, especialmente entre las 26 más pobres. Las economías en desarrollo comenzaron el siglo encaminadas a cerrar la brecha de ingresos con las economías más ricas, pero ahora, en su mayoría, se están quedando aún más rezagadas. Desde entonces, se han disipado la mayor parte de las fuerzas que impulsaron su ascenso después del año 2000. En su lugar han surgido fuertes vientos en contra: deuda elevada, escaso crecimiento de la inversión y la productividad, envejecimiento de la población en muchos países, crecientes tensiones comerciales y los peligros cada vez mayores del cambio climático.
Esto significa que las economías en desarrollo necesitarán una nueva estrategia para los próximos años, que les permita acelerar el progreso interno y, al mismo tiempo, aumentar su resiliencia ante las perturbaciones externas. Un buen primer paso sería aprovechar los vínculos comerciales y de inversión más estrechos que han construido entre sí. Hoy, más del 40% de los bienes que exportan se destinan a otras economías en desarrollo, el doble de la proporción de 2000. También son una fuente cada vez más importante de flujos de capital, remesas y asistencia para el desarrollo destinados a otras economías en desarrollo.
En resumen, las economías en desarrollo pueden obtener importantes beneficios si aceleran las reformas para atraer inversiones y estrechan sus vínculos comerciales y de inversión entre sí, y con todos aquellos que buscan ampliar el comercio con ellas».
Beata Javorcik, economista jefe, Banco Europeo de Reconstrucción y Desarrollo
«La economía mundial en 2025 podría parecer un rompecabezas cuyas piezas cambian de lugar, ya que los patrones conocidos de comercio y política seguirán cambiando. Preveo tres desafíos».
«En primer lugar, parece seguro que la fragmentación de la economía mundial se acelerará debido a los aranceles prometidos por Donald Trump. Estos aranceles alterarán y reconfigurarán el comercio entre Estados Unidos y sus aliados y competidores estratégicos por igual, lo que provocará una mayor división de la economía mundial».
«En segundo lugar, resurgirá a escala mundial el entusiasmo por las políticas industriales que discriminan contra los intereses extranjeros. Esta tendencia fragmentará aún más la economía mundial y podría levantar más barreras económicas».
«En tercer lugar, los cambios políticos en Estados Unidos y Europa añadirán otra capa de incertidumbre, sobre todo en torno a las políticas comerciales y los compromisos con los objetivos ecológicos. Esta incertidumbre hará que las empresas hagan una pausa y pongan en suspenso sus inversiones nacionales e internacionales».
«Aunque 2025 podría traer más división e incertidumbre, también presenta oportunidades para quienes estén preparados para adaptarse y encontrar su lugar en una economía mundial en evolución».
Christian Keller, director de Estudios Económicos, Barclays
«Las perspectivas para la economía mundial en 2025 son particularmente complejas. Se prevé que Estados Unidos desacelere gradualmente desde un crecimiento superior a la tendencia, pero que siga contando con el respaldo de una sólida demanda interna. Es probable que el crecimiento de Europa se mantenga por debajo de la tendencia, lastrado por desafíos estructurales y políticos. China sigue teniendo dificultades para impulsar significativamente el consumo, pero sus medidas de estímulo deberían evitar una desaceleración más abrupta. En conjunto, esto implica que el crecimiento mundial se desacelerará algo con respecto a 2024, pero aun así alcanzará una tasa respetable de alrededor del 3%».
«Sin embargo, este escenario está en riesgo debido a la gran incertidumbre sobre las futuras políticas de Estados Unidos y su impacto mundial. Los fuertes aumentos de los aranceles podrían no solo alterar los flujos comerciales mundiales y avivar las tensiones geopolíticas. Combinados con una reducción de la oferta de mano de obra migrante y unos déficits fiscales elevados y persistentes, también podrían reavivar las presiones inflacionarias en Estados Unidos. Esto podría obligar a la Reserva Federal a dejar de recortar los tipos, fortalecer aún más el dólar y ralentizar el ciclo mundial de relajación monetaria, en un momento en que la carga de la deuda es elevada. Hasta ahora, los mercados se han centrado en los aspectos positivos de la desregulación prevista y las ganancias derivadas de la IA. Sin duda, son motivos para el optimismo, pero el camino de 2025 podría ser accidentado».
Mario Mesquita, economista jefe, Itaú Unibanco
«Las perspectivas de la economía mundial en 2025 dependen, en gran medida, de lo que ocurra en el G2, es decir, Estados Unidos y China. La próxima administración estadounidense ha indicado que provocará cambios, ya sea en el comercio, la inmigración, la regulación o la forma misma de gestionar las relaciones internacionales. Prevemos que las iniciativas del gobierno tendrán un efecto neto entre neutral e inflacionario sobre la inflación. Esto limitará el margen de la Reserva Federal para relajar su política. Aun así, el crecimiento económico debería mantener su resiliencia, en un rango del 2-3%».
«El impacto de la política económica estadounidense en China dependerá de la magnitud del aumento de los aranceles. Es probable que las autoridades chinas ajusten su respuesta política para garantizar que el crecimiento se mantenga en torno al 5%. La debilidad del sector inmobiliario y de las finanzas locales, además de la frágil confianza de los consumidores, plantea riesgos a la baja. En conjunto, prevemos que el crecimiento del PIB mundial supere ligeramente el 3%, prácticamente estable respecto a 2024. La geopolítica sigue siendo la variable imprevisible, con potencial para impulsar o frenar el crecimiento según la situación y los posibles desenlaces en Ucrania y Oriente Medio. El entorno para los mercados emergentes, incluido Brasil y sus vecinos, seguirá siendo manejable, pero desafiante. Se premiarán las políticas macroeconómicas prudentes».
Guy Miller, estratega jefe de mercados y economista, Zurich Insurance
«Antes de las elecciones estadounidenses, las perspectivas para la economía mundial apuntaban a una normalización, con moderación de la inflación, los tipos y los rendimientos, un crecimiento mundial similar a la tendencia y una reducción de las divergencias entre regiones. Esto incluía una desaceleración del crecimiento estadounidense y una mejora moderada de la dinámica en Europa y China, mientras las economías emergentes se beneficiaban de un ciclo acelerado de recortes de tipos. En cambio, es probable que la nueva configuración política de Washington amplíe las divergencias».
«Se prevé que el crecimiento de Estados Unidos se vea impulsado por la ampliación de las medidas fiscales, mientras que la elevada incertidumbre sobre los aranceles y el futuro entorno del comercio mundial lastrará la confianza y la actividad en otros lugares. Una inflación más persistente en Estados Unidos y un margen más limitado para que la Reserva Federal recorte los tipos, junto con un dólar más fuerte, lastrarán el ciclo mundial de recortes de tipos, con consecuencias negativas sobre todo para los mercados emergentes. Dicho esto, todavía se prevén nuevos descensos, aunque más moderados, de la inflación y de los tipos oficiales».
«Aunque las intenciones del presidente Trump parecen claras y es probable que el Congreso [de Estados Unidos] las respalde, la respuesta de los mercados financieros podría acabar imponiendo límites y restricciones a una agenda política ambiciosa, pero contradictoria. Desde la perspectiva económica y de los mercados financieros, la mejor forma de describir las perspectivas mundiales es que son volátiles y están en constante cambio».
Eric Parrado, economista jefe, Banco Interamericano de Desarrollo
«Las economías avanzadas han mostrado resiliencia pese a los altos tipos de interés, aunque el crecimiento sigue por debajo de los promedios históricos, mientras que las economías de mercados emergentes presentan un panorama dispar. Se prevé que en América Latina y el Caribe el crecimiento se mantenga cerca del 2% en 2024 antes de repuntar al 2,5% en 2025, con resultados diversos entre países que reflejan las políticas internas y las condiciones externas».
«Los altos tipos de interés en las principales economías siguen siendo un factor crucial, pues afectan a los costos de endeudamiento, las decisiones de inversión y la capacidad de atender la deuda en todo el mundo. Aunque la inflación medida por el IPC ha tendido generalmente a la baja, la inflación subyacente sigue por encima del objetivo en muchos países, lo que sugiere que la política monetaria podría mantenerse restrictiva».
«Persisten los desafíos estructurales, como los cambios demográficos en las principales economías, la transición a la energía verde y la adaptación a las tecnologías de IA. Estos generan tanto oportunidades como costos de ajuste. El reequilibrio económico de China sigue teniendo un impacto significativo en el comercio mundial y los mercados de materias primas, aunque existe incertidumbre sobre el ritmo y la naturaleza de esta transición».
«Las tensiones geopolíticas presentan riesgos constantes, sobre todo en torno a las rutas comerciales y las cadenas de suministro. Los conflictos en curso en Ucrania y Oriente Medio añaden incertidumbre a los mercados energéticos y los flujos comerciales. Estos factores apuntan a un período de crecimiento inferior a la tendencia, con importantes variaciones regionales, aunque podría haber sorpresas positivas si la inflación sigue moderándose y las tensiones geopolíticas disminuyen».
Álvaro Santos Pereira, economista jefe, OCDE
«Las perspectivas para la economía mundial son cautelosamente optimistas, aunque los riesgos son grandes. Se prevé que el PIB mundial crezca a un ritmo estable del 3,3% tanto en 2025 como en 2026, con el apoyo de una inflación en vías de estabilización que ahora está cerca de los objetivos de los bancos centrales, aunque la inflación de los precios de los servicios sigue siendo algo persistente. El desempleo también es bajo en muchas regiones. Además, el comercio mundial se ha estado recuperando».
«Aun así, los riesgos para las perspectivas son reales y significativos. La escalada de las tensiones comerciales y los conflictos geopolíticos amenaza con alterar las cadenas de suministro, elevar los precios de la energía y los bienes y debilitar las perspectivas de crecimiento. La elevada deuda pública plantea un desafío crítico: las crecientes presiones fiscales, impulsadas por el envejecimiento, el gasto en defensa y las transiciones a economías digitales y verdes, sobrecargan los presupuestos públicos y ponen en peligro la capacidad de responder a futuras crisis. Además, algunas economías de mercados emergentes y en desarrollo ya atraviesan una situación de sobreendeudamiento o corren un alto riesgo de caer en ella».
«Las respuestas políticas serán decisivas para configurar el futuro. La política monetaria debe equilibrar la relajación que permite el descenso de la inflación con la necesidad de mantenerla contenida de forma duradera. Al mismo tiempo, los gobiernos deben diseñar estrategias creíbles para controlar las finanzas públicas sin socavar el crecimiento. Además, las reformas estructurales serán esenciales para revitalizar las perspectivas económicas a medio plazo».
Ludovic Subran, economista jefe, Allianz
«En 2025, todo dependerá de cómo logren los responsables políticos impulsar el cambio en una sociedad muy polarizada. El plan de acción del presidente Trump, el plan de Europa para evitar una “lenta agonía” —por citar a Mario Draghi— y, por supuesto, el enorme estímulo de China figuran entre las decisiones políticas cruciales que determinarán el rumbo mundial en 2025 y después, desde el crecimiento y la inflación hasta el impulso de los mercados».
«La divergencia transatlántica, que inicialmente se debe a la triple ventaja de Estados Unidos (energía, tecnología y política fiscal), se verá agravada por las políticas del presidente Trump, que obligarán a la Reserva Federal a detener a mitad de camino su ciclo de relajación ante el repunte de la inflación. El excepcionalismo estadounidense continuará, pero con un giro: será mucho más costoso en términos de capital, atractivo y riesgos para el resto del mundo».




