El interés por la inversión minorista está en máximos históricos, pero aún existen barreras para participar.
El acceso, la educación, la confianza y los catalizadores de la inversión son las cuatro áreas que deben abordarse.
Promover la equidad en la inversión minorista es una responsabilidad compartida entre los sectores público y privado.
La inversión minorista ha llegado para quedarse. Pese al temor de que volviera a los niveles previos a la COVID-19 cuando las personas retomaran sus estilos de vida «normales», los datos muestran que la participación individual en los mercados de capitales ha alcanzado un nuevo nivel, y se espera que siga creciendo en los próximos años.
Aunque las conclusiones del Foro Económico Mundial en su Perspectivas globales de los inversores minoristas de 2024confirmaron la importancia de la inversión minorista para reforzar la resiliencia financiera a largo plazo, tanto a nivel individual como sistémico (por ejemplo, reduciendo la dependencia de la cobertura de pensiones estatales, ya de por sí insuficiente), garantizar una participación exitosa requiere un esfuerzo proactivo de los sectores público y privado.
A partir del concepto de «inversor empoderado», presentado inicialmente en la edición de 2022 del informe del Foro El futuro de los mercados de capitalessurge un marco de cuatro pilares que puede servir de guía para identificar las palancas clave que permitan fomentar una participación minorista sostenida y exitosa en los mercados de capitales. Empoderar sistemáticamente a los inversores es esencial para mitigar los factores que impiden la participación, como unos presupuestos de inversión subóptimos, y los problemas de bajo rendimiento, como los retornos limitados de las inversiones.
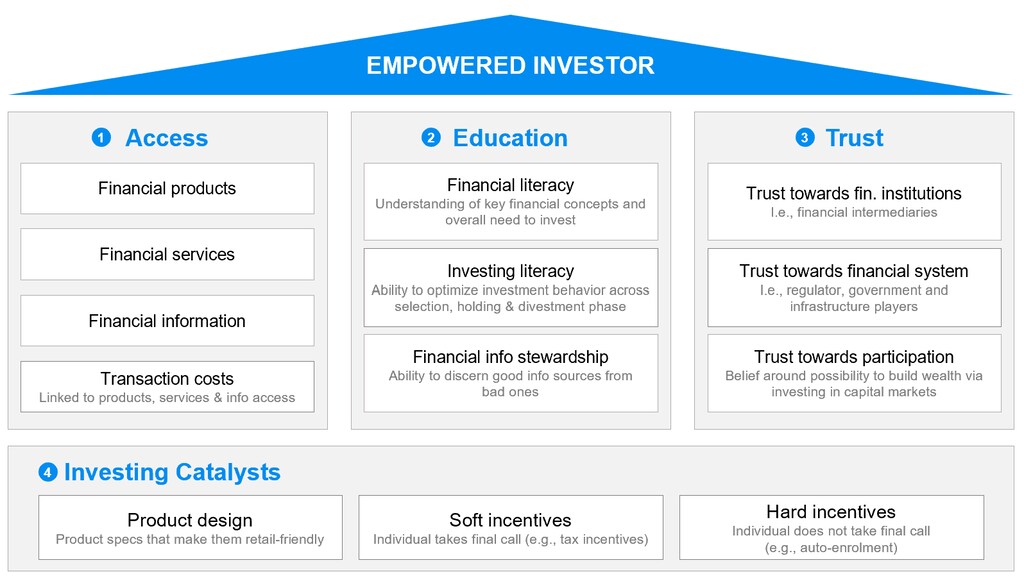
Para facilitar a largo plazo una participación minorista exitosa, las partes interesadas del sistema financiero deben abordar conjuntamente las brechas fundamentales en materia de acceso, educación, confianza y catalizadores de la inversión.
1. Democratizar el acceso a los mercados de capitales
Aunque la llegada de la tecnología y de las plataformas de intermediación de bajo coste ha reducido eficazmente las barreras de entrada al mercado a lo largo de los años, los inversores minoristas de todo el mundo siguen quedando, en la práctica, excluidos a menudo de ciertas oportunidades de inversión y de los servicios de asesoramiento profesional (un ejemplo de la «brecha de asesoramiento»). En épocas de volatilidad del mercado y de ciclos de fuerte inflación, la necesidad de previsibilidad y de controlar los ingresos disponibles determina las decisiones de participación de las personas, por lo que el acceso a los productos y servicios adecuados es un factor clave para una participación exitosa.
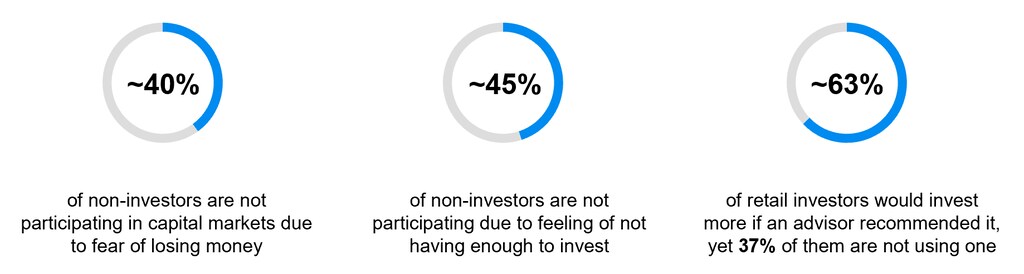
A medida que crece la participación de las personas en los mercados de capitales, las instituciones financieras y los responsables políticos pueden desempeñar un papel decisivo para abordar los desafíos relacionados con el acceso. Entre las principales medidas que se proponen figuran:
Aumentar la confianza para participar y el conocimiento de los productos con «mínimos bajos» mediante apoyo continuo a los inversores y campañas educativas.
Democratizar el acceso a los servicios de asesoramiento profesional mediante modelos operativos y de servicio habilitados por IA, con el objetivo de reducir la «brecha de asesoramiento».
Mitigar los elevados costes de transacción que afrontan actualmente los inversores minoristas, promoviendo un acceso justo a productos, servicios e información financiera.
2. Promover una educación financiera amplia
La educación financiera es un factor clave para la participación de las personas en los mercados de capitales, y persisten importantes brechas de alfabetización pese al interés por invertir, que está en máximos históricos. Aunque una educación financiera deficiente no impida directamente la participación, los sesgos de comportamiento sistemáticos durante las fases de selección de productos, mantenimiento de inversiones y desinversión pueden generar malos rendimientos y socavar el potencial de creación de riqueza a largo plazo.
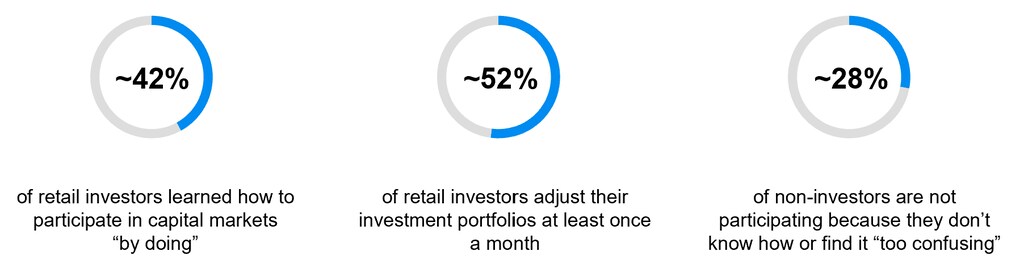
La acción conjunta de los sectores público y privado puede desempeñar un papel decisivo para abordar las persistentes brechas educativas de los inversores minoristas. Entre las principales medidas que se proponen figuran:
Promover la introducción sistemática de iniciativas para fomentar la alfabetización financiera en las escuelas y también en los lugares de trabajo, mediante paquetes de prestaciones para empleados.
Promover marcos regulatorios que permitan ofrecer orientación personalizada, contextualizada y basada en datos de manera flexible a las personas a lo largo de todo el ciclo de vida de la inversión (más allá de las obligaciones de divulgación previas a la compra de un producto o servicio financiero).
Aumentar el conocimiento de los inversores minoristas sobre los productos «aptos para principiantes» e informarles de sus ventajas, por ejemplo, mediante sistemas de etiquetado gestionados por terceros.

3. Construir y cultivar la confianza de los inversores minoristas
Los niveles de confianza en el sistema financiero varían mucho entre países y generaciones, y alcanzan su punto máximo en las economías en desarrollo y entre los inversores más jóvenes. Aunque una mayor confianza de los inversores minoristas está directamente vinculada a un aumento de la participación, en un mundo donde prolifera la información gratuita y persisten los conflictos de intereses de los intermediarios, un exceso de confianza también puede perjudicar los resultados de las inversiones.
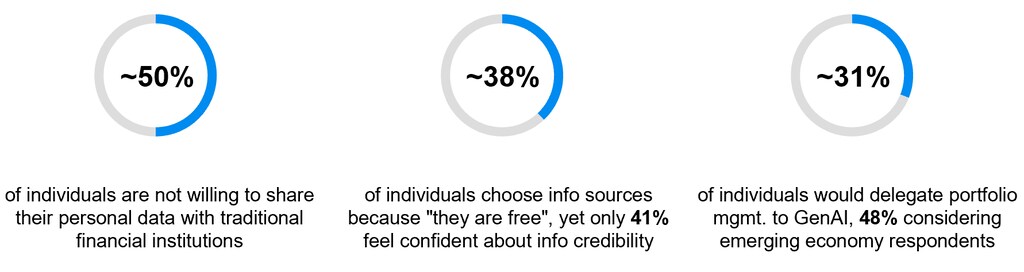
Para consolidar la confianza en el sistema financiero y garantizar que los intereses de sus actores clave estén alineados con los de los inversores minoristas, tanto los responsables políticos como las instituciones financieras pueden poner en marcha diversas iniciativas. Entre las principales medidas que se proponen figuran:
Facilitar el acceso a contenidos financieros verificados en los canales de información más populares y aumentar la transparencia de las estructuras de comisiones y la información sobre las carteras.
Garantizar que los intereses de los inversores minoristas se tengan en cuenta «desde el diseño», adoptando modelos operativos y de negocio más justos (por ejemplo, asesoramiento remunerado únicamente mediante honorarios).
Fomentar entre los inversores minoristas una actitud de «escepticismo saludable» para que velen por sus propios intereses (por ejemplo, al evaluar la relación calidad-precio).
4. Incentivar la participación y las conductas óptimas
La diversidad de los inversores minoristas exige propuestas de valor personalizadas, y varios productos diseñados específicamente para ellos, junto con estructuras de incentivos blandos o fuertes, han demostrado ser catalizadores eficaces de la participación. Desde las ventajas fiscales hasta los programas de pensiones con inscripción automática y los planes de aportaciones frecuentes, el diseño de los productos puede desempeñar un papel clave a la hora de impulsar la participación en los mercados de capitales y fomentar conductas de inversión deseables.
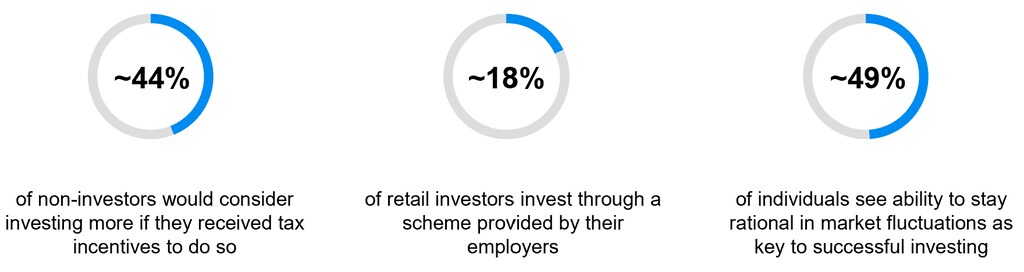
Al reconocer los patrones de comportamiento y las preferencias propios de los inversores minoristas, los gestores de activos, los gestores patrimoniales y las entidades públicas del sistema financiero están en una posición privilegiada para impulsar la participación mediante diseños de productos a medida. Entre las principales medidas que se proponen figuran:
Promover la distribución de planes de inversión con ventajas fiscales para reducir la inercia que frena la participación individual y el escepticismo o la falta de claridad respecto a los productos financieros.
Mitigar el temor de los inversores minoristas a las pérdidas y su hiperreactividad ante las fluctuaciones del mercado mediante características de diseño adaptadas, como cláusulas de protección del capital y planes de aportaciones frecuentes.
Aprovechar la relación fiduciaria natural entre empleadores y empleados en asuntos financieros para promover planes de acumulación de riqueza a largo plazo.
Aunque el movimiento de inversión minorista ya está avanzando a buen ritmo, aún no se ha visto todo su potencial. Promover resultados equitativos en la participación en los mercados es una responsabilidad compartida entre los sectores público y privado, y el empoderamiento de los inversores se está convirtiendo en la piedra angular de un ecosistema financiero cada vez más diverso.




