Se necesitarán pagos eficientes en los 55 países de la AfCFTA, con sistemas financieros diversos.
El incipiente sector paytech de África ya tiene experiencia trabajando a través de fronteras.
El paytech regulado por el gobierno es una opción de facilitación comercial mejor que las criptomonedas no reguladas.
Con optimismo, el mundo contiene la respiración ante el Acuerdo Continental Africano de Libre Comercio (AfCFTA), que busca redefinir los mercados africanos. Creará normas uniformes que regirán el comercio, la solución de controversias, las inversiones, la competencia y los derechos de propiedad intelectual en todo el continente.
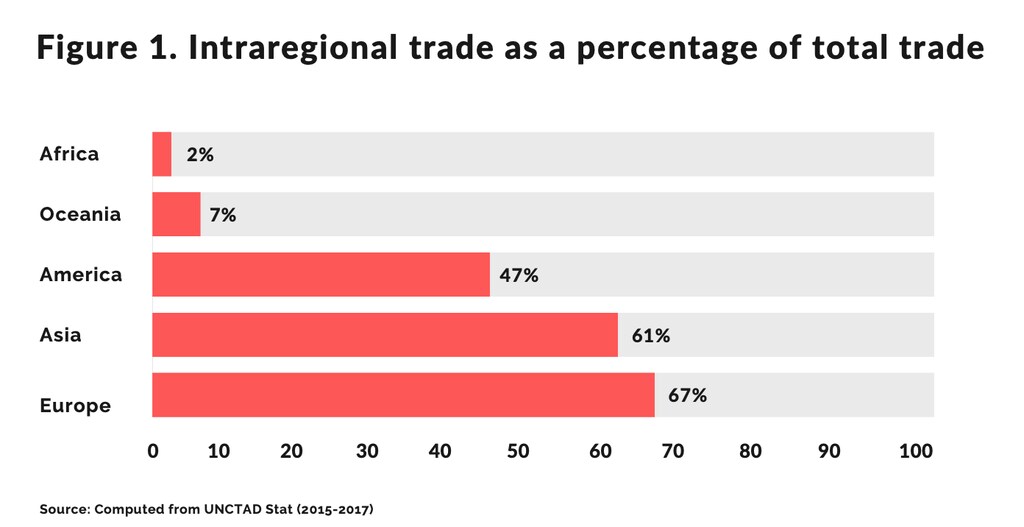
Según el Banco Mundial, la AfCFTA sacará de la pobreza extrema a 30 millones de personas y aumentará los ingresos de otros 68 millones. El comercio intraafricano fue de alrededor del 2% del comercio total del continente entre 2015 y 2017, mientras que las cifras comparativas para América, Asia, Europa y Oceanía fueron, respectivamente, del 47%, 61%, 67% y 7%. El objetivo del nuevo pacto comercial de África es aumentar esta proporción dentro de la mayor zona de libre comercio del mundo (en cuanto al número de países).
Sin embargo, con la AfCFTA firmada, la implementación es el siguiente obstáculo crucial. En palabras de su secretario general, Wamkele Mene: “Hemos completado la parte más fácil, que es que 55 países negocien un único conjunto de normas. La parte más difícil es la implementación.”
Los pagos siempre han sido la savia del comercio, desde los tiempos del trueque hasta el efectivo y, ahora, los canales de pago electrónicos. Lo mismo ocurre con el comercio intraafricano, que abarca 55 países con sistemas financieros y monetarios diversos. En consecuencia, los pagos son un elemento fundamental entre los factores que impulsarán el éxito futuro de la AfCFTA.
Tras haber impulsado enormemente el comercio electrónico en muchos países, el incipiente sector paytech de África ofrece grandes perspectivas. África solo cuenta con unas pocas empresas valoradas en miles de millones de dólares, y las empresas paytech dominan esta lista: concretamente, Interswitch, Flutterwave y Fawry.
Flutterwave captó 170 millones de dólares en financiación apenas unos meses después de que la red de pagos mundial Stripe adquiriera la startup nigeriana Paystack por unos 200 millones de dólares, en una de las pocas adquisiciones de gran escala del sector tecnológico africano hasta la fecha. El acuerdo comercial continental ofrece ahora al paytech la oportunidad de dar un paso más allá tendiendo puentes sobre las brechas geográficas y financieras del continente.
Estas inversiones recientes han permitido la expansión por todo el continente. En efecto, las empresas paytech ya tienen un profundo conocimiento de la cultura, la infraestructura y las políticas de pago en varios países. Por ejemplo, SeerBit opera en nueve países, entre ellos Tanzania, Kenia y Ghana. Conocer estos mercados sitúa a las startups paytech en una mejor posición para facilitar la integración de los diversos mercados en un sistema de pago eficiente que permita un comercio fluido.
Sin embargo, la multiplicidad de regímenes de licencias para los proveedores de servicios de pago, incluidos los bancos, es un posible obstáculo para que los servicios de pago innovadores respalden la AfCFTA. Para afrontar este desafío, es fundamental implantar un régimen uniforme similar a la licencia de dinero electrónico vigente en Europa. Esta permite a las empresas autorizadas, o Instituciones de Dinero Electrónico, emitir dinero electrónico, facilitando las transacciones y los servicios de pago a consumidores y empresas, así como a otros proveedores de servicios de pago.
Ya, el Sistema Panafricano de Pagos y Liquidación (PAPSS), una infraestructura centralizada de pagos y liquidación que se está desarrollando para el comercio intraafricano, proporcionará la base sobre la que podrían desarrollarse algunas de estas soluciones paytech transfronterizas tan importantes.
El PAPSS, desarrollado en colaboración con el Banco Africano de Exportación e Importación (AFREXIM), ayudará a reducir el plazo de liquidación de los pagos del comercio intraafricano. Se espera que reduzca el coste, la duración y la variabilidad temporal de los pagos transfronterizos; que disminuya los requisitos de liquidez de los bancos comerciales y de los bancos centrales, y que refuerce la supervisión que ejercen los bancos centrales sobre los sistemas de pago transfronterizos.

La implementación gradual del acuerdo comercial continental incluirá la armonización de las normativas para crear un instrumento financiero común y un marco transparente para la integración de los pagos entre mercados estatales fragmentados.
Sin embargo, al situarse fuera del ámbito de la supervisión regulatoria, las criptomonedas se presentan como una solución práctica alternativa al desafío de los pagos transfronterizos oportunos y baratos en África. Pero la importancia de la supervisión regulatoria y la desaprobación o las dudas de los gobiernos africanos respecto a las criptomonedas ensombrecen esta opción.
El éxito de actores mundiales de alcance continental como Amazon y Uber demuestra la clara necesidad de que la tecnología digital adopte un enfoque internacional, y no nacional o continental.
Ominiyi Kolade, fundador y CEO de Seerbit
El paytech, construido sobre sistemas financieros reconocidos por los gobiernos, sigue siendo la vía más viable para impulsar el comercio intraafricano. No obstante, la tecnología blockchain, que sustenta las criptomonedas y ofrece ventajas como costes más bajos y transacciones más rápidas, podría resultar un cambio radical si se superpone a sistemas avalados por los gobiernos. De hecho, algunos países africanos ya trabajan para lanzar monedas digitales basadas en blockchain; si en estos sistemas se diseña la interoperabilidad, tienen un enorme potencial.
En consecuencia, los innovadores deben tener en cuenta ciertos factores para tener éxito. En primer lugar, para que el paytech ayude a la AfCFTA a alcanzar todo su potencial, es importante que las innovaciones en pagos transfronterizos sean inclusivas, reconociendo que gran parte de la población africana no está conectada. Las innovaciones en tecnología financiera en África favorecen en gran medida a los usuarios de internet móvil debido al considerable crecimiento de este sector. Sin embargo, la mayoría todavía no está en línea: La penetración de internet en África se situaba en el 40% en 2019, y países como Etiopía tienen actualmente una proporción tan baja como el 20,6%. Otro aspecto es el volumen del comercio transfronterizo informal en el continente, que depende en gran medida de los pagos en efectivo.
Es habitual en el oeste y el este de África, donde representa hasta el 42% y el 80%, respectivamente, del comercio total entre algunos países de estas regiones. Para que la AfCFTA capte adecuadamente el comercio transfronterizo informal y a la población africana mayoritariamente desconectada, las soluciones de pago deben idear opciones sin conexión que cubran esta brecha. USSD, un protocolo móvil no basado en internet que aprovecha la amplia posesión de teléfonos móviles, y la banca de agentes, es decir, el uso de una amplia red de puntos de venta minoristas para procesar transacciones, son buenos ejemplos de estas opciones.
Igualmente, las innovaciones en pagos para la AfCFTA deben tener en cuenta la rápida globalización mundial y la importancia de conectar los sistemas de pago de África con el resto del mundo. Un conjunto uniforme de normas comerciales tiene el potencial de aumentar la cuota de África en el comercio mundial (actualmente de solo un 3%), y es necesario que las innovaciones en pagos lo reconozcan.
El éxito de actores mundiales de alcance continental como Amazon y Uber demuestra la clara necesidad de que la tecnología digital adopte un enfoque internacional, y no nacional o continental. Al optimizar los sistemas de pago africanos para el comercio mundial, las empresas africanas estarán facultadas para operar y expandirse a nivel global.
Mientras la implementación de la AfCFTA se acelera, el paytech está preparado para llevar el comercio intraafricano e incluso el comercio mundial de África a un nuevo nivel. Por ello, la innovación en el sector, junto con políticas regulatorias favorables, resulta hoy primordial para que el transporte de capital por África sea eficiente, fluido e instantáneo.




