Una docena de personas empapadas por la lluvia se hacinaba entre las puertas giratorias y las barreras de seguridad del vestíbulo de la Escuela de Negocios Stern de la Universidad de Nueva York, mientras afuera caían auténticos aguaceros. Todas querían desesperadamente entrar al evento más codiciado de la ciudad, que prometía convertir a algunos de los asistentes en millonarios de la noche a la mañana, si no en multimillonarios. Entre ellos estaba Dan Morehead, un antiguo titán de Wall Street convertido en inversor de bitcoin, y un dentista que trabajaba en una startup de cadena de bloques y había viajado desde Seúl.
«Me da igual que hayan vendido más entradas de las que caben; ¡no es mi problema! No me importa que me devuelvan el dinero», espetó un hombre alterado que intentaba entrar a dos veinteañeros con camiseta que estaban al otro lado; uno de ellos llevaba una carpeta con sujetapapeles.
«Puede enfadarse y levantar la voz, pero no podemos cambiar nada», respondió uno de los encargados de la entrada.
«¡Tenemos tres clientes ahí abajo!», intervino otro hombre.
La mujer de la carpeta anotó diligentemente los nombres. Cuando me tocó, dijo que la NYU quería despejar la multitud apiñada que bloqueaba la entrada del edificio: «El auditorio tiene capacidad para unas 470 personas. Ahora mismo hay más de 500 ahí abajo. La NYU está llamando a seguridad».
Dentro, estaba en pleno desarrollo una conferencia llamada «Token Summit». Era el primer evento centrado en un fenómeno que crecía rápidamente: las ofertas de tokens de criptomonedas, un nuevo método de financiación que permite a las empresas recaudar millones de dólares en apenas unos minutos.
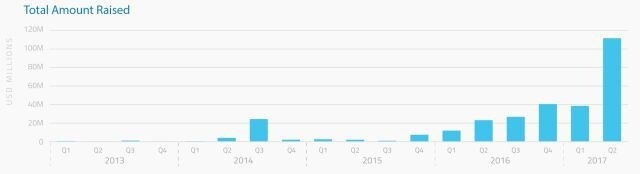
El mundo de las criptomonedas se ha vuelto loco por las ofertas de tokens. Estos lanzamientos, conocidos popularmente como ICO u ofertas iniciales de monedas, ya han recaudado más de 150 millones de dólares este año, según la firma de investigación Smith + Crown. Se consideran un nuevo mecanismo disruptivo que podría desplazar a los inversores de capital riesgo tradicionales del proceso de captación de fondos —una opinión que también ha respaldado un grupo de inversores de capital riesgo de renombre— y transformar el modelo de negocio de internet mediante aplicaciones descentralizadas y criptomonedas. Un ejemplo es Gnosis, un mercado de predicción descentralizado, que recaudó 12 millones de dólares en menos de 15 minutos, lo que la valoró en 300 millones de dólares. Los inversores habían invertido basándose únicamente en un PDF preparado por sus fundadores (recientemente, una empresa llamada Brave recaudó 35 millones de dólares en 30 segundos).
Importe recaudado en ventas de tokens. (Smith + Crown)
A medida que los precios de las criptomonedas se disparaban, la fiebre por las ICO se apoderó de los más de 2.700 entusiastas de la tecnología de cadena de bloques que llegaron a Nueva York a finales de mayo para asistir a una serie de conferencias consecutivas del sector. Corrían rumores sobre las fortunas que se estaban amasando, mientras la criptomoneda ethereum subía de 127 dólares por unidad de ether al comienzo de la semana a 228 dólares el jueves. Se decía que el director de una empresa de desarrollo de aplicaciones de ethereum tenía 6 millones de ether, lo que significaba que, en tres días, había pasado de ser un simple millonario el lunes a multimillonario en ether, con activos valorados en 1.400 millones de dólares. «De los 2.700 asistentes, había al menos 500 millonarios y entre cero y cinco multimillonarios», dijo un observador veterano del mundo de las criptomonedas que prefirió permanecer en el anonimato.
¿Por qué son tan importantes los tokens?
Los oráculos de Silicon Valley dicen que las ofertas de tokens podrían reinventar el modelo de negocio «freemium» de internet y trastocar los grandes servicios centralizados que han surgido, como Facebook o Google. En lugar de atraer a los usuarios con servicios gratuitos financiados por capital riesgo para luego obtener beneficios mostrándoles anuncios, los tokens ofrecen un canal directo para que el capital fluya entre el usuario y el tecnólogo.
El usuario pagaría por adelantado un token, proporcionando fondos para que los programadores desarrollen la tecnología prometida. Si la tecnología funciona como se anuncia y gana popularidad, debería atraer a más usuarios, lo que aumentaría la demanda del token ofrecido al inicio. Al subir el valor del token, los primeros usuarios que lo compraron se beneficiarían de la revalorización. Cada oferta de tokens establece reglas distintas sobre la cantidad total de tokens y cuándo se ponen en circulación.
«Es un modelo de negocio “mejor que gratis”, en el que los usuarios ganan dinero por ser pioneros», escriben Balaji Srinivasan y Naval Ravikant, socio de la firma de capital riesgo Andreessen Horowitz y fundador de la plataforma de inversión AngelList, respectivamente. Ravikant ha lanzado una plataforma llamada CoinList que ayudará a los inversores acreditados a invertir dinero en lanzamientos de tokens.
Las ofertas de tokens también podrían corregir un desequilibrio en la distribución de las recompensas financieras entre los tecnólogos. Históricamente, quienes desarrollan tecnologías fundamentales, como los protocolos, han observado desde la barrera cómo otros —empresas que crean las aplicaciones que funcionan sobre esos protocolos— cosechan las ganancias. El buscador de Google, por ejemplo, es una aplicación que rastrea la World Wide Web, formada por un conjunto de protocolos de código abierto. Sin embargo, los multimillonarios son los fundadores de Google, y no Tim Berners-Lee, quien ideó los protocolos que hicieron posible no solo Google, sino toda la web.
Los criptotokens podrían cambiar esta situación, porque ahora los creadores de protocolos tienen una forma de obtener una recompensa por el éxito de su tecnología, sin tener que crear una aplicación de éxito sobre ella. «Con los tokens…, los creadores de un protocolo pueden “monetizarlo” directamente y, de hecho, beneficiarse más a medida que otros crean negocios basados en ese protocolo», escribe Albert Wenger, socio de Union Square Ventures.
Este es el argumento que sustenta la tesis de inversión de los «protocolos robustos»: los protocolos del pasado eran «delgados» y no podían acumular valor financiero. La capa de aplicaciones que se asentaba sobre esos protocolos era la que obtenía las ganancias. Pero los criptotokens podrían permitir que los protocolos actuales se vuelvan «robustos» y generen más riqueza y valor que incluso las aplicaciones de enorme éxito del pasado. «Estos nuevos “protocolos robustos” podrían acabar creando y capturando más valor que la última generación de empresas de internet», escriben Srinivasan y Ravikant.
Las firmas de capital riesgo que suscriben esta teoría no han perdido tiempo en respaldar sus palabras con dinero. Por eso empresas como Union Square Ventures y Andreessen Horowitz han apoyado fondos como Polychain Capital, que invierten exclusivamente en ofertas de tokens. Por ahora, los tokens se recaudan para servicios digitales —como almacenamiento, gestión de identidad o stickers para salas de chat—, pero cabe imaginar que algún día también se usarán para productos y servicios fuera de internet.
Además, los tokens no se limitan a proyectos nuevos. La plataforma de chat Kik, que tiene 15 millones de usuarios activos mensuales, lanzó su propio token la semana pasada durante la conferencia con la esperanza de impulsar una «economía basada en el chat (PDF)». En la práctica, esto significa que los usuarios de Kik pueden ganar y gastar en stickers especiales, imágenes e incluso acceso a salas de chat con famosos utilizando el token Kin de la aplicación. Sin embargo, a diferencia de los puntos de fidelidad tradicionales emitidos por un comerciante, los tokens Kin están descentralizados porque se emiten sobre ethereum (más adelante se explica). La moneda digital Kin podría existir incluso si la aplicación de chat desapareciera después de su emisión, aunque probablemente se usaría muy poco y valdría poco.
¿Qué son exactamente los tokens?
En este punto, conviene explicar qué son exactamente los tokens. Se puede pensar en una oferta de tokens como una combinación de una campaña de Kickstarter y una salida a bolsa. Por un lado, el lanzamiento permite a los clientes reservar un producto o servicio antes de que esté terminado y listo para salir al mercado: esa es la parte de Kickstarter. Por otro lado, también les da una participación en el futuro de ese producto o servicio; si este gana popularidad, el token debería subir de precio y enriquecer a los usuarios iniciales, algo muy parecido a entrar en una OPV de gran éxito. Sin embargo, una de esas analogías pone a los emisores de tokens directamente en el punto de mira de los reguladores de valores, por lo que la distinción es crucial. Más adelante hablaremos de ello, al abordar la zona gris legal que ocupan los tokens.
Como el resto de la industria de las criptomonedas, las ofertas de tokens se basan en una lógica circular sencilla: un token vale tanto como sus usuarios le atribuyan, del mismo modo que el bitcoin sube de precio mientras la demanda supere la oferta. Pero quienes promueven los tokens dicen que sus unidades de moneda digital se diferencian del bitcoin en un aspecto fundamental: son programables y están codificadas para realizar diversas funciones útiles.
Los tokens que se emiten hoy se construyen sobre ethereum, la segunda criptomoneda más valiosa del mercado. Ethereum se parece al bitcoin porque es una moneda digital negociable, llamada ether. Se diferencia del bitcoin porque fue diseñada con su propio lenguaje de programación, una diferencia importante que, según sus creadores, supone una mejora respecto al bitcoin. Este lenguaje permite escribir «contratos inteligentes», es decir, acuerdos que se ejecutan automáticamente en ethereum. Por ejemplo, un bono podría pagar su cupón automáticamente, sin necesidad de intermediarios ni trámites.
Resulta que el lenguaje de programación de ethereum es lo bastante potente como para que los programadores puedan escribir contratos inteligentes que emitan nuevas unidades de moneda digital sujetas a sus propias reglas. Eso es lo que son los tokens que se ofrecen hoy: una serie de contratos inteligentes complejos de ethereum. La propia red de ethereum se está utilizando como una gigantesca máquina de emisión de tokens. «Ahora mismo, ethereum es una fábrica de tokens», dice Muneeb Ali, cofundador de Blockstack, una startup que trabaja en la creación de herramientas para una internet descentralizada.
Aquí vuelve a operar la circularidad de la economía de las criptomonedas: ethereum recaudó capital de sus propios usuarios en 2014 al ofrecer tokens ether, con los que recaudó 18 millones de dólares. El protocolo ethereum se convirtió entonces en un campo de pruebas para experimentos de financiación con tokens: una entidad llamada Organización Autónoma Descentralizada logró recaudar 150 millones de dólares con la promesa de crear una nueva forma de estructura empresarial que eliminaría automáticamente a los gerentes mediante una combinación de contratos inteligentes y tokens. Fue pirateada poco después y perdió millones antes de fracasar estrepitosamente.
Un token basado en ethereum es al ether lo que una entrada para un concierto es al dólar estadounidense, sugiere Peter Van Valkenburgh, director de investigación del centro de estudios Coin Center. «En el mundo real, solemos utilizar toda clase de objetos de forma muy parecida al dinero en efectivo», escribe. «Usamos entradas, cupones… y diversos instrumentos al portador porque dan derecho a distintas cosas». Estos tokens personalizados pueden negociarse en mercados secundarios, como las bolsas, y tienen un valor propio, independiente del precio del ether.
Aunque el potencial de los lanzamientos de tokens sigue siendo incierto, pese a ser considerable, casi todas las personas con las que hablé en las conferencias de Nueva York coincidían en algo: tarde o temprano, el Gobierno de Estados Unidos tomaría medidas contra estas ofertas. Nadie parece creer que la buena racha de las ICO vaya a durar.
La legalidad de los tokens depende de algo llamado «prueba de Howey», llamada así por una empresa de Florida que en la década de 1940 intentó recaudar capital mediante la venta de contratos sobre sus plantaciones de cítricos, una práctica que el Tribunal Supremo de Estados Unidos dictaminó que era similar a una oferta de acciones. En la conferencia Consensus, el debate sobre si las ICO eran comparables a los contratos de las plantaciones de cítricos quedó reflejado en un intercambio entre Van Valkenburgh, quien sostenía que los tokens son productos y no valores, y Preston Bryne, abogado y fundador de una empresa de cadena de bloques llamada Monax.
«Es como comprar oro… no es como comprar un valor de una mina de oro», dijo Van Valkenburgh. Bryne respondió: «Esto es un completo disparate. Todo el mundo sabe lo que es. En el fondo y en la forma, se trata de la venta de inversiones que la gente compra con la expectativa de obtener beneficios más adelante».
Por supuesto, lo que realmente importa es la opinión del regulador. La Comisión de Bolsa y Valores de Estados Unidos (SEC) aún no se ha pronunciado al respecto. Sin embargo, Valerie Szczepanik, funcionaria de la SEC que habló en la conferencia Consensus y dirige la unidad que examina la tecnología de cadena de bloques, expresó una nota de cautela, según Reuters: «Tanto si la SEC regula su actividad como si no, ustedes siguen teniendo obligaciones fiduciarias con sus inversores. Si quieren que esta industria prospere, la protección de los inversores debe ser una prioridad».
Quienes promueven los tokens esperan la intervención oficial con una mezcla de temor y alivio. Pensemos en Stan Miroshnik, antiguo banquero de inversión veterano de Morgan Stanley en Londres. Ahora dirige una empresa llamada Argon que reúne a grandes inversores —como «ballenas» de las criptomonedas, oficinas familiares aventureras y fondos de cobertura— para participar en lanzamientos de tokens y garantizar que se agoten.
Cuando un grupo de programadores quiere recaudar dinero para su proyecto, Miroshnik recurre a equipos de Slack y grupos de Telegram, y consigue cobertura en los medios especializados en criptomonedas para captar clientes. «Después de haber visto el auge tecnológico de los años noventa, esto es simplemente otro mercado de capitales emergente», dice. «Necesita proveedores de nivel institucional como nosotros, que venimos de la banca de inversión tradicional. Un día Fidelity aparecerá y dirá: “Quiero 4.000 millones de dólares de ese token; ayúdame a comprarlo”. Hace falta alguien que, francamente, pueda hablar su idioma».
Para Miroshnik, cuanto antes intervenga la SEC, mejor. «Lo celebro», dice. «Sería útil aclarar cuáles son los límites».




