En Asia, Corea del Sur es la campeona del pago sin efectivo, mientras que Japón sigue siendo fiel al efectivo.
Las personas mayores, las zonas rurales y los grupos de bajos ingresos carecen del equipo de comunicaciones digitales, del acceso a la red y de los conocimientos de finanzas digitales necesarios para disfrutar de una sociedad sin efectivo.
La ausencia de efectivo tiene múltiples ventajas, pero el efectivo sigue proporcionando a las personas una sensación de seguridad.
Los métodos de pago sin efectivo han cambiado la vida de muchas personas en la era de la Cuarta Revolución Industrial. Sin embargo, las personas de todo el mundo no coinciden en cuál es el método de pago superior, y parece tratarse de una cuestión subjetiva. En Asia oriental, además, existen tendencias nacionales diferenciadas.
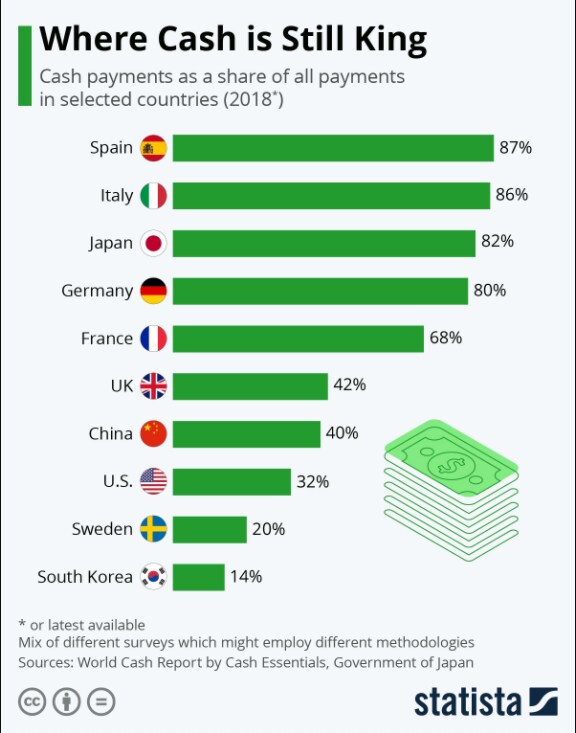
Corea del Sur ha sido considerada habitualmente la campeona del pago sin efectivo de Asia. Según las investigaciones, solo el 14 % de los pagos en Corea del Sur implican efectivo. Algunos podrían decir que ya es una sociedad sin efectivo, y la principal razón por la que ha llegado a serlo es que los surcoreanos así lo quieren.
El país tiene una tasa de adopción de teléfonos inteligentes de casi el 100 %, y existe una demanda creciente por parte de las generaciones más jóvenes, que buscan métodos de pago rápidos y cómodos. Además, durante la pandemia, los surcoreanos se han familiarizado más que nunca con los pagos digitales debido al auge del comercio electrónico, y las compras móviles representan más del 70 % de las ventas en línea, según informa The Korea Herald.
Incluso antes de la pandemia, el efectivo ya estaba en declive. Las empresas de Corea del Sur están estudiando las tarjetas virtuales y las tarjetas prepago, y el país ha aprobado una de las primeras leyes integrales sobre criptomonedas del mundo.
Mientras tanto, en China, alrededor del 60 % de los pagos se realizan sin efectivo, por lo que el 40 % de los pagos aún implica efectivo. El único motivo por el que el país no ocupa un puesto más alto en la clasificación es su inmensa población. Sin embargo, China se está convirtiendo rápidamente en una de las sociedades más libres de efectivo del mundo, con el auge de las plataformas fintech dominantes.
China es la líder indiscutible del comercio electrónico en la región, y alrededor del 52,1 % de las ventas minoristas del país procederán del comercio electrónico en 2021. Es un país que prioriza lo móvil, y los pagos móviles mediante el escaneo de códigos QR han sido adoptados con éxito por la sociedad en general, desde las grandes ciudades hasta las zonas rurales.
Según J.P.Morgan, las ventas a través de dispositivos móviles representan el 60 % del mercado total de comercio electrónico.
La fidelidad de Japón al efectivo
Japón es conocido desde hace tiempo por su uso intensivo del efectivo. Alrededor del 82 % de los pagos implica su uso, y aunque la pandemia ha animado a los japoneses, aficionados al efectivo, a alejarse del dinero físico, la población del país, que envejece rápidamente, se resiste al cambio.
Según Reuters, la moneda en circulación y los depósitos bancarios de Japón aumentaron incluso a un ritmo récord durante la pandemia, lo que llevó a empresas y hogares a seguir acumulando efectivo. Esa proporción aumenta entre las personas mayores, algunas de las cuales se aferran al efectivo como forma de evitar gastos innecesarios.
Una “ausencia de efectivo” excesiva dará lugar a un nuevo tipo de exclusión financiera que se aparta de la intención original de las finanzas inclusivas.
Yunzhong Cheng
En conjunto, la sociedad japonesa sigue dependiendo más del efectivo, en gran parte también por la frecuente ocurrencia de desastres naturales. Sin embargo, el gobierno se ha fijado el objetivo de aumentar los pagos sin efectivo hasta alrededor del 40 % de todas las transacciones en 2025, desde el aproximadamente 20 % actual.
¿Es una sociedad sin efectivo una sociedad inclusiva?
La demanda de efectivo sigue siendo generalizada en toda Asia, especialmente desde la perspectiva de las finanzas inclusivas y la protección del consumidor. Por ejemplo, en muchas ciudades de China, cada vez es más difícil coger un taxi y pagarlo, comprar alimentos o incluso saldar una cuenta sin pagos móviles. Si entra en pequeños comercios, es muy posible que algunos ni siquiera acepten efectivo. En Corea del Sur, más de la mitad de las 1.600 sucursales bancarias ya no aceptan depósitos ni retiradas de efectivo.
La intención original de desarrollar las finanzas inclusivas es garantizar que todas las personas y empresas tengan acceso en igualdad de condiciones a productos y servicios financieros útiles y asequibles que satisfagan sus necesidades.
La tecnología digital mejora la cobertura de los servicios financieros, pero también genera una “brecha digital”. Algunas personas mayores, la población rural y los grupos de bajos ingresos carecen de equipos de comunicaciones digitales y de acceso a la red, sin mencionar los conocimientos y habilidades en finanzas digitales.
El efectivo también es la garantía necesaria para satisfacer las necesidades básicas de pago de determinados grupos, entre ellos los turistas extranjeros, los menores y las personas con discapacidad visual. Una “ausencia de efectivo” excesiva dará lugar a un nuevo tipo de exclusión financiera que se aparta de la intención original de las finanzas inclusivas.
El efectivo como solución segura
Por otro lado, en el proceso de rápido desarrollo de los pagos móviles, existe una tendencia a recopilar en exceso los datos personales de los consumidores, lo que puede dar lugar a una explotación excesiva de su información de contacto, sus hábitos de consumo, sus datos biométricos y otros datos.
Los problemas de ciberseguridad también generan una gran preocupación. Por ejemplo, el equipo de 7-Eleven Japón lanzó en 2019 una aplicación móvil “7pay” para realizar pagos en tienda. Pero, por desgracia, se robaron 500 000 dólares de la aplicación debido a una seguridad insuficiente de los pagos móviles, y el servicio se cerró por completo en menos de tres meses.
Cuando los consumidores no están seguros de la seguridad de los pagos móviles, optar por el efectivo ayuda a reducir el riesgo de que se vulneren su información personal y la seguridad de sus bienes.
En teoría, el efectivo puede considerarse un instrumento de pago sin riesgo y un activo seguro, mientras que cualquier instrumento de pago sin efectivo que dependa de instituciones de mercado implica, en mayor o menor medida, riesgo operativo, riesgo de mercado, riesgo de crédito e incluso riesgo moral. Así pues, la opción de conservar efectivo puede reforzar la sensación de seguridad de las personas.
Aunque existe cierta competencia entre los pagos sin efectivo y el uso del efectivo, ambos son, en última instancia, de naturaleza complementaria, no sustitutiva. Convertirse en una sociedad sin efectivo debe ser un proceso gradual. Es importante asegurarse de que nadie se quede atrás.




